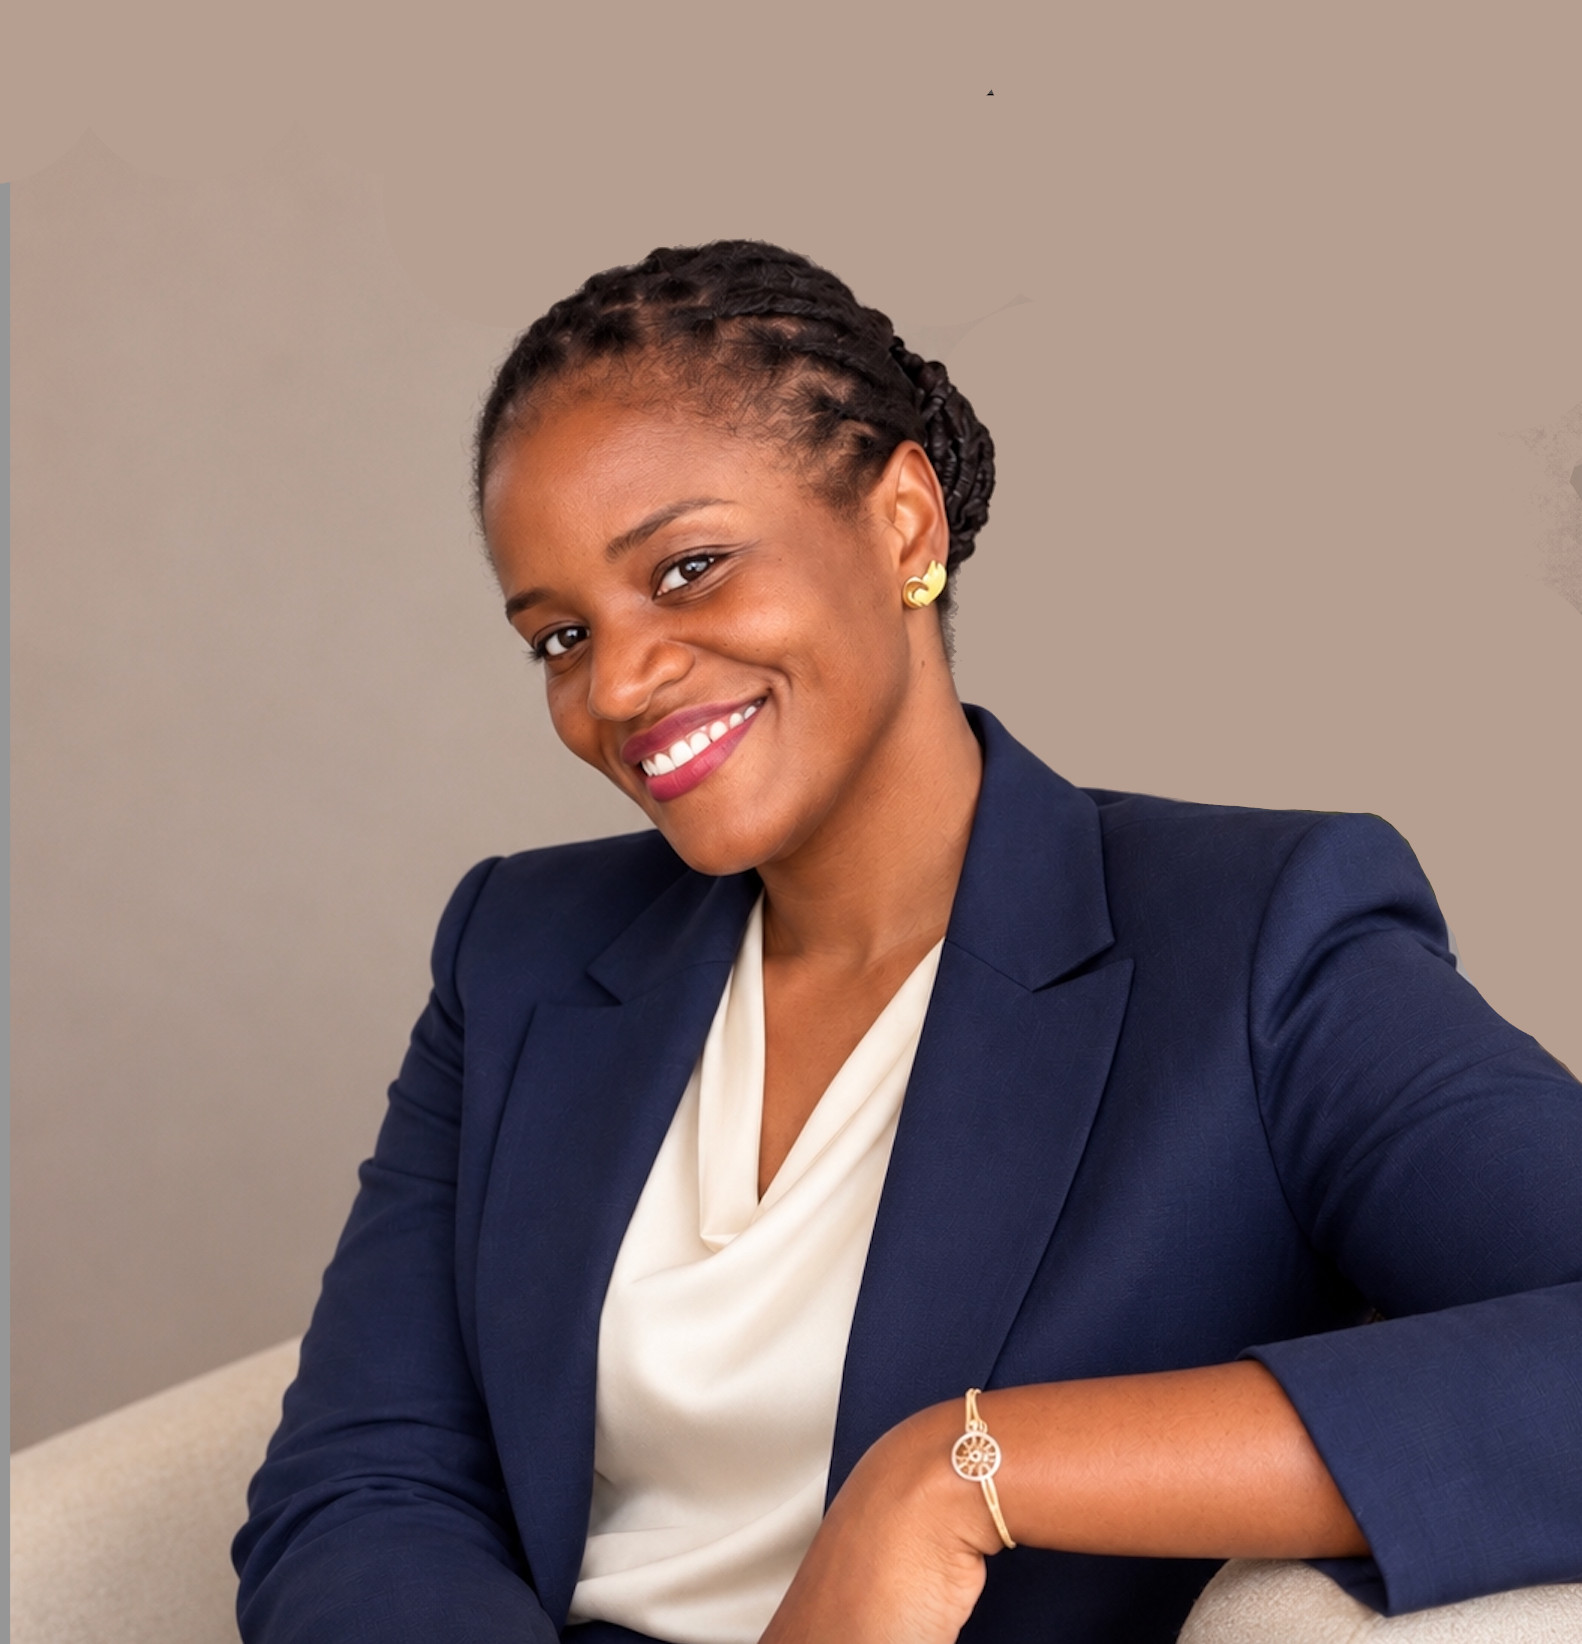
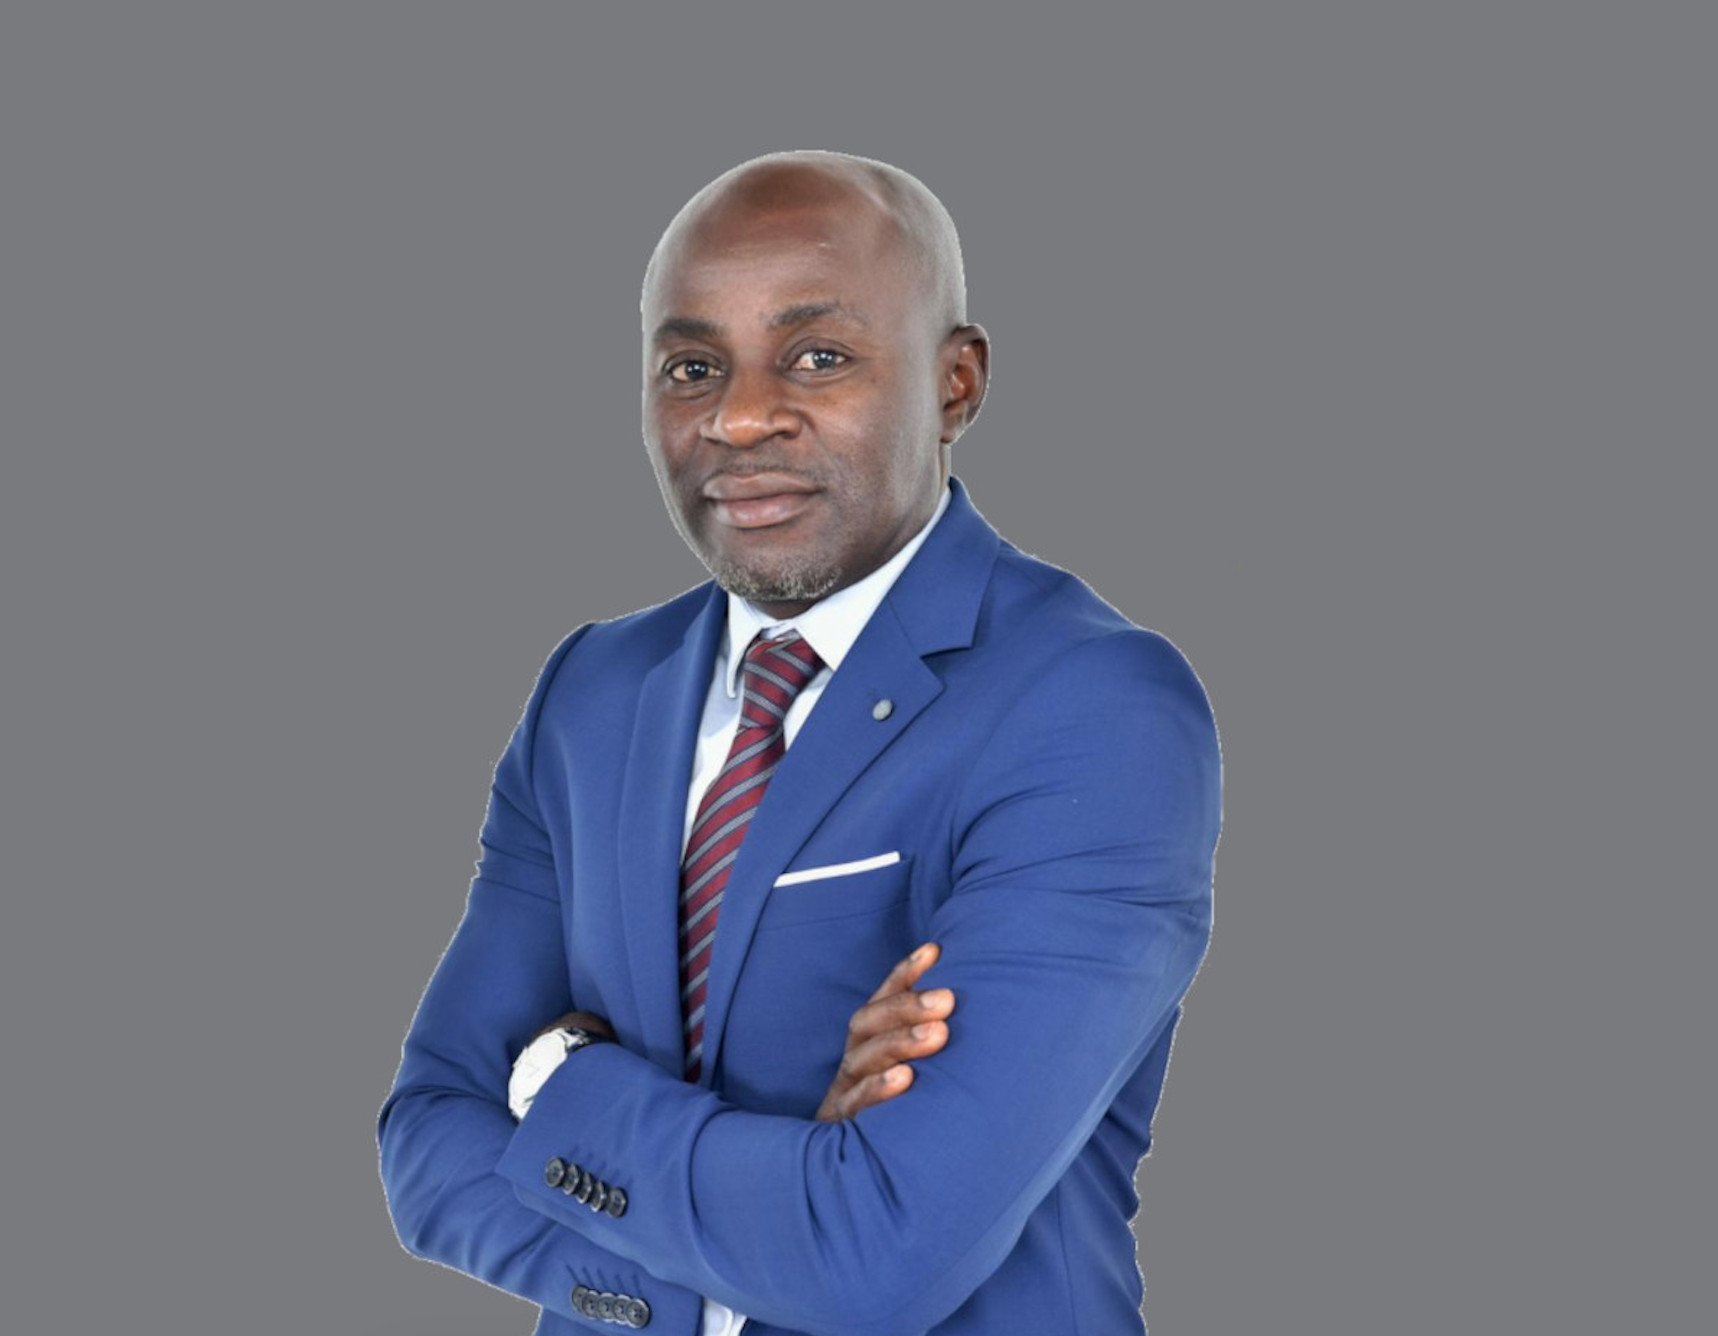
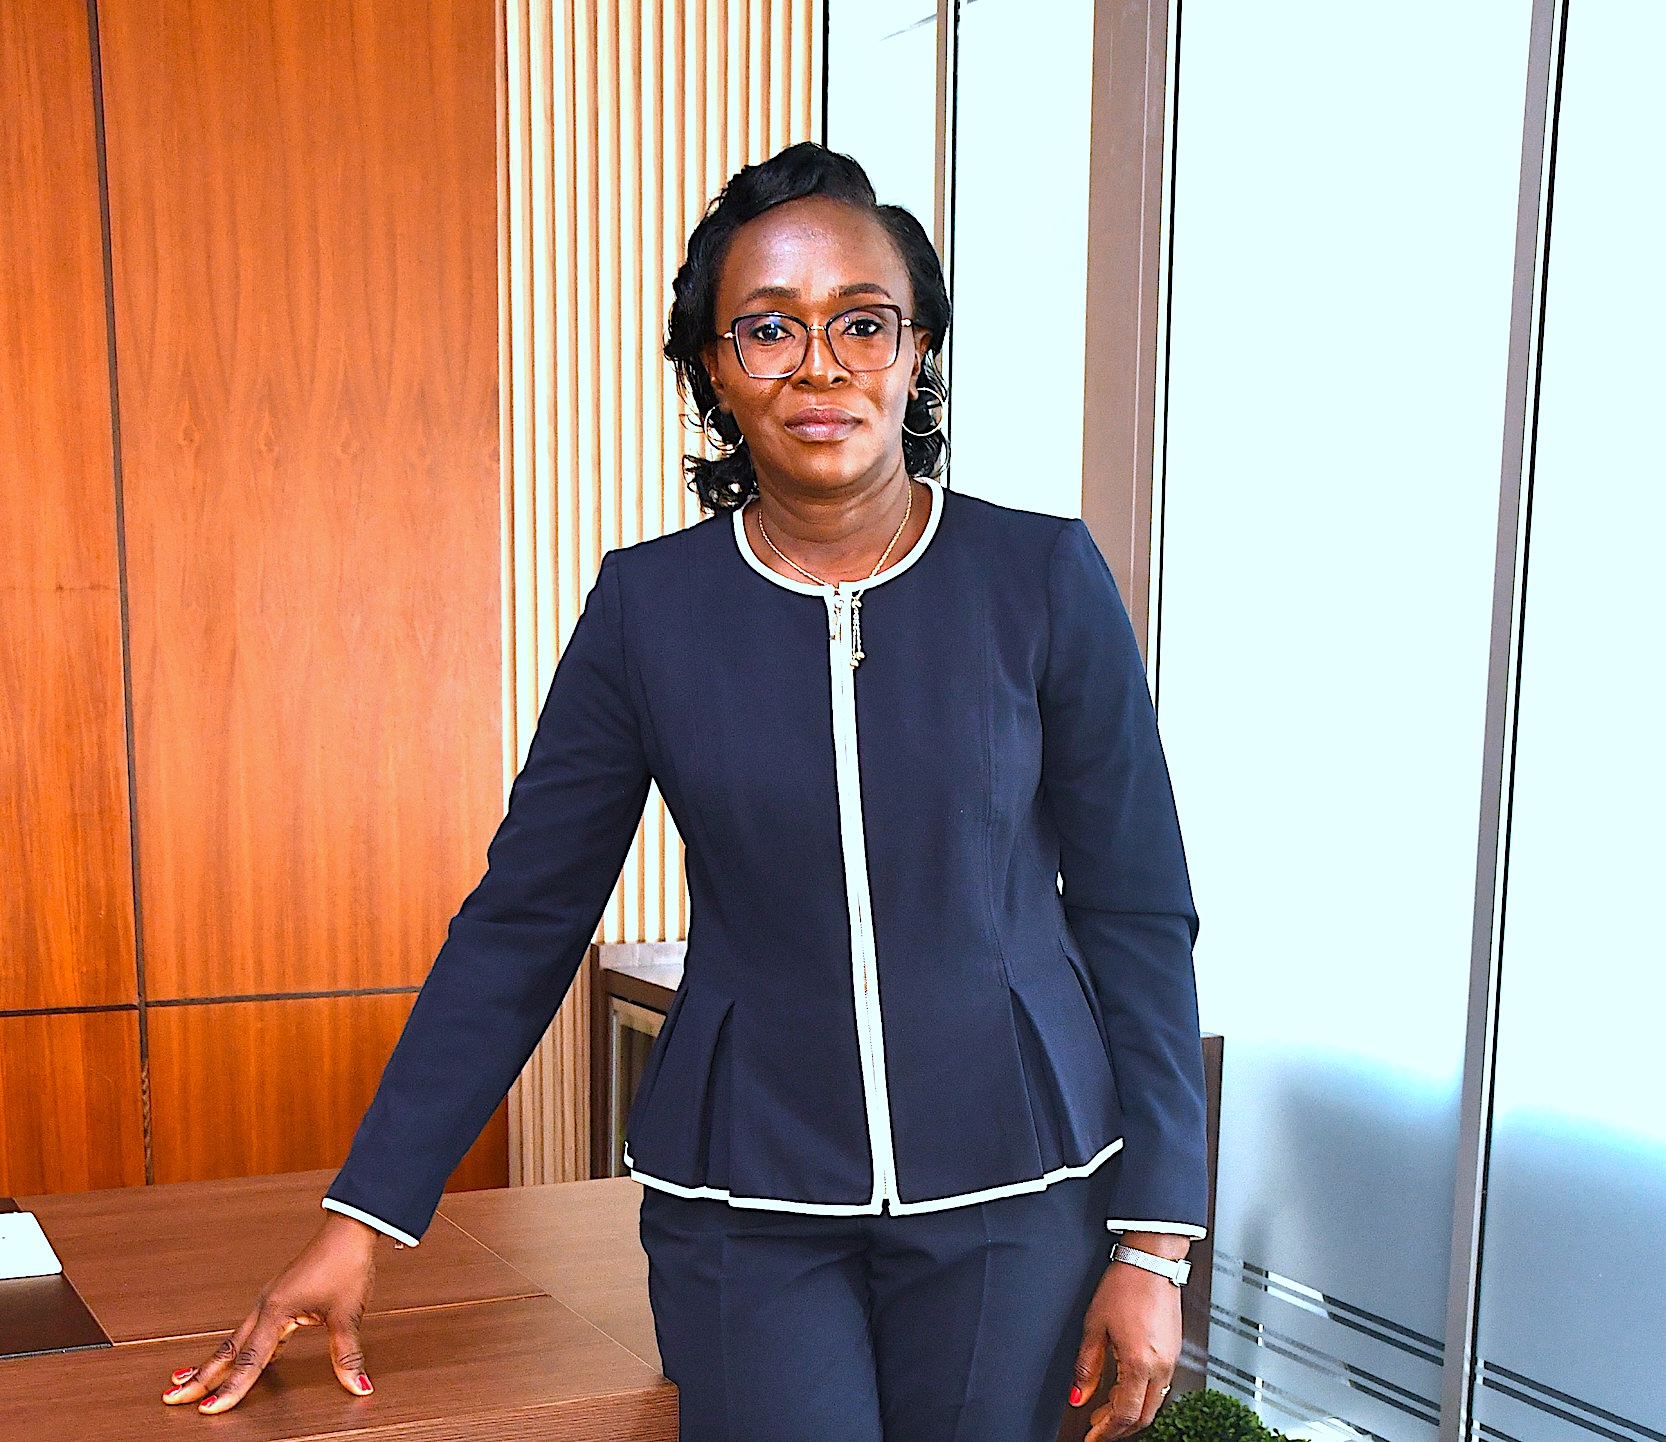
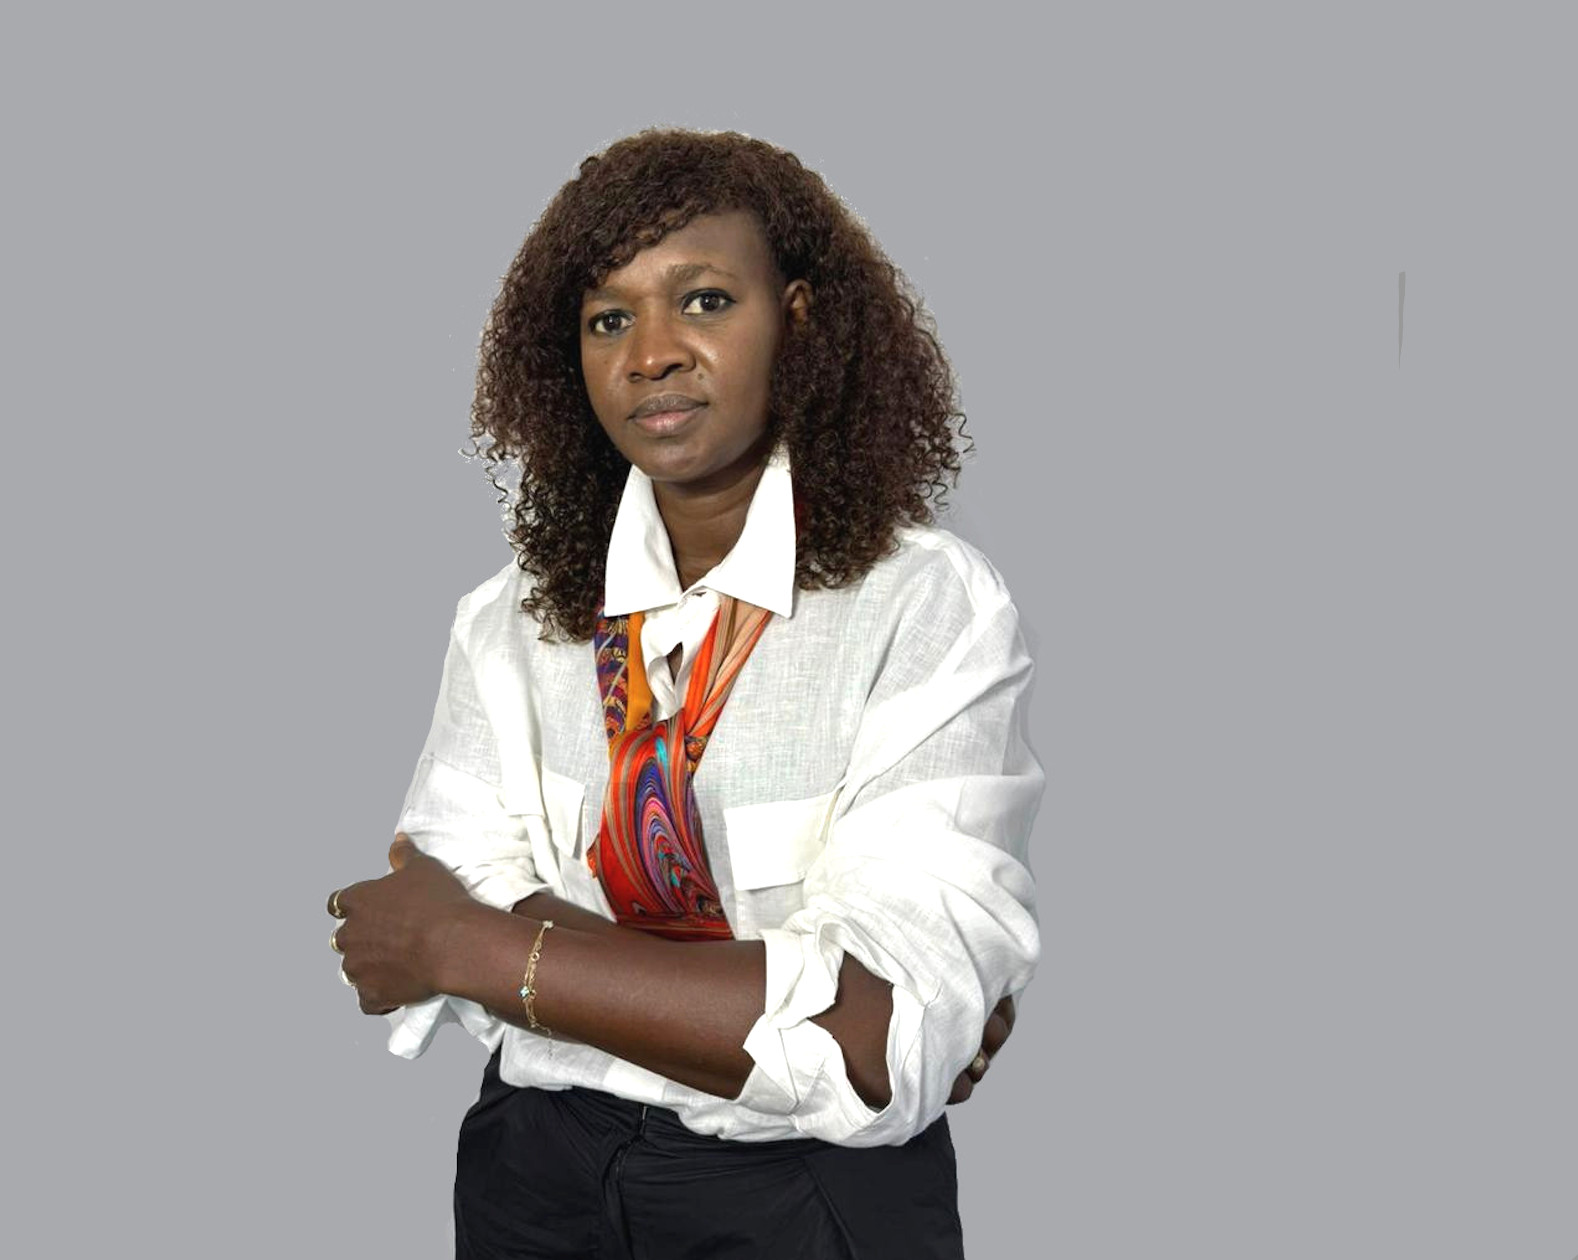
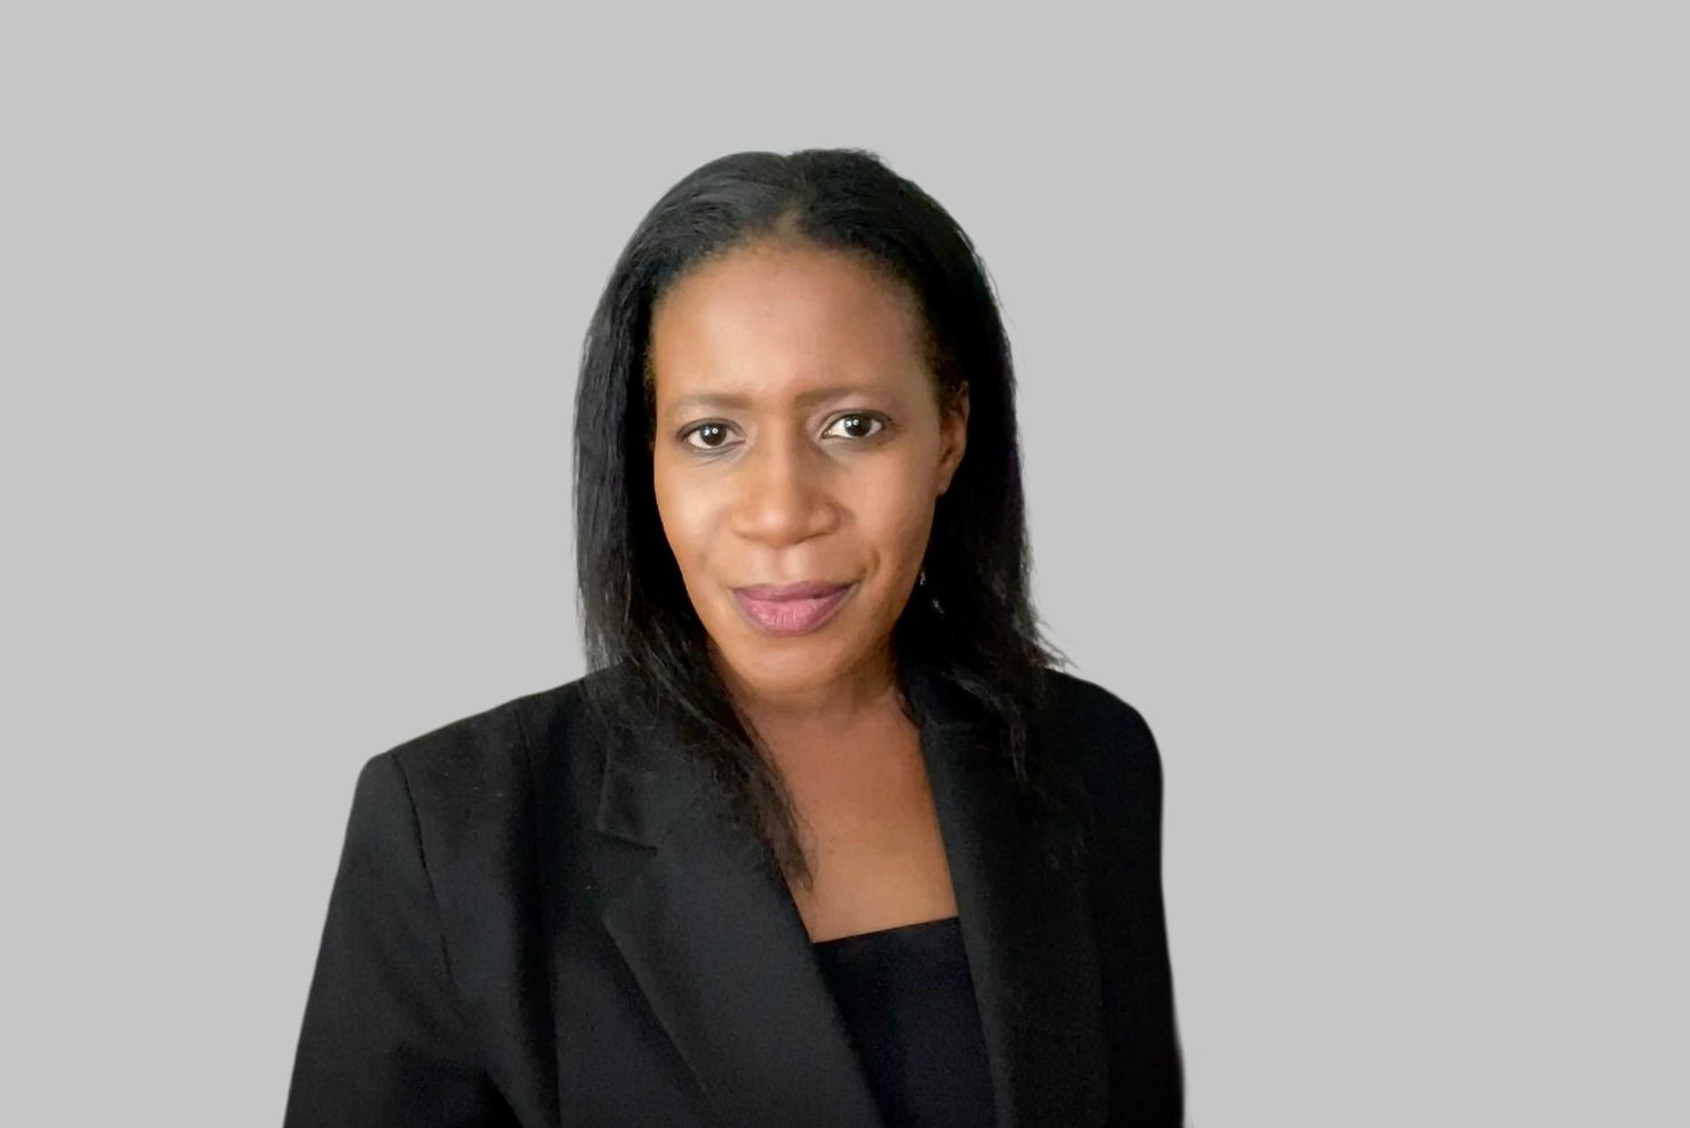
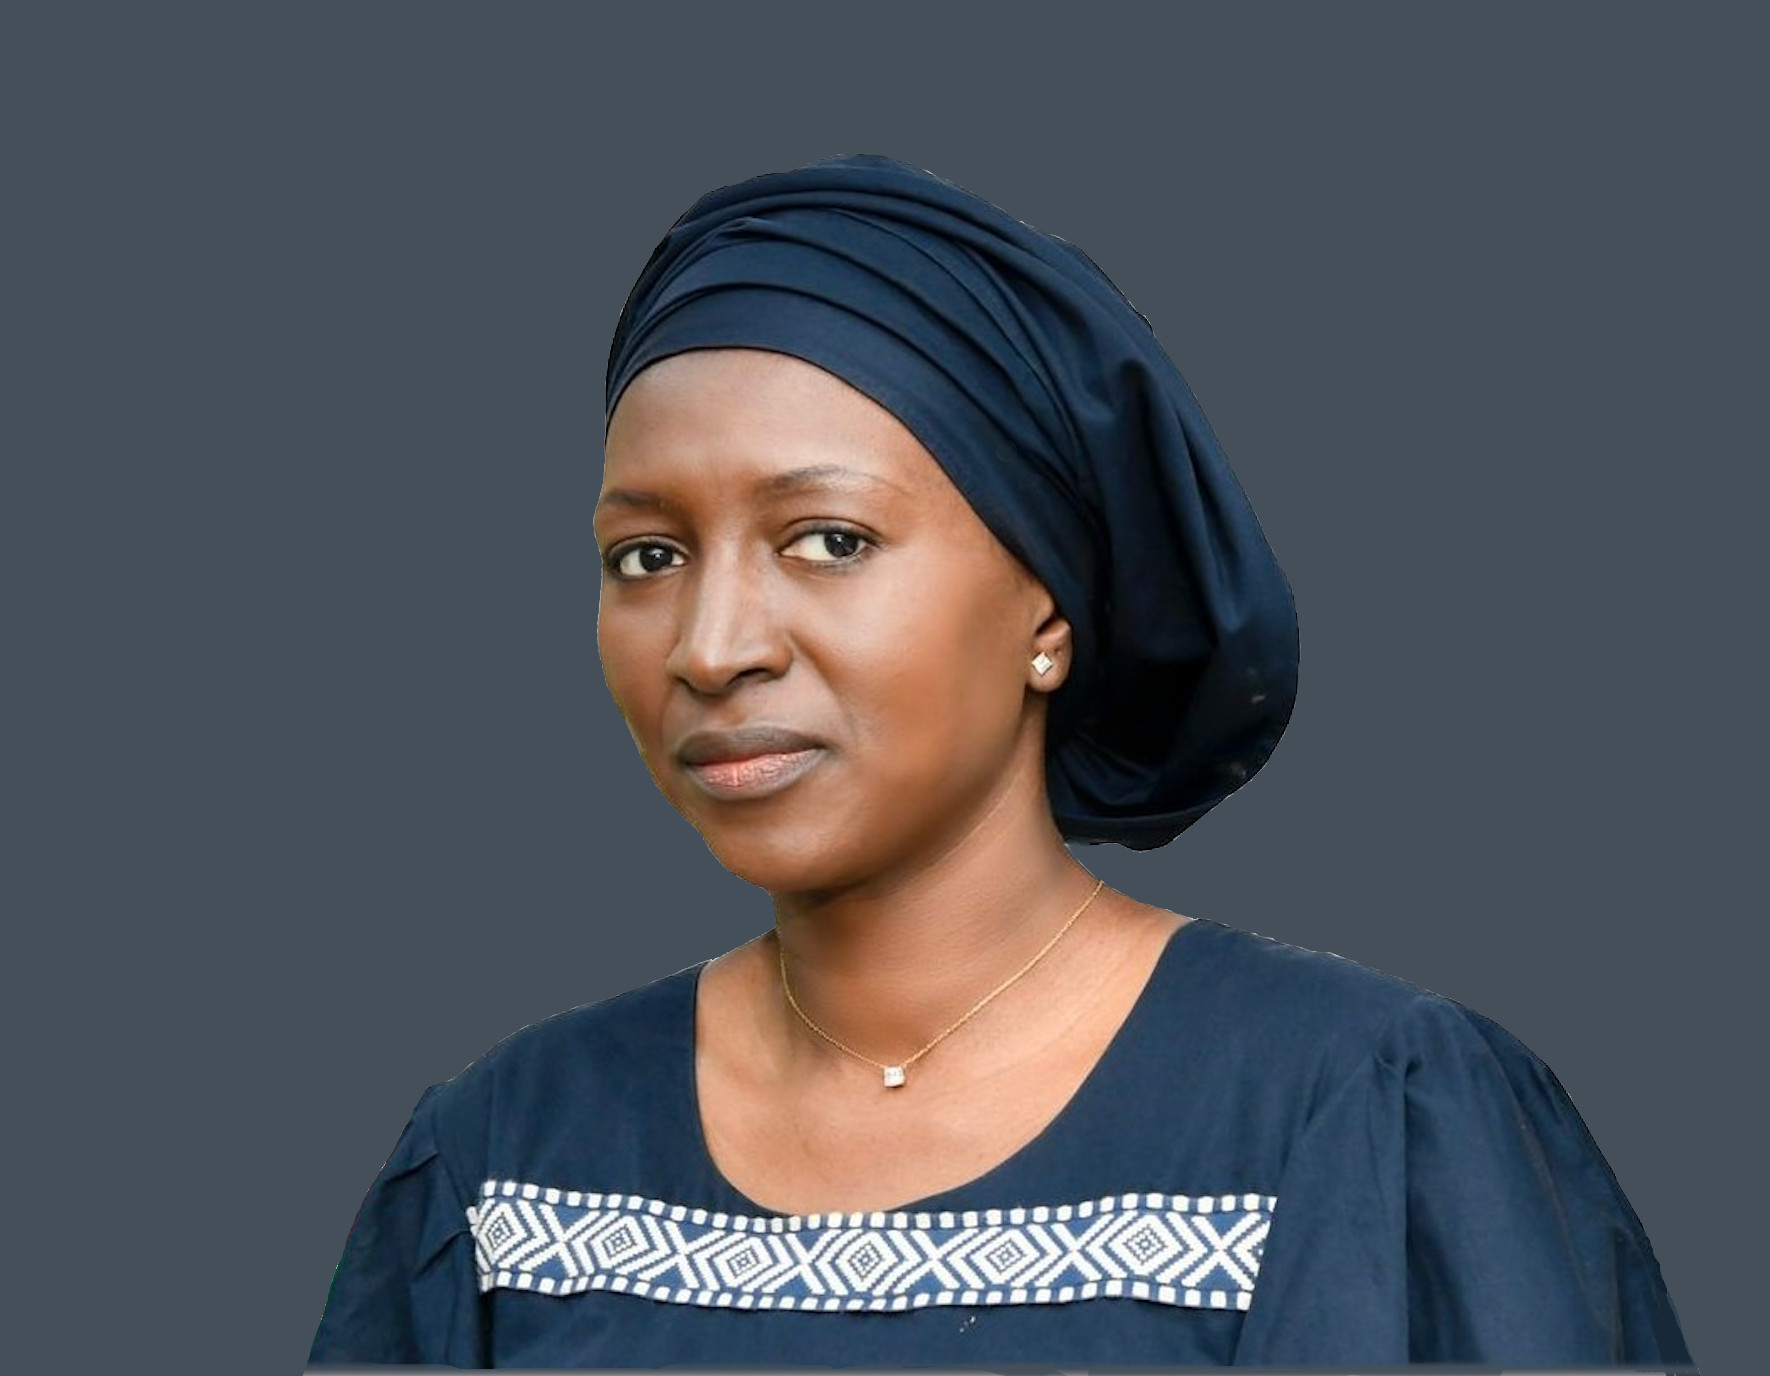
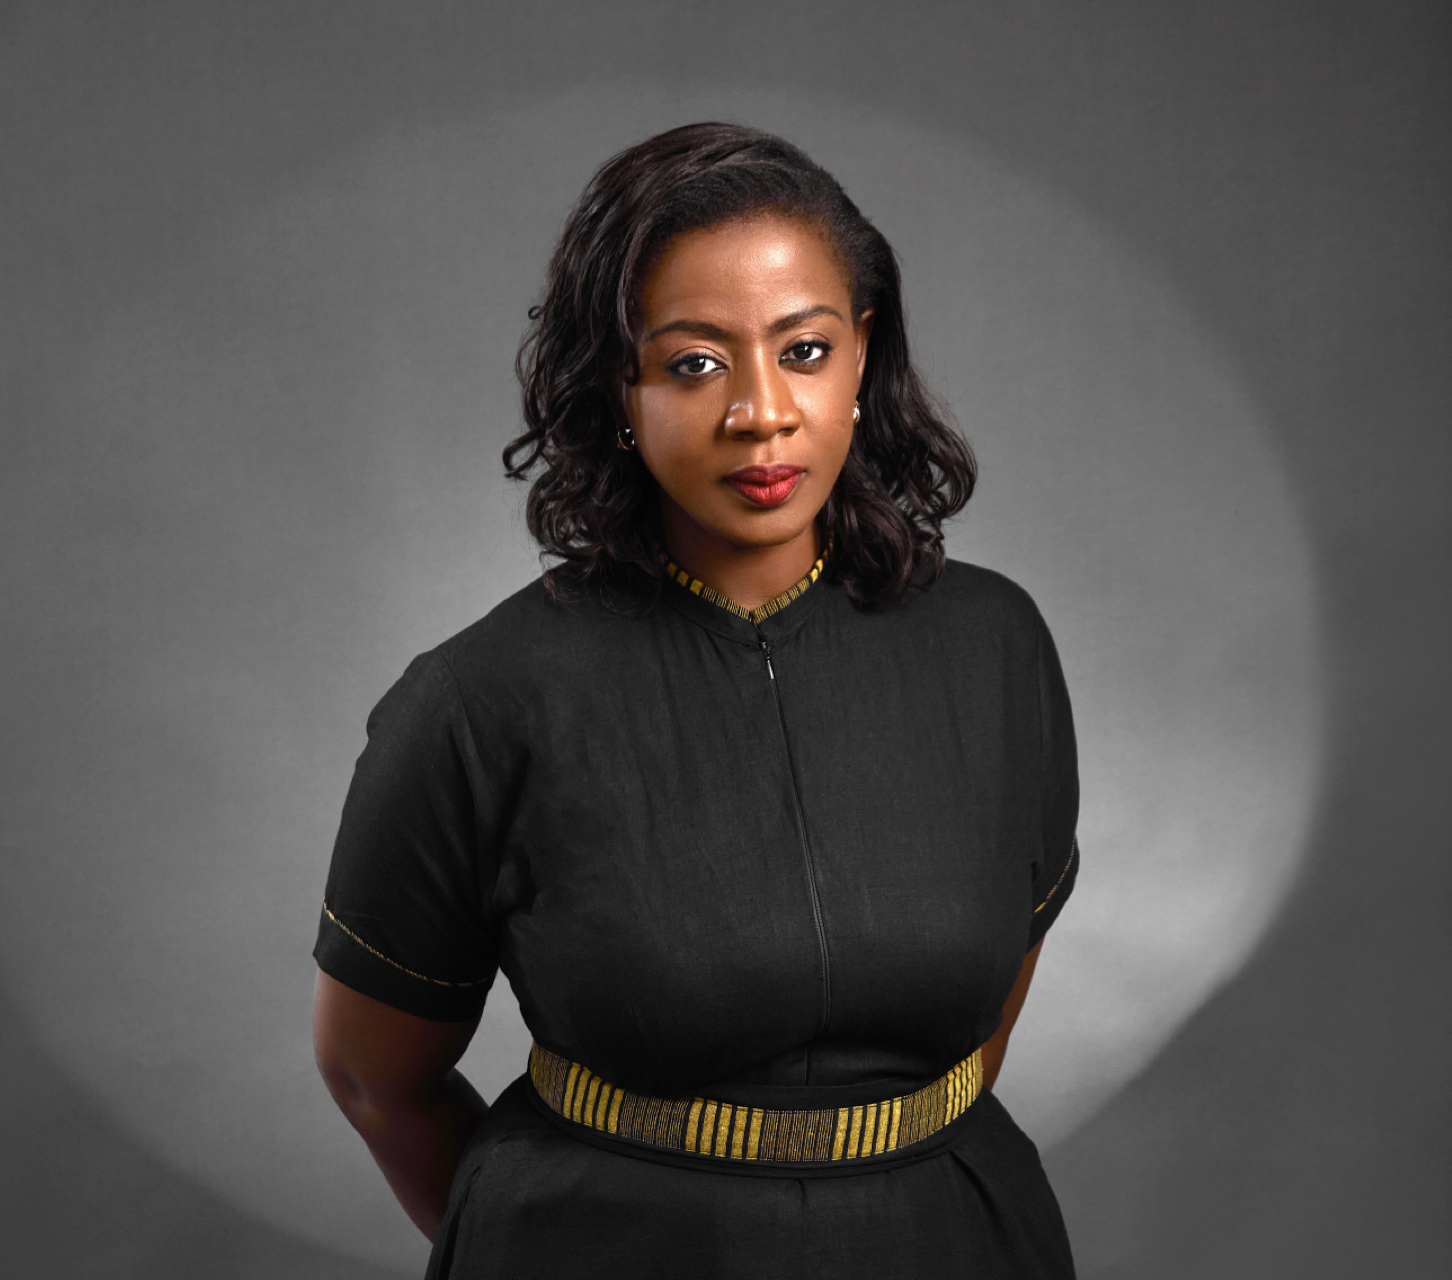
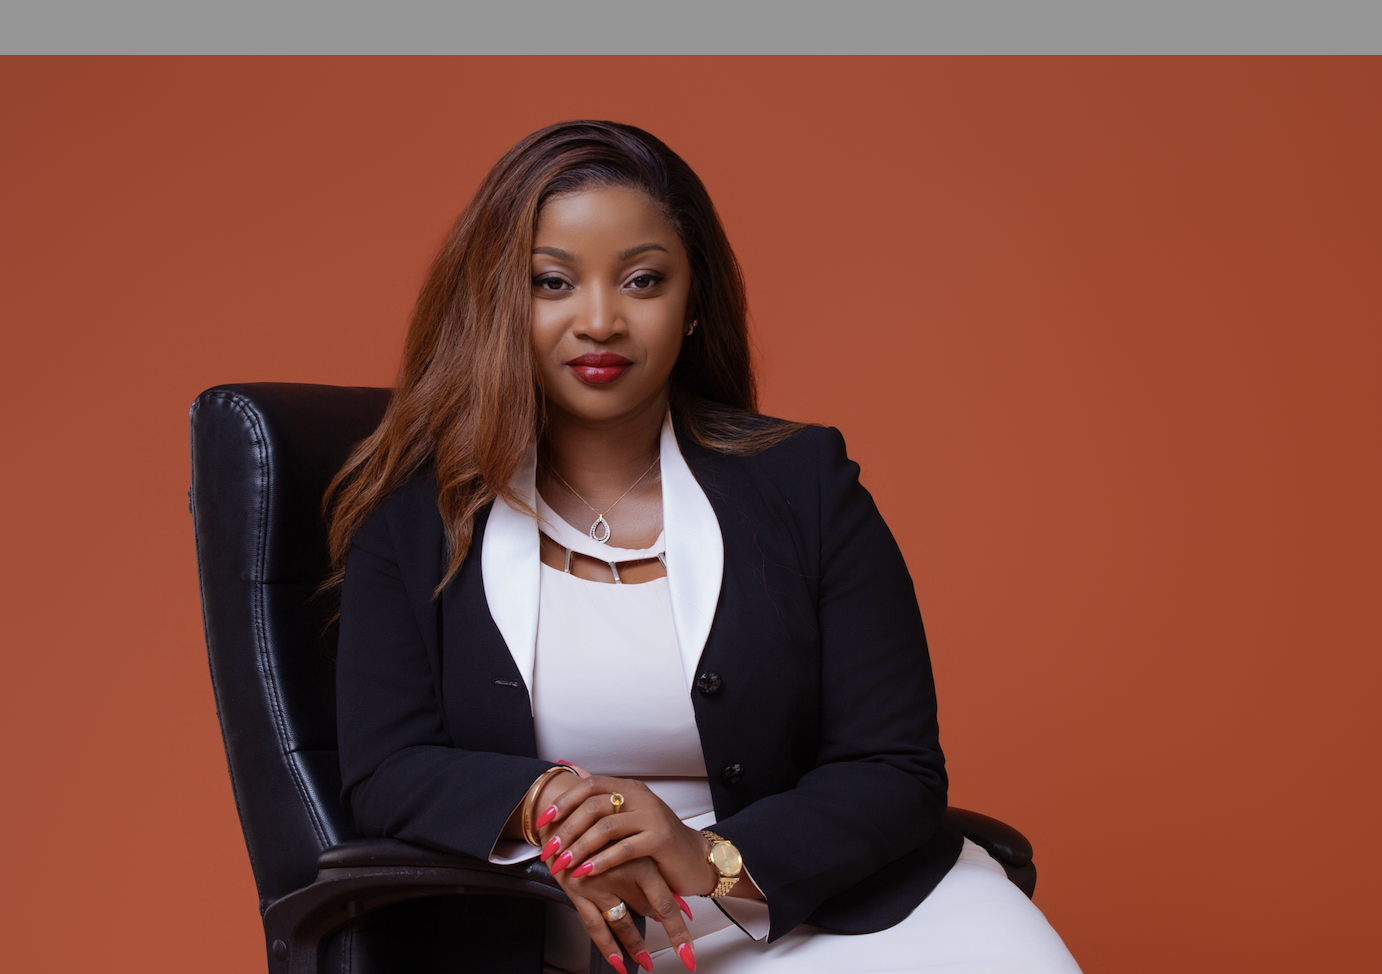
Forte de seize années d’expérience en finance, comptabilité, audit et conseil, Mélissa Koné Usher a exercé pendant une dizaine d’années en France, notamment chez Baker Tilly et In Extenso, alors membre du réseau Deloitte. Titulaire du Diplôme Supérieur de Comptabilité et de Gestion (DSCG), elle conjugue la rigueur acquise dans ces cabinets avec une connaissance concrète des enjeux des entreprises en Côte d’Ivoire, où elle revient s’installer en 2020. Elle crée KAPFIN Advisory en 2022 pour répondre au besoin d’un accompagnement financier de proximité, permettant aux dirigeants de comprendre leurs chiffres, de les fiabiliser et de les utiliser pour piloter leur activité.
À partir de la direction financière externalisée, l’offre du cabinet s’est progressivement élargie à la structuration financière, à l’accompagnement à la levée de fonds et aux missions de due diligence, pour accompagner la croissance et les projets de ses clients.
KAPFIN Advisory accompagne aujourd’hui des entreprises de tailles et de secteurs variés, tout en conservant une organisation à taille humaine, réactive et proche des dirigeants.
Dans vos activités, on retrouve l’offre de direction financière externalisée. De quoi s’agit-il concrètement ?
La Direction Financière Externalisée occupe une place importante dans notre offre. L’idée est assez simple : toutes les entreprises ont besoin d’une fonction financière solide, mais toutes n’ont pas nécessairement la taille, les ressources ou le besoin justifiant le recrutement immédiat d’un DAF expérimenté à temps plein.
Notre rôle est alors de mettre cette expertise à leur disposition de manière flexible, en intervenant comme un partenaire financier de la Direction générale.
L’objectif est de structurer et sécuriser la fonction finance, de fiabiliser l’information financière et surtout de donner au dirigeant une meilleure visibilité pour piloter son activité et prendre ses décisions.
Concrètement, nous intervenons sur les grands enjeux de la fonction financière : pilotage de la performance et de la trésorerie, organisation et supervision de la fonction finance, reporting, anticipation des besoins de financement et accompagnement de la Direction dans ses décisions financières et stratégiques.
Selon la maturité de l’entreprise, nous pouvons aussi intervenir pour structurer les outils, les processus et l’organisation financière nécessaires à son développement. Cette approche est très concrète.
Une mission de DAF externalisée peut, par exemple, nous amener à remettre en place un pilotage financier régulier, améliorer la visibilité sur la trésorerie, renforcer la qualité de l’information financière, accompagner les relations avec les banques ou les auditeurs et intervenir aux côtés du dirigeant sur certains projets stratégiques. C’est ce que nous avons notamment eu l’occasion de mettre en œuvre récemment dans le cadre d’une mission de Direction Financière externalisée groupe couvrant plusieurs pays africains.
Au fond, notre philosophie est assez simple : la fonction financière ne doit pas uniquement servir à constater ce qui s’est passé. Elle doit permettre au dirigeant d’anticiper, de comprendre sa situation financière et de prendre de meilleures décisions.
C’est cette vision que nous cherchons à apporter à nos clients à travers KAPFIN Advisory.
La fonction financière a beaucoup évolué ces dernières années. En quoi consiste aujourd’hui la mission d’un CFO ?
En effet, le métier a considérablement évolué. Pendant longtemps, la fonction financière était essentiellement tournée vers la production et la fiabilisation de l’information : clôturer les comptes, établir les budgets, produire les reportings, analyser les écarts et rendre compte de la situation financière de l’entreprise. Tout cela reste bien entendu le socle du métier.
Ce qui a changé, c’est ce que l’on attend du CFO à partir de cette information.
Il ne s’agit plus seulement de dire où en est l’entreprise ou d’expliquer ce qui s’est passé, mais d’utiliser les données financières pour anticiper, challenger certains choix et contribuer aux décisions qui vont engager l’entreprise demain.
Cela implique nécessairement de sortir du seul périmètre de la finance. Son rôle est donc beaucoup plus transversal.
Le CFO doit comprendre le modèle économique, les opérations, les enjeux commerciaux et les projets de développement. Il peut ainsi intervenir sur des sujets très différents : allocation des ressources, financement, investissements, maîtrise des risques, amélioration de la performance ou encore sur des opérations de croissance externe.
Je dirais donc que le CFO est passé d’une fonction principalement centrée sur le constat et le contrôle à une fonction beaucoup plus tournée vers l’anticipation et le pilotage. Les chiffres restent son point de départ, mais ils ne sont plus son point d’arrivée.
Comment peut-on garantir la qualité et la fiabilité des données financières dans un environnement de plus en plus digital ?
Dans un environnement de plus en plus digital, la qualité et la fiabilité des données financières reposent selon moi sur trois éléments : des outils adaptés, des processus clairement définis et des contrôles efficaces.
Le premier enjeu est donc la qualité du système d’information de l’entreprise.
Aujourd’hui, la donnée financière est produite et circule à travers différents logiciels et applications. Il est essentiel que ces outils soient adaptés aux besoins de l’entreprise, correctement intégrés entre eux et qu’ils permettent de sécuriser la donnée tout au long de son traitement. Un logiciel performant ne corrige pas une donnée mal saisie ni une opération sans justificatif.
Il y a également l’enjeu crucial d’intégrer des interfaces de mobile money aux logiciels comptables et, plus largement, aux systèmes d’information de l’entreprise.
En effet ce n’est pas une option marginale compte tenu de la place prépondérante qu’occupent ce type de transaction sur le marché ivoirien, même dans le secteur formel.
Le deuxième enjeu concerne les processus. La fiabilité dépend aussi de la manière dont la donnée est produite et contrôlée : qui peut la saisir ou la modifier, quelles sont les étapes de validation, quels contrôles sont automatisés, comment sont gérés les droits d’accès et comment assure-t-on la traçabilité des opérations.
L’objectif est de pouvoir s’assurer à tout moment de l’intégrité et de la cohérence de l’information financière.
C’est également à ce niveau que le rôle du DAF devient transversal. Il doit être associé aux choix des outils qui ont un impact sur l’information financière, définir les besoins et les contrôles attendus, tandis que la Direction des systèmes d’information apporte l’expertise technique nécessaire à leur mise en œuvre et à leur sécurisation.
Quels sont les indicateurs financiers les plus déterminants pour piloter la performance d’une entreprise ?
Il n’existe pas de liste universelle.
Pour un importateur à Abidjan par exemple, suivre la marge commerciale ne suffit pas : l’impact de la fluctuation du franc CFA face au dollar dans les chaînes d’approvisionnement ou encore les délais et les coûts d’acheminement et de dédouanement, la rotation des stocks et les échéances fournisseurs influencent aussi le besoin de trésorerie.
Le chiffre d’affaires, la marge, la rentabilité, la trésorerie et le besoin en fonds de roulement restent essentiels, mais leur importance dépend du modèle économique et des objectifs. Pour moi, un bon indicateur est d’abord un indicateur qui permet de prendre une décision.
Pour une entreprise de services, la marge par mission, les prestations réalisées mais non facturées et les délais de règlement peuvent être plus déterminants.
On peut aussi regarder la concentration du chiffre d’affaires. Une activité rentable mais dépendante d’un client important n’offre pas la même sécurité qu’une activité plus diversifiée. Cet indicateur peut conduire à renforcer le développement commercial ou à préparer un scénario de trésorerie en cas de retard de paiement.
La démarche consiste à partir des décisions à éclairer, sélectionner quelques indicateurs fiables, fixer leur fréquence de suivi et définir qui agit lorsqu’un écart apparaît.
Un tableau de bord mensuel et une prévision de trésorerie actualisée chaque semaine peuvent déjà apporter de la visibilité. Cependant l’enjeu est de relier chaque alerte à une action, pas de multiplier les chiffres.
Le spectre d’intervention des CFO s’élargit en même temps que la fraude financière se développe. Pourquoi les dispositifs de contrôle échouent-ils encore ?
L’élargissement du rôle du CFO ne signifie pas nécessairement que l’entreprise est mieux protégée contre la fraude.
Son périmètre s’est élargi, mais dans le même temps, les organisations se sont complexifiées, les volumes de données ont augmenté, les processus se sont digitalisés et les transactions sont devenues plus rapides.
Les risques ont donc eux aussi évolué.
Si les dispositifs de contrôle échouent encore, c’est d’abord parce qu’ils ne suivent pas toujours cette évolution.
Le contrôle interne doit donc être régulièrement réévalué et adapté aux nouveaux risques. Par exemple, sur le marché ivoirien, le volume de transactions effectuées par mobile money a considérablement augmenté ces dernières années, les processus et outils doivent donc s’adapter à ce type de transactions.
Il existe ensuite souvent un écart entre les procédures définies et leur application réelle.
Une entreprise peut disposer de procédures très bien conçues sur le papier, mais si les contrôles ne sont pas effectivement réalisés, si certaines validations deviennent purement formelles ou si les exceptions se multiplient, le dispositif perd progressivement son efficacité.
La digitalisation introduit également un autre risque : considérer que l’automatisation garantit à elle seule la sécurité.
Les outils permettent évidemment d’améliorer la traçabilité et d’automatiser certains contrôles, mais ils doivent eux-mêmes être sécurisés, paramétrés correctement et régulièrement revus.
La technologie réduit certains risques, mais elle peut aussi en créer de nouveaux.
Enfin, pour moi, le facteur humain reste déterminant.
La fraude repose précisément sur la capacité à identifier une faiblesse ou à contourner un dispositif existant.
Aucun système de contrôle ne peut donc être considéré comme totalement acquis ou définitif.
Il doit donc vivre avec l’entreprise, être testé, challengé et adapté en permanence à l’évolution de son organisation, de ses outils et de ses risques.
C’est précisément pour cela que notre première action lors d’un audit, ce n’est pas de lire vos manuels de procédure, mais de réaliser un stress test inopiné des droits d’accès au logiciel comptable par exemple. Le but n’est pas de punir une erreur interne mais plutôt de révéler un angle mort organisationnel pour colmater la faille.
C’est l’idée même du concept de finance d’anticipation que nous développons chez KapFin.
L’adoption de critères ESG est-elle une véritable opportunité ou nouvelle contrainte pour les entreprises ?
Je considère davantage l’ESG comme une opportunité d’évolution, à condition de l’aborder de manière proportionnée.
Les critères environnementaux, sociaux et de gouvernance élargissent la lecture de la performance. Ils invitent à regarder ce qui peut soutenir ou fragiliser l’entreprise dans la durée.
Cependant il existe bien une contrainte d’adaptation : collecter des informations, rendre certaines pratiques plus transparentes et parfois investir. Pour une PME qui doit déjà gérer sa trésorerie et ses obligations courantes, la démarche doit donc partir de ses enjeux réels et des attentes de ses partenaires.
Chez KapFin, nous savons que l’ESG effraie les PME donc notre méthodologie est de privilégier une progression à partir des données disponibles.
Une entreprise peut commencer par suivre sa consommation d’énergie, les accidents du travail ou la formation des salariés, selon son activité.
L’étape suivante consiste à définir un responsable, fiabiliser la mesure et intégrer quelques indicateurs au tableau de bord, avec des objectifs réalistes.
Le CFO peut ensuite rapprocher ces informations des choix financiers : quel investissement réduit une consommation, quel risque nécessite une action, quel coût faut-il anticiper ? L’ESG ne crée pas de valeur par sa seule adoption. Il devient utile lorsqu’il améliore les pratiques et les décisions, sans imposer d’emblée un dispositif disproportionné.
Quels impacts de l’intelligence artificielle peut avoir sur les métiers du chiffre ?
L’intelligence artificielle va, selon moi, transformer les métiers du chiffre au-delà de l’automatisation des tâches répétitives. Elle permet de répondre au vrai défi du DAF stratège qui n’est plus de collecter la donnée, mais de modéliser des scénarios d’anticipation complexes.
C’est là que l’IA intervient : non pas pour remplacer l’humain, mais pour tester des milliers d’hypothèses temps réel face au marché.
Sur la trésorerie, par exemple, elle peut aider à explorer les conséquences d’un retard de règlement d’un client important, d’un financement obtenu plus tard que prévu ou d’une hausse des coûts d’approvisionnement.
La valeur vient de la capacité à comparer ces hypothèses et à identifier les décisions possibles avant que la tension ne se matérialise.
Cela suppose toutefois des données fiables, des hypothèses explicites et une validation humaine. Une réponse convaincante peut être erronée ou ignorer une contrainte essentielle de l’entreprise. Il faut aussi protéger les informations confidentielles et choisir des outils adaptés.
Cela va nécessairement faire évoluer les compétences attendues dans les métiers du chiffre. La maîtrise technique restera essentielle, et devra s’accompagner d’une capacité à poser les bonnes questions, à interpréter les résultats produits et surtout à les challenger.
L’IA peut produire une analyse ou faire ressortir une tendance ; la responsabilité du professionnel reste de comprendre ce qu’elle signifie, d’en apprécier la pertinence et de la replacer dans la réalité de l’entreprise.
Je vois donc davantage l’intelligence artificielle comme un outil de transformation des métiers du chiffre que comme un outil de substitution.
Elle renforce l’importance du jugement, de l’analyse et de la capacité à transformer l’information en décision.
C’est tout le sens de la finance d’anticipation portée par KapFin.
Propos recueillis par A.C. DIALLO – ©Magazine BUSINESS AFRICA



Laisser un commentaire