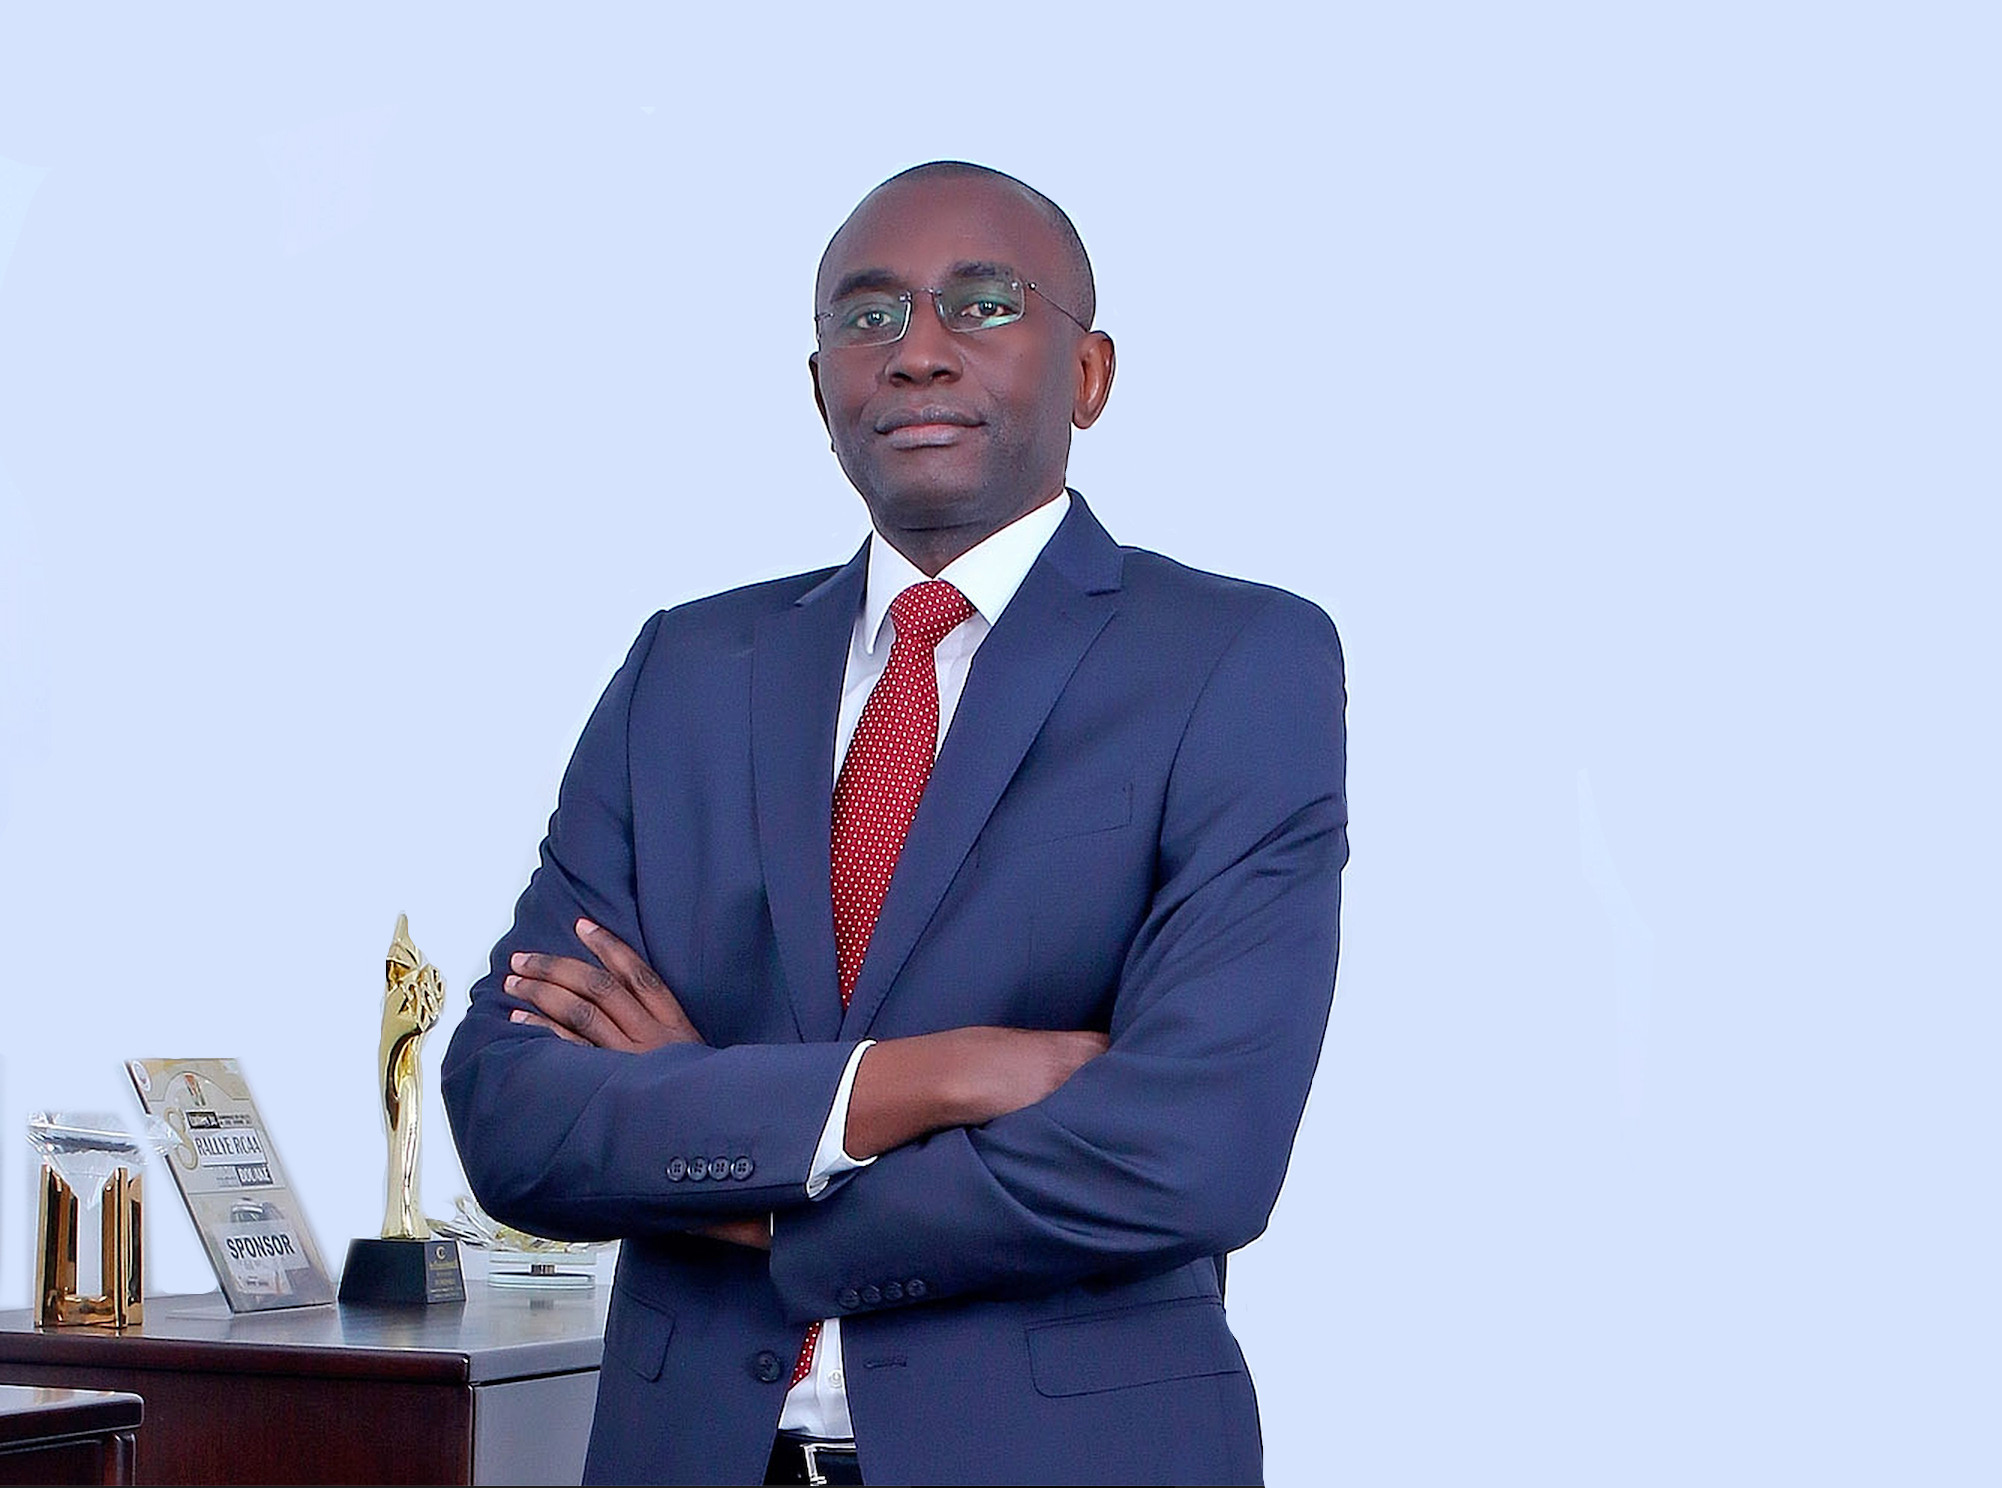
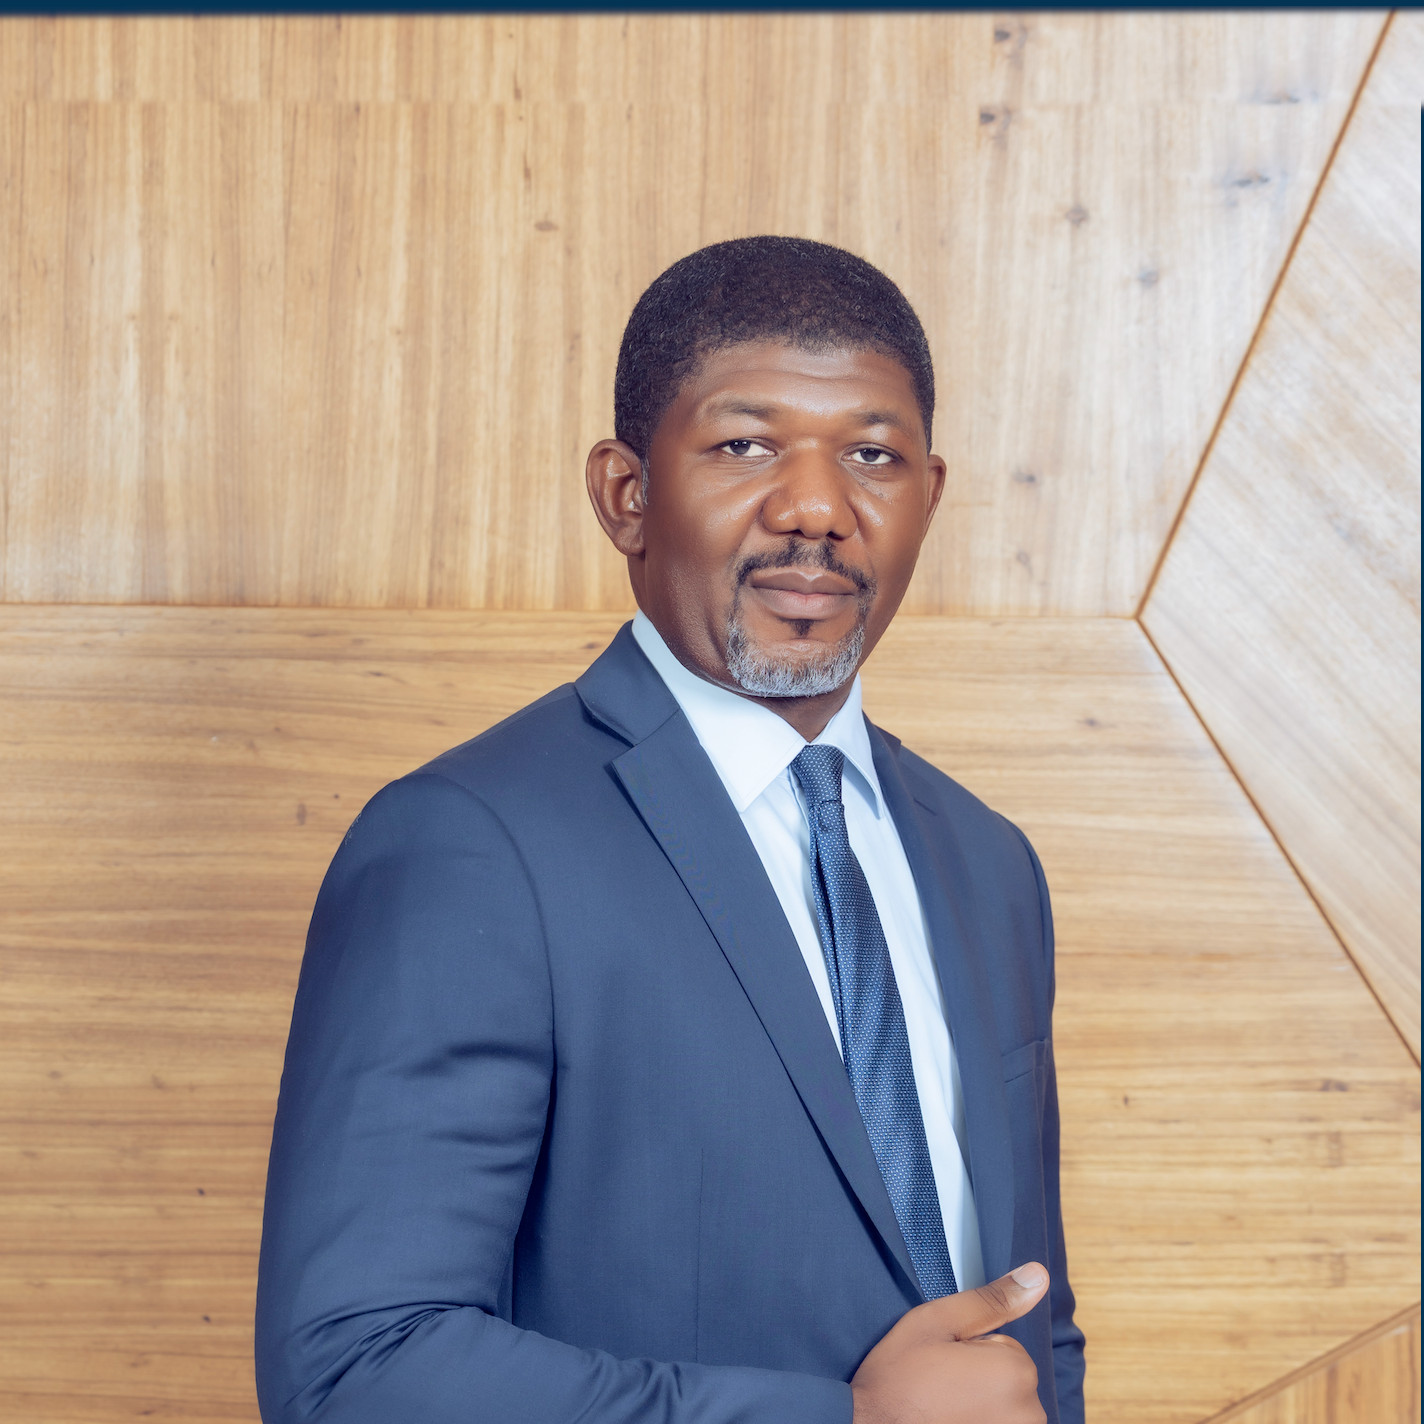
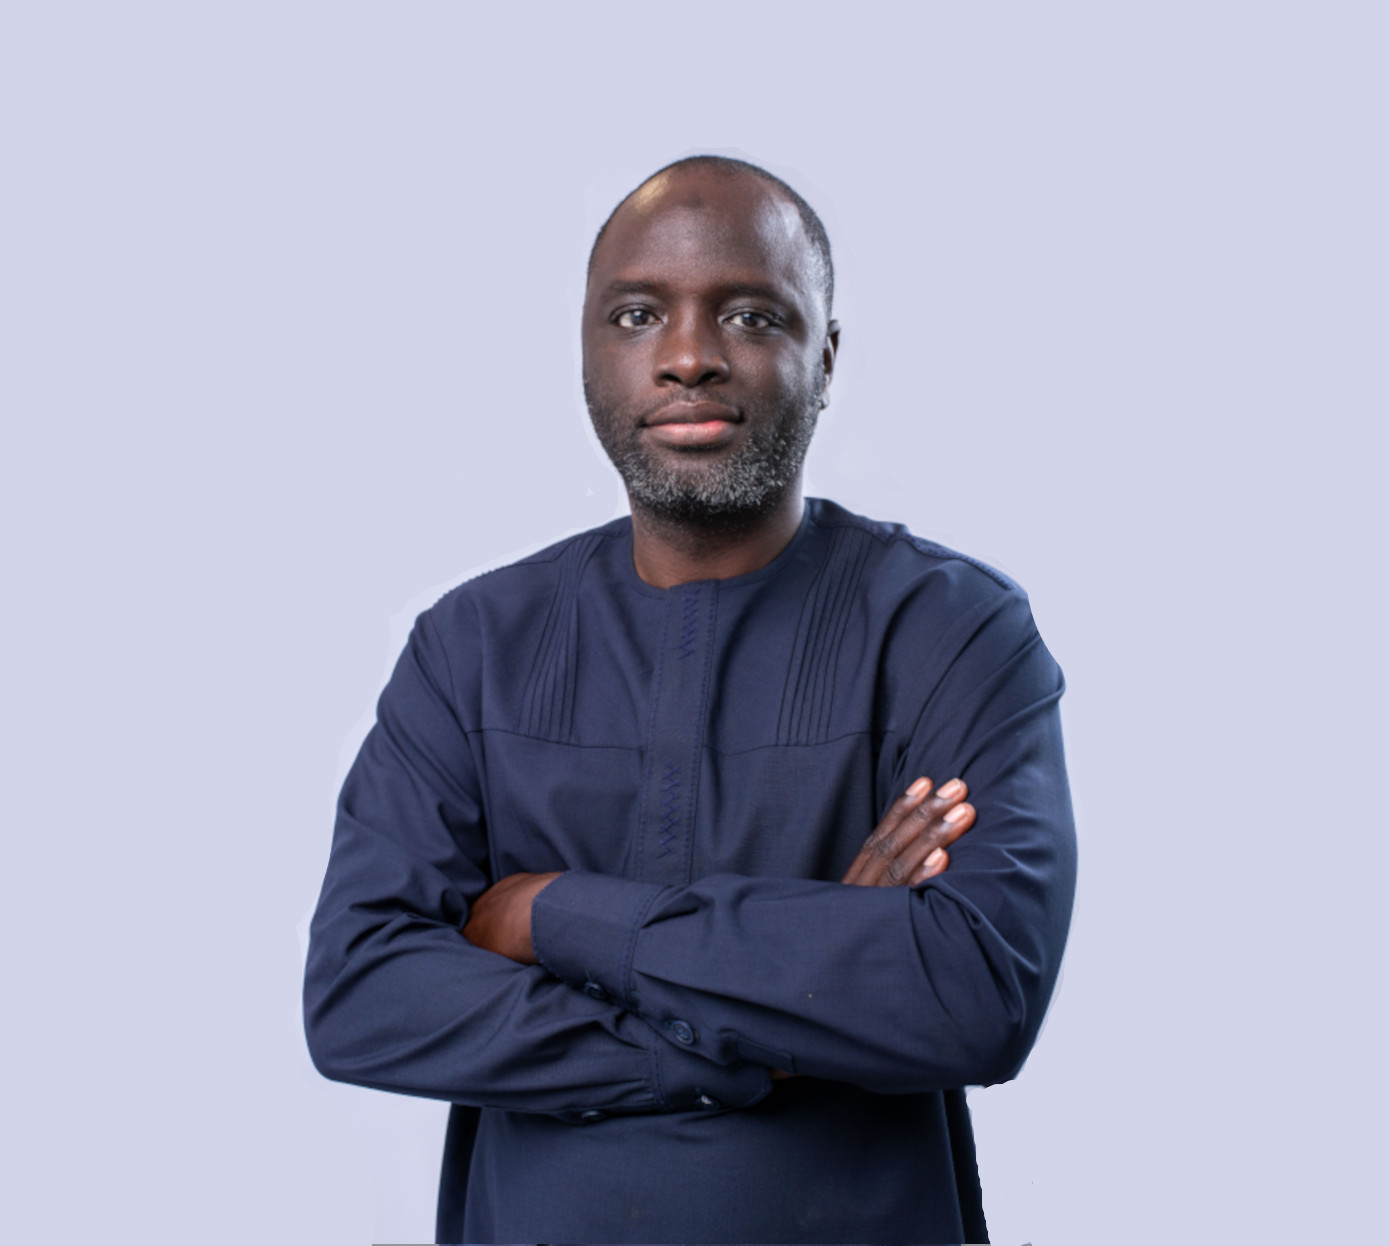
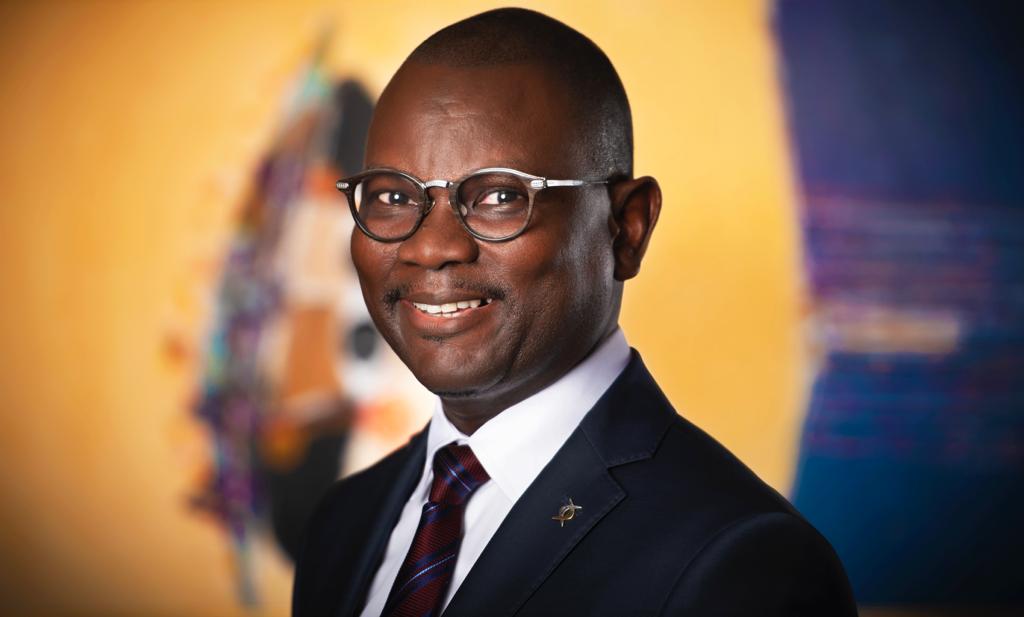
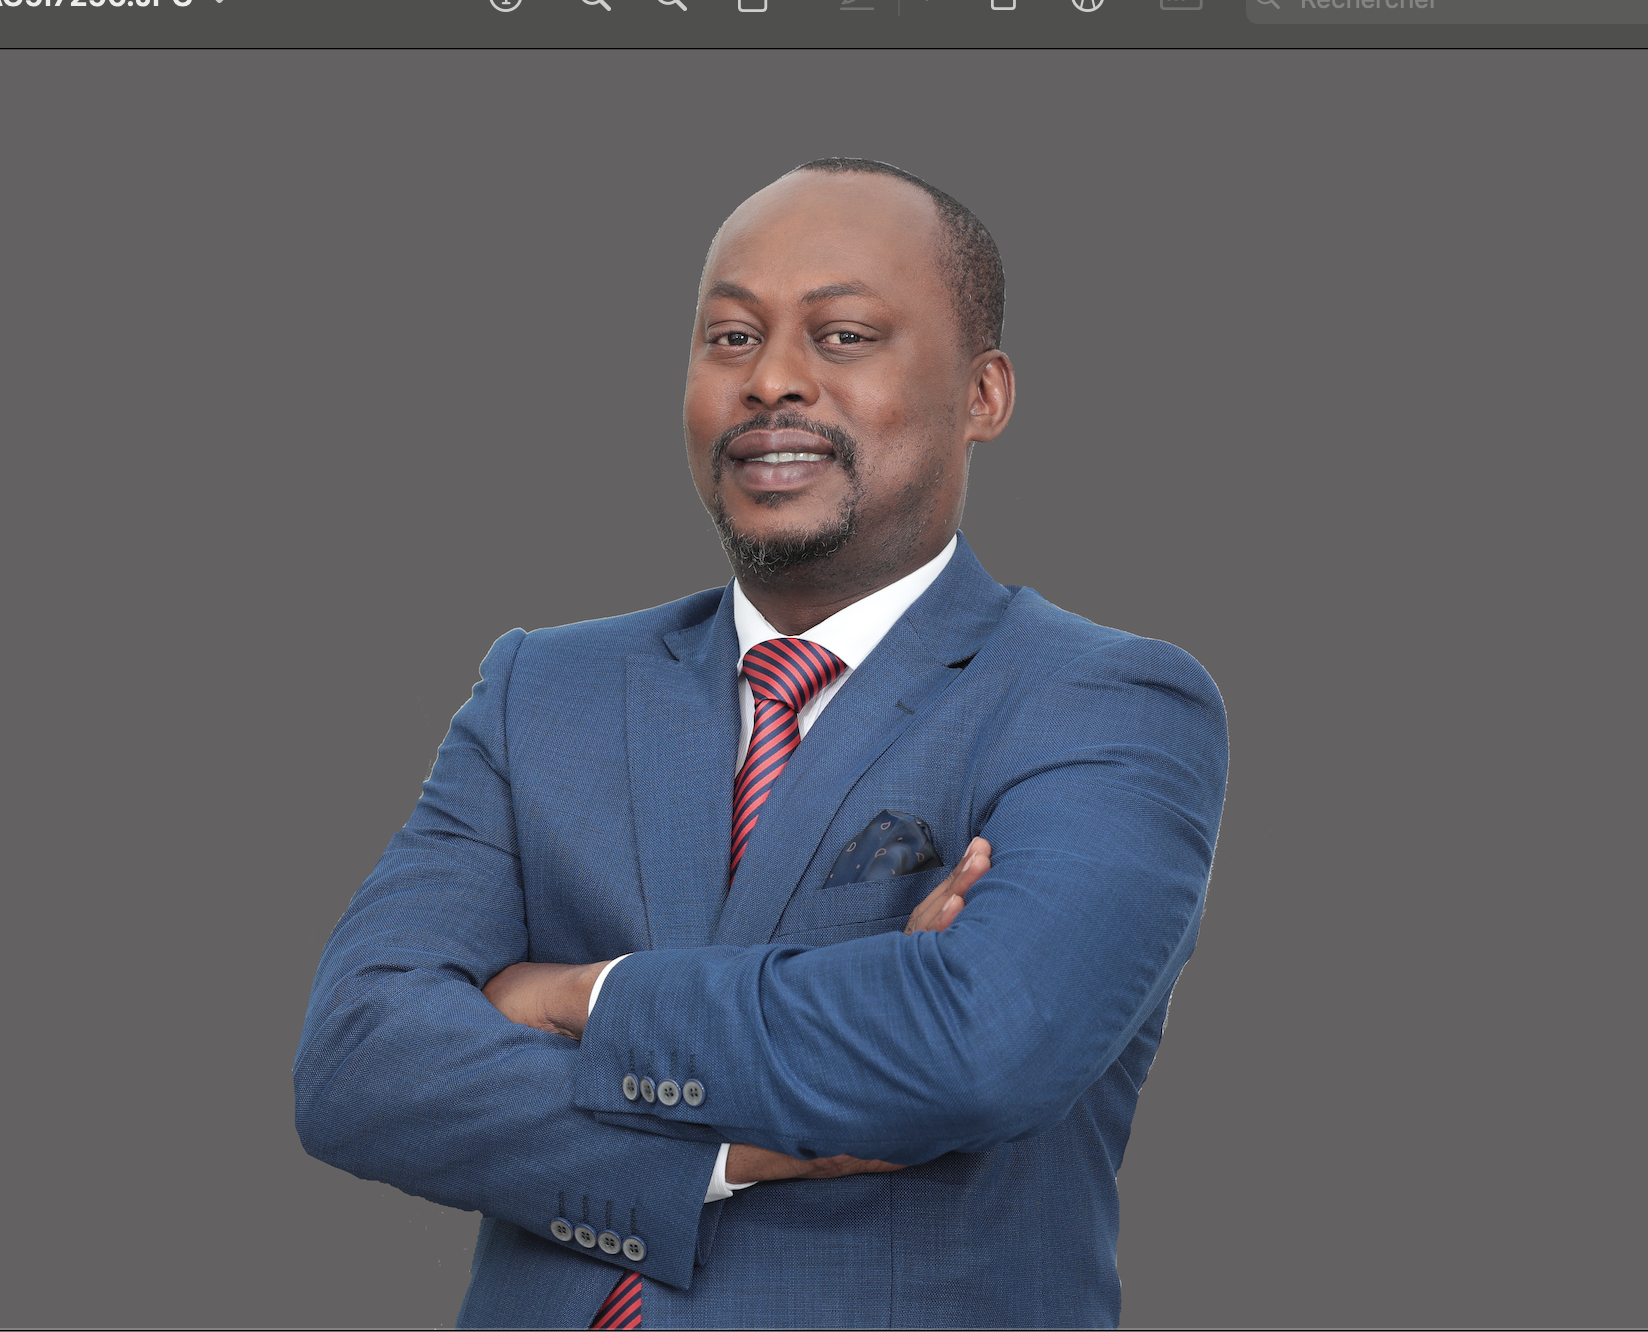
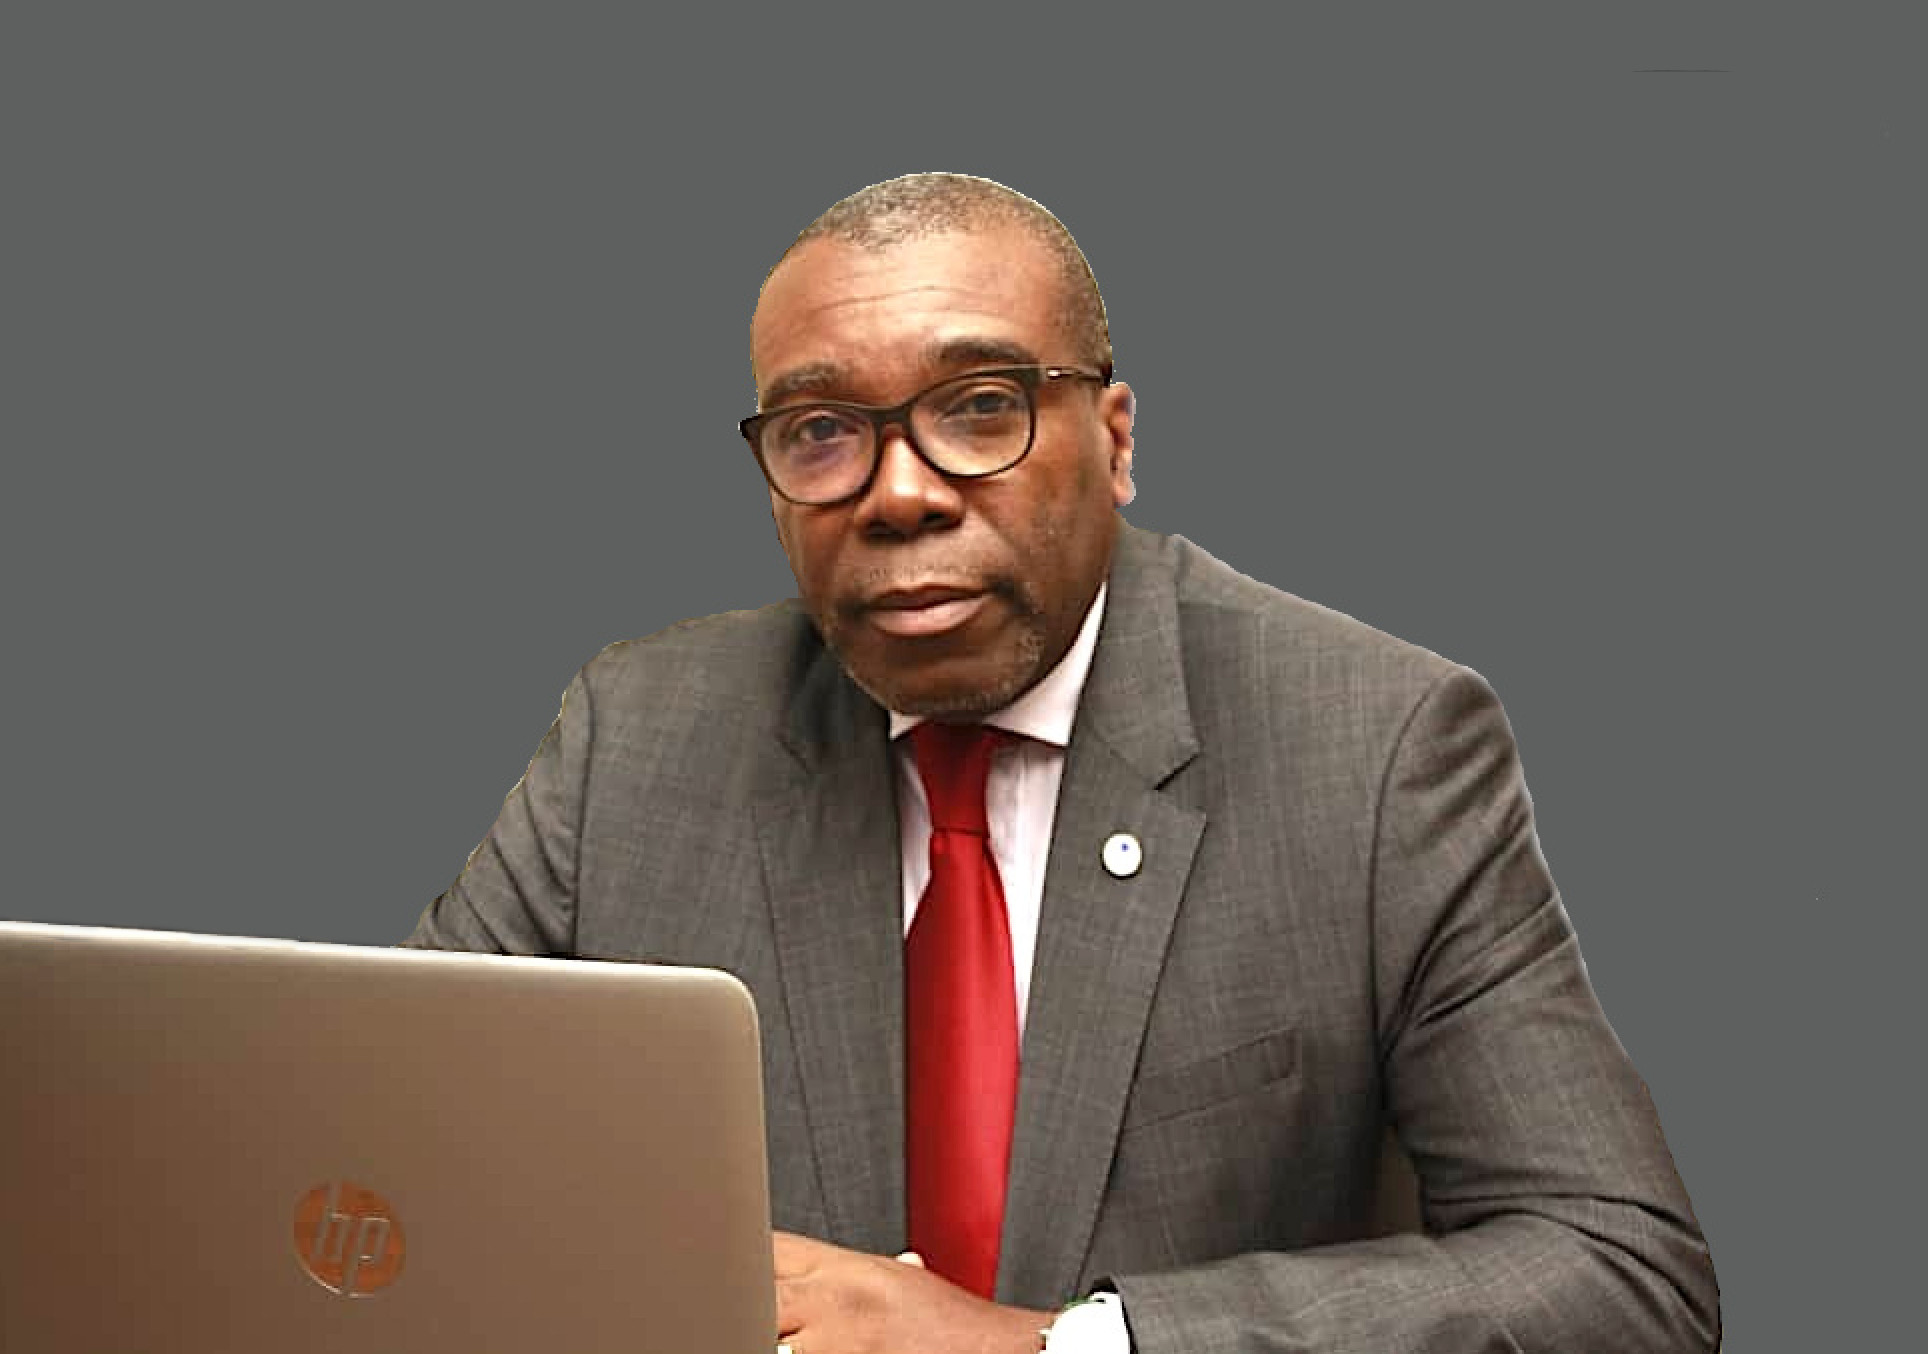
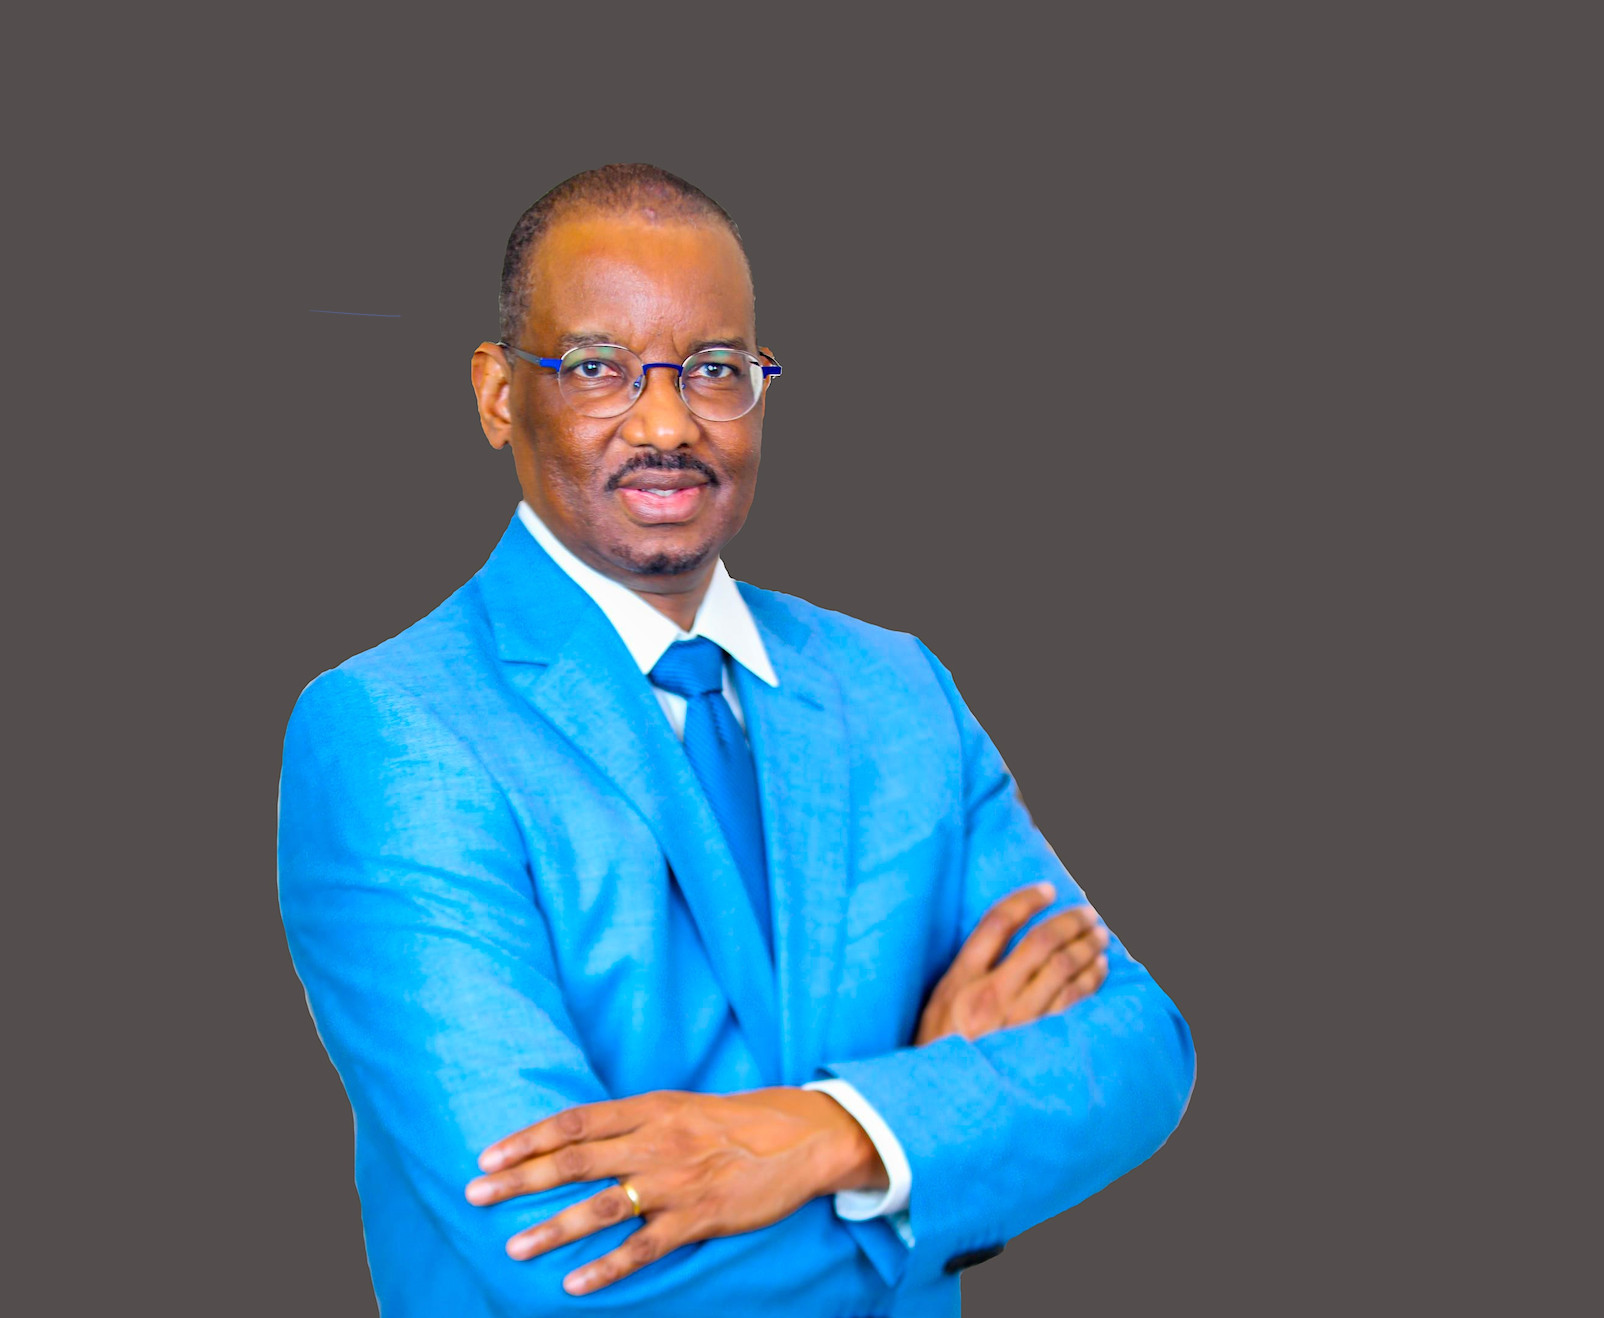
Papa Issa BARRY est ingénieur de formation, diplômé de l’Ecole Polytechnique de Thiès au Sénégal. Il est également titulaire d’un troisième cycle en génie industriel et gestion de l’innovation technologique à l’Ecole Centrale Paris. Enfin, il a suivi deux programmes de leadership et de management à l’INSEAD de Fontainebleau. Cette base technique, doublée d’une formation managériale ont orienté toute sa carrière, menée sur plus de trente ans, essentiellement dans l’aval pétrolier. C’est ainsi qu’il grandit professionnellement au sein d’ExxonMobil, commençant par le Sénégal jusqu’au siège régional Afrique et Moyen-Orient à Bruxelles en passant par des responsabilités commerciales couvrant l’Afrique de l’Ouest et l’Afrique centrale. C’est durant cette période qu’il a été nommé Directeur de Mobil Oil Togo pour accompagner la transition de la filiale lors de sa cession au groupe Total. Piloter un transfert d’actifs et d’équipes tout en préservant la continuité de l’exploitation, la sécurité et surtout la stabilité sociale, est tout sauf un exercice théorique. Cette expérience le place très tôt au cœur des recompositions du secteur.
Le vrai tournant de son parcours professionnel tient d’ailleurs à cette dynamique de fond à savoir le retrait progressif de plusieurs majors du downstream africain. Le groupe qui allait devenir OLA Energy s’est construit précisément là-dessus plus particulièrement en reprenant entre 2004 et 2008 des filiales laissées par ExxonMobil et par Shell un peu partout, du Sénégal à la Côte d’Ivoire, du Gabon au Cameroun, du Maroc à la Tunisie et jusqu’en Afrique de l’Est. C’est dans ce contexte que M. BARRY ai été transféré dans ce groupe et aura la chance de participer activement à sa naissance puis à sa croissance, jusqu’à en faire un acteur panafricain présent aujourd’hui dans 17 pays. Il y a occupé plusieurs fonctions au siège à Casablanca puis à Dubaï et a aussi dirigé plusieurs filiales, la dernière étant la Côte d’Ivoire, un marché exigeant et stratégique pour toute l’Afrique de l’Ouest. Il y a présidé le conseil d’administration d’une Joint Venture d’infrastructures de stockage constituée par les 4 principales compagnies pétrolières du pays et a aussi siégé comme administrateur à GESTOCI, une structure de gouvernance des stocks stratégiques du pays. Jusqu’à l’an dernier, M. BARRY était le Directeur des Opérations et de la Logistique pour l’ensemble du Groupe OLA Energy, avec la responsabilité fonctionnelle des dépôts terrestres et aériens, des usines de lubrifiants, des centres emplisseurs de gaz et du transport par camions citernes sur toutes les filiales.
Fin 2025, il fonde PIB A&A (Professional Business Insight Advisory & Associates) un cabinet de conseil en management et stratégie dédié au downstream, à l’énergie et à la logistique en Afrique. L’objectif est de mettre son expérience au service des acteurs locaux, des distributeurs indépendants ainsi qu’aux structures institutionnelles qui n’ont pas toujours accès à ce niveau d’expertise. INTERVIEW
On nous prédit depuis quelques années la fin des énergies fossiles, faut-il y croire ? Et quelle place ces énergies occupent-elles aujourd’hui dans le développement du continent africain ?
Il faut distinguer le discours et la réalité du terrain. La transition énergétique est une trajectoire réelle et souhaitable. Très peu de personnes le conteste. Cependant, elle ne se déroule pas au même rythme partout. Ici en Afrique, les énergies fossiles restent le socle du développement pour encore de nombreuses années. Soyons clairs, quand une part importante de la population n’a pas d’accès fiable à l’électricité, le carburant, le gaz butane pour la cuisson, les lubrifiants pour l’industrie et le transport ne sont pas des options. Ce sont des nécessités vitales.
Sur le terrain, en Côte d’Ivoire, au Niger, au Sénégal ou ailleurs dans la zone UEMOA, la demande de produits pétroliers continue de progresser, portée par la croissance démographique, l’urbanisation, l’industrialisation et la mécanisation. Alors parler de fin des fossiles à court terme sur le continent, honnêtement, ça me paraît déconnecté des faits et de la réalité. Ce qui est vrai en revanche, c’est que le continent a une carte à jouer qui est celle de valoriser ses propres ressources pétrolières. Le Niger en est une bonne illustration. Ce pays s’est doté d’une raffinerie pour transformer localement son pétrole plutôt que d’exporter du brut. Concrètement, ça se traduit par de l’essence et un gasoil généralement plus compétitifs qu’ailleurs en Afrique de l’Ouest. C’est vrai qu’une raffinerie ne règle pas tout, un produit comme le jet A1 pour l’aviation au Niger qui est encore importé y reste très cher et d’autres facteurs exogènes pèsent lourdement sur le prix final, la fiscalité, la logistique, le coût du fret et le taux de change. Mais cette logique de transformation sur place que j’ai vue à l’œuvre comme Directeur Général dans ce pays est un vrai levier de souveraineté énergétique.
Pour conclure sur ce point, le gaz en particulier reste pour moi l’énergie de transition la plus crédible pour l’Afrique dans la décennie qui vient.
Selon vous, quels sont aujourd’hui les grands défis dans la distribution d’hydrocarbures en Afrique ?
Le premier, c’est la compression des marges. La distribution de produits pétroliers est un métier de volume avec des marges unitaires faibles et souvent encadrées par une régulation étatique des prix. Entre le coût de la logistique, les pertes d’exploitation, les frais financiers et la pression sur les prix à la pompe, les distributeurs travaillent sur des équilibres très fragiles. Ça, je le connais de l’intérieur. Je l’ai vécu au quotidien pendant des années.
Le deuxième défi, c’est la logistique et le stockage. Toute la fiabilité de la chaîne, depuis la raffinerie ou l’importation jusqu’à la station-service, en dépend. Les stocks stratégiques et les infrastructures de stockage sont au cœur de la sécurité d’approvisionnement d’un pays et beaucoup de marchés manquent encore de capacités de stockage suffisantes et modernes.
Le troisième défi tourne autour de la qualité des produits et la lutte contre la fraude. Les trafics transfrontaliers de carburant et la contrefaçon de lubrifiants pèsent lourdement sur la fiscalité des Etats comme sur la réputation des distributeurs sérieux. Et ça, je vous l’avoue ça me révolte parce que ce sont les acteurs qui font les choses correctement qui en pâtissent. Enfin, comme exposé précédemment, il y a le défi du retrait progressif des majors du downstream africain depuis une vingtaine d’années qui rebat complètement les cartes pour les acteurs régionaux et locaux.
Ne craignez-vous pas que la persistance des crises (Sahel, Moyen Orient, RDC, Russie-Ukaine) n’impacte durablement l’approvisionnement et les prix des matières premières pétrolières et gazières ?
Ces crises ont un impact et c’est indéniable. Cependant, il faut en mesurer la nature exacte. Le marché pétrolier est mondial et interconnecté. Une tension au Moyen-Orient ou ailleurs se répercute immédiatement sur les cours des produits pétroliers et donc sur les prix à l’importation de nos pays puisque que nos économies importent massivement des produits raffinés. La volatilité géopolitique, au bout du compte, elle se paie à la pompe par le consommateur final. La crise sécuritaire au Sahel ajoute une dimension proprement sous régionale. L’insécurité complique l’approvisionnement des pays enclavés comme le Mali, elle alourdit les coûts logistiques et l’assurance des convois. J’ai vu, au Mali, au Niger et ailleurs aussi à quel point la desserte des marchés intérieurs dépend de corridors sûrs depuis les ports côtiers que ce soient Cotonou, Lomé, Dakar ou Abidjan. Quand une route est coupée ou qu’une cargaison est retardée ou attaquée, le risque de pénurie devient très concret en quelques jours seulement.
Ma conviction sur la base de mon expérience est que la meilleure réponse tient en 2 points à savoir des stocks de sécurité solides et une vraie diversification des sources d’approvisionnement. Les stocks de sécurité jouent un double rôle. Ils protègent de la rupture physique en cas de crise logistique et ils amortissent la volatilité des prix parce qu’on n’est pas obligé d’acheter au plus mauvais moment. Le problème et c’est là que réside toute la difficulté est que constituer et financer ces stocks coûte cher. La tentation quand la trésorerie est tendue, c’est de les réduire exactement au moment où ils sont le plus utiles. Un pays qui maintient des stocks suffisants et qui ne dépend pas d’une seule route ni d’un seul fournisseur absorbe beaucoup mieux les chocs, qu’ils soient géopolitiques ou provenant d’autres facteurs du marché.
Des pays européens avaient annoncé, il y a quelques années à Glasgow, leur décision d’arrêter de financer des Investissements dans les énergies fossiles. Que vous inspire une telle mesure ?
Ce que ça m’inspire d’abord, je vais être direct, c’est un sentiment d’injustice. On demande à l’Afrique qui a la plus faible responsabilité historique dans les émissions de renoncer à ses ressources pétrolières et gazières au moment même où elle en a besoin pour son développement. Couper le financement des projets fossiles africains sans offrir d’alternative à la même échelle, c’est fragiliser des économies entières. Est-ce que c’est juste ? Je pense que non !
Sur le plan pratique, j’observe que ça crée surtout un vide qui peut se combler. Quand les banques et les majors occidentales se retirent, d’autres acteurs prennent la place qu’il s’agisse de compagnies nationales, d’opérateurs régionaux. C’est exactement ce qu’on voit dans le downstream où le désengagement des grands groupes internationaux ouvre la voie à des acteurs locaux, régionaux et même des traders. Le financement ne disparaît pas, en réalité, il change de mains et de conditions. Alors l’Afrique doit s’organiser pour financer elle-même sa transition, à son rythme plutôt que de la subir.
L’OPEP semble avoir retrouvé une certaine maitrise du marché des hydrocarbures. Une des conséquences de cette reprise en main est la montée en puissance des NOC (National Oil Companies) par rapport aux IOC (International Oil Companies). Selon vous, quelles peuvent en être les conséquences ?
C’est effectivement une tendance de fond. Sur l’upstream, oui, le rapport de force évolue en faveur des compagnies nationales productrices sur la base d’un souverainisme renforcé. Mais ce phénomène ne s’arrête pas à ce niveau, il se lit aussi très clairement dans le downstream africain. On a vu les majors internationales céder des actifs entiers de distribution à des groupes régionaux, exactement comme quand OLA Energy a repris les filiales laissées par ExxonMobil et Shell dans plusieurs pays. Et ça continue aujourd’hui avec par exemple les actifs cédés récemment par TotalEnergies en Afrique de l’Est, une région où j’ai justement siégé au conseil d’administration d’une filiale du groupe comme dit précédemment. J’ai donc vu de très près comment un acteur africain reprend, structure et fait vivre des actifs que les grands groupes abandonnent.
Les conséquences sont doubles. Côté positif, ça renforce l’ancrage africain de la filière. La valeur reste sur le continent, les décisions se prennent plus près du terrain et ça fait émerger de vrais champions régionaux. Cepandant, il y a un point de vigilance. Ces nouveaux acteurs doivent absolument maintenir le niveau d’exigence des majors en matière de sécurité, de standards techniques et de gouvernance. C’est précisément là que se situe une grande partie de notre travail de conseil aujourd’hui à savoir aider ces structures à combler l’écart entre l’expertise des grands groupes et les besoins du marché local.
Dernière question, les acteurs du marché jouent beaucoup sur la volatilité à court terme, qui est actuellement très forte dans le domaine pétrolier, en raison du contexte géopolitique. Quels peuvent en être les impacts sur les économies africaines ?
La volatilité est je le pense l’ennemi numéro un de nos économies. Un peu plus encore que le niveau des prix lui-même. Un prix élevé mais stable, on peut le planifier, le budgétiser et comme on dit, on fait avec. Un prix qui varie fortement, lui, il désorganise tout. Les finances publiques quand l’Etat subventionne, la trésorerie des distributeurs qui achètent une cargaison à un prix et la revendent à un autre et bien sûr le pouvoir d’achat des ménages à la pompe. Tout le monde encaisse le choc.
Au niveau macroéconomique, cette volatilité pèse sur la balance commerciale des pays importateurs et sur l’inflation. Et pour un distributeur, elle transforme un métier de volume à marge faible en gestion du risque permanente. C’est épuisant. Les amortisseurs dont je parlais tout à l’heure, au premier rang desquels des stocks de sécurité suffisants, prennent ici tout leur sens. Ils évitent de répercuter brutalement chaque soubresaut du marché sur le consommateur et sur les finances publiques.
J’ajoute à cela des mécanismes de lissage des prix bien conçus, un montage financier des importations plus robuste et à terme davantage de capacité de raffinage et de transformation locale. C’est en réduisant notre exposition brute au marché mondial qu’on gagnera vraiment en résilience. Voilà, au fond, tout le sens de mon engagement aujourd’hui auprès des acteurs de la filière.
Propos recueillis par A.C. DIALLO – ©Magazine BUSINESS AFRICA



Laisser un commentaire