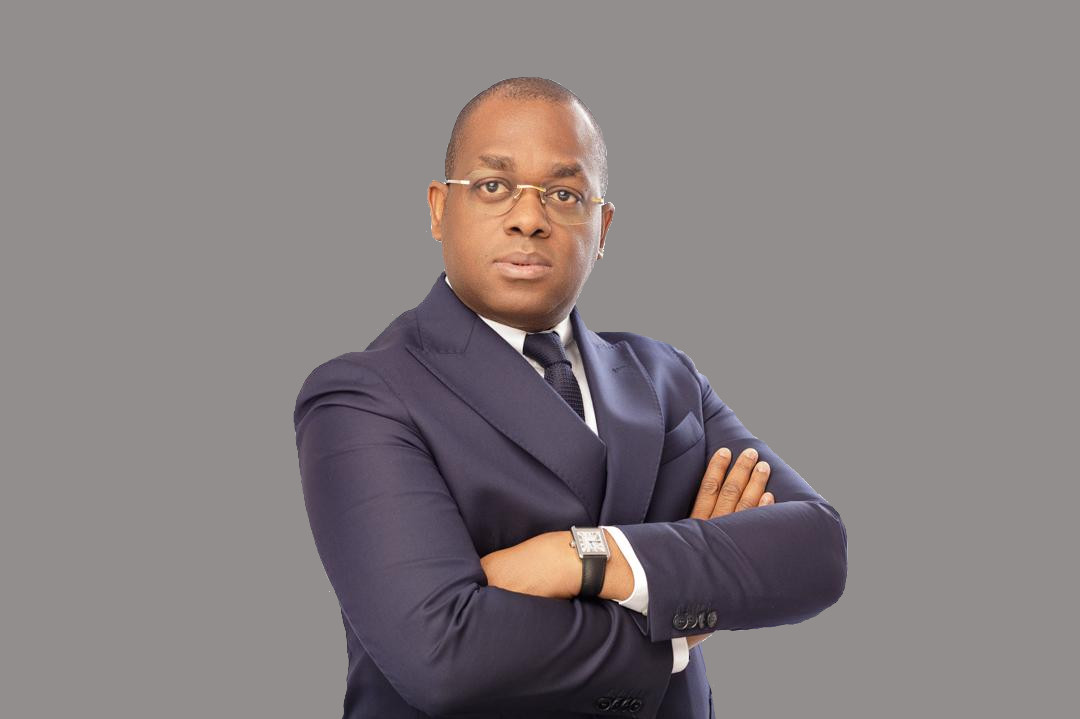
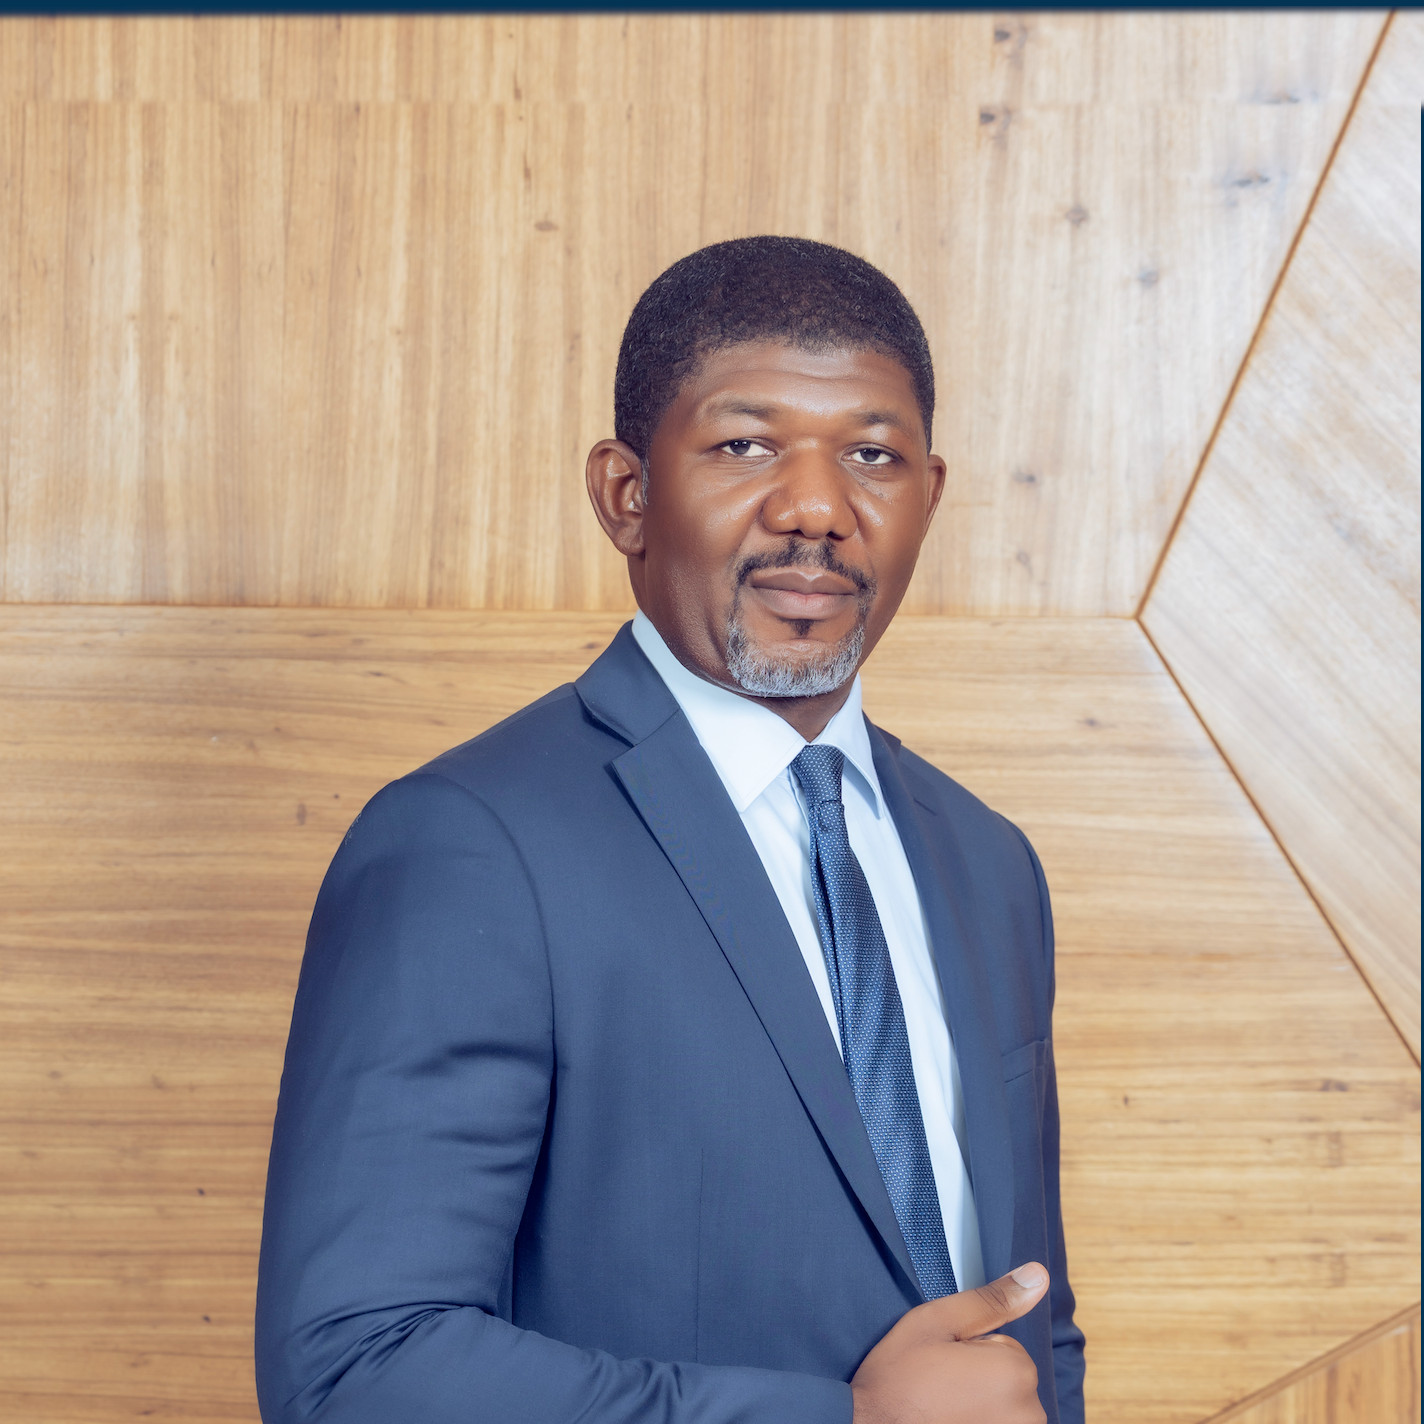
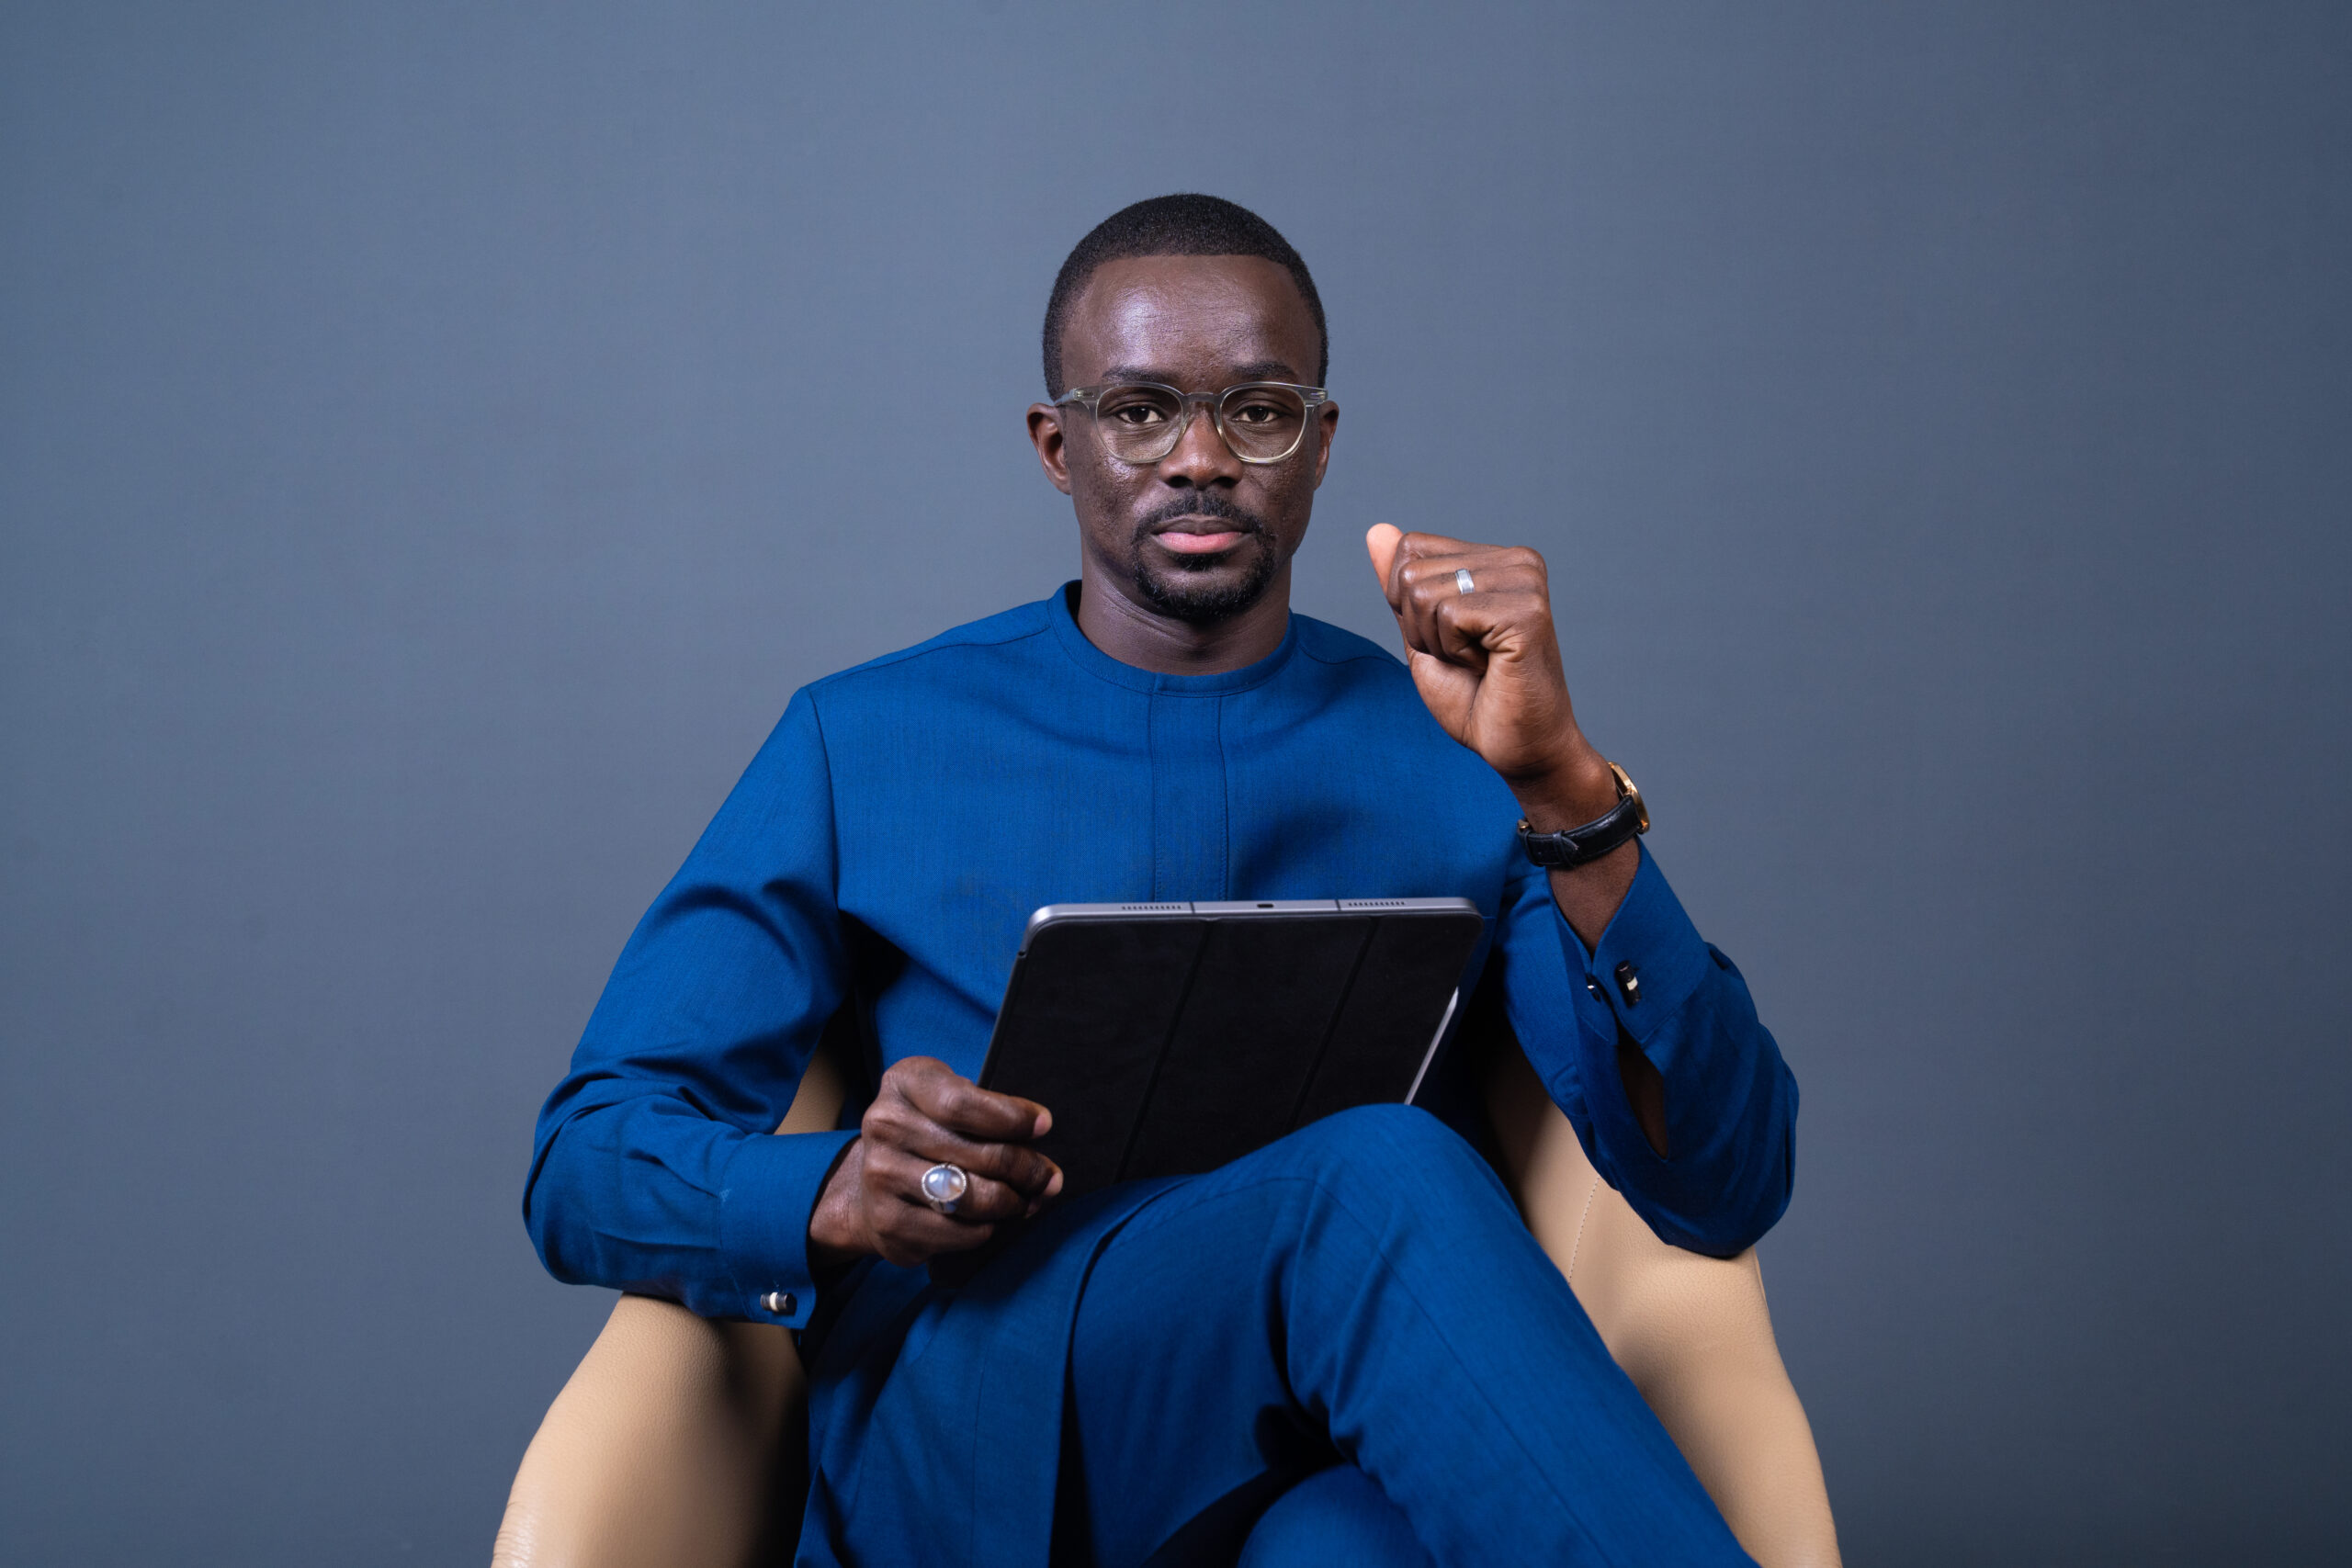
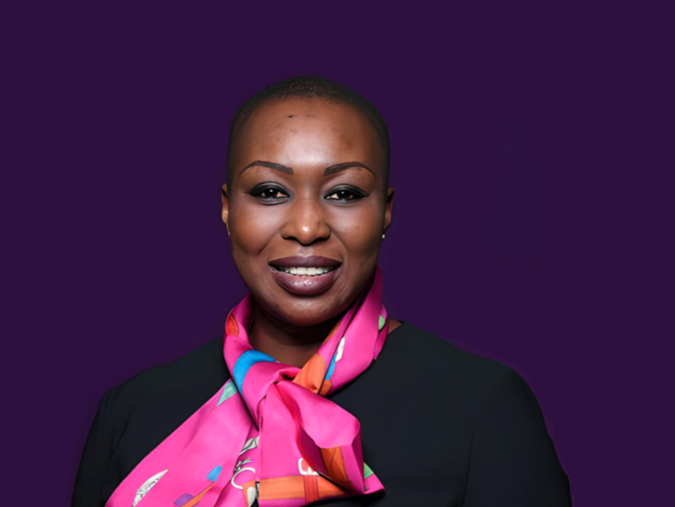
Entretien avec Maître Edem ZOTCHI, Avocat au Barreau du Togo depuis 2006. Il a exercé pendant vingt ans au sein de cabinets de premier plan en Afrique de l’Ouest, dans une pratique construite au croisement de l’énergie, des infrastructures et du financement. C’est fort de cette expérience qu’il fonde, en 2025, le Cabinet ZOTCHI AVOCATS avec une vocation est double : accompagner les investisseurs et opérateurs d’Europe, d’Amérique et d’Asie qui s’implantent en Afrique, et sécuriser la position juridique des entreprises africaines à l’international. Le cabinet se veut ancré dans les réalités du continent, à l’aise dans la complexité juridique et utile à la transformation économique et sociale de l’Afrique.
De par votre expérience, pouvez-vous nous dire ce que les PPP ont de spécifique sur le plan juridique ?
Le PPP se distingue du marché public classique par trois traits juridiques cumulatifs. La Loi n°2021-034 du 31 décembre 2021 relative aux contrats de Partenariat Public-Privé le définit comme un contrat administratif, écrit et conclu à titre onéreux, par lequel une autorité contractante confie à un opérateur privé une mission globale qui peut cumuler conception, financement, réalisation, exploitation et maintenance, alors que la commande publique classique sépare généralement ces fonctions. Ensuite, la rémunération est différée et adossée à la performance : paiement par l’usager, paiement public sous forme de loyers échelonnés, ou combinaison des deux, avec des mécanismes d’indexation et de pénalités. Enfin, le contrat organise un partage contractuel des risques — de construction, de disponibilité, de demande — qui doit être explicitement alloué à la partie la mieux à même de le maîtriser. L’Unité PPP, instituée par le Décret n°2022-066/PR du 11 mai 2022, appuie l’autorité contractante dans cet exercice ; le contrôle relève de la Direction Nationale du Contrôle de la Commande Publique (DNCCP) et la régulation de l’Autorité de Régulation de la Commande Publique (ARCOP). C’est cette architecture, plus que la simple présence d’un partenaire privé, qui caractérise juridiquement le PPP.
Quels sont, selon vous, les principaux enjeux juridiques liés aux PPP ?
Tout part du caractère composite de ces contrats, qui empruntent à plusieurs branches du droit : ils se situent à la frontière entre le droit public, le droit des contrats, le droit des sociétés et le droit du financement. Contrairement au marché public classique, le partenaire privé ne se borne pas à exécuter des travaux. Il porte le plus souvent le financement, la conception, la construction, l’exploitation et la maintenance de l’infrastructure pendant une longue durée.
De notre pratique, se dégagent plusieurs enjeux.
- L’allocation des risques. Une répartition mal calibrée fragilise la bancabilité du projet ou expose l’État à des engagements hors bilan mal maîtrisés : chaque risque doit revenir à l’acteur le mieux placé pour le porter.
- La stabilité du cadre contractuel face à l’aléa (théorie de l’imprévision, fait du prince, clauses de réexamen).
- Le régime des garanties et sûretés mobilisables au profit des prêteurs, qui doit s’articuler avec l’Acte uniforme portant organisation des sûretés et l’Acte uniforme portant organisation des procédures collectives d’apurement du passif.
- La sécurisation du financement de projet, notamment les mécanismes de cession de créances au profit des bailleurs.
- La soutenabilité budgétaire. Les engagements de long terme de l’État doivent rester compatibles avec la trajectoire des finances publiques et le plafond d’endettement.
- Le règlement des différends, sur lequel je reviendrai.
Il est souvent reproché aux PPP de « dessaisir » l’administration de ses compétences et de n’être, en réalité, qu’une « privatisation » déguisée. Êtes-vous de cet avis ?
Ce reproche mérite d’être fortement nuancé. Dans une privatisation, l’État transfère la propriété ou le contrôle d’un actif à une personne privée. Juridiquement, le PPP n’emporte aucun transfert de propriété du service public ni de la mission d’intérêt général : l’autorité contractante demeure titulaire du service, fixe les objectifs de performance, contrôle l’exécution et récupère les ouvrages en fin de contrat, souvent avec un droit de retour anticipé en cas de manquement grave. La Loi n°2021-034 conserve d’ailleurs à la personne publique, pendant toute la durée du contrat, des prérogatives de contrôle et de sanction, ce qui la distingue nettement d’une privatisation, laquelle transfère durablement la propriété et la maîtrise de l’activité. Le vrai risque n’est donc pas juridique mais institutionnel : une négociation contractuelle insuffisante ou des capacités de suivi trop faibles du côté de l’administration peuvent donner, dans les faits, l’impression d’un dessaisissement. La réponse n’est pas d’écarter l’outil, mais de renforcer la fonction de contrôle.
La mise en œuvre d’un PPP exige de la part de la personne publique des compétences de haut niveau, tant au stade de la passation (structuration en mode « projet ») que pour son suivi. En Afrique, et plus particulièrement au Togo, ces ressources humaines sont-elles disponibles et suffisantes ?
Les progrès accomplis sont réels, mais les capacités demeurent inégales. Les PPP mobilisent des compétences pluridisciplinaires : juristes, financiers, économistes, ingénieurs, spécialistes de la passation des contrats publics, experts environnementaux et fiscalistes. Le choix institutionnel togolais est pertinent : le Décret n°2022-066/PR a créé une Unité PPP rattachée à la Présidence de la République, chargée de conseiller et d’appuyer les autorités contractantes dans l’évaluation préalable, la structuration et le suivi des projets, aux côtés de l’ARCOP, dont les compétences de régulation ont été étendues aux PPP, et de la DNCCP pour le contrôle de la commande publique. C’est une avancée réelle par rapport à une gestion purement sectorielle. Ces structures restent toutefois jeunes et les compétences les plus pointues — modélisation financière, négociation de conventions de financement, structuration juridique complexe — restent rares et concentrées. La pratique montre un recours fréquent à l’expertise externe, aux cabinets d’avocats et aux conseils financiers, pour accompagner les ministères sectoriels. Il faut continuer à investir dans la formation et dans l’accompagnement des administrations sectorielles afin qu’elles puissent dialoguer efficacement avec des investisseurs et des bailleurs de fonds souvent très sophistiqués.
Quid de la régulation juridique des PPP ? Qu’en dit le droit OHADA ?
Soyons précis : l’OHADA n’a pas d’Acte uniforme consacré aux PPP — la matière relève du droit administratif de chaque État membre et, au niveau régional, de la Directive n°01/2022/CM/UEMOA du 30 septembre 2022 portant cadre juridique et institutionnel des partenariats public-privé dans l’Union Économique et Monétaire Ouest Africaine. Plusieurs Actes uniformes s’appliquent en revanche de façon transversale aux montages en PPP : l’Acte Uniforme révisé relatif au droit des sociétés commerciales et du groupement d’intérêt économique pour la constitution de la société de projet (SPV), souvent une société commerciale de droit togolais dédiée ; l’Acte uniforme portant organisation des sûretés pour les sûretés à consentir par la société de projet au profit des prêteurs ; l’Acte uniforme portant organisation des procédures simplifiées de recouvrement et des voies d’exécution pour les voies d’exécution ; et l’Acte uniforme relatif au droit de l’arbitrage. Le PPP togolais relève ainsi d’un droit national spécifique, qui puise toutefois l’essentiel de ses instruments d’exécution et de sécurisation dans le socle commun OHADA et UEMOA.
Concrètement, comment les investisseurs peuvent-ils sécuriser juridiquement un PPP contre les risques politiques ou sécuritaires ?
Plusieurs leviers, à combiner, permettent de couvrir ce type de risque.
- Des clauses contractuelles de stabilisation ou de réexamen, et des mécanismes d’indemnisation en cas de fait du prince ou de changement de législation défavorable.
- Le recours à des garanties souveraines ou à des garanties partielles de risque octroyées par des institutions de garanties.
- La souscription d’une assurance risque politique auprès d’organismes tels que la MIGA ou l’ATIDI (African Trade and Investment Development Insurance, ex-ATI), couvrant l’expropriation, la rupture de contrat par l’État ou la violence politique.
- Une clause d’arbitrage international clairement rédigée (CCJA, CCI ou CIRDI selon les cas) écartant toute ambiguïté sur la juridiction compétente et la loi applicable.
- Des step-in rights (ou droits d’intervention / droits de substitution) au profit des prêteurs, leur permettant de se substituer temporairement au titulaire défaillant plutôt que de subir la résiliation du contrat.
Aucun de ces outils ne suffit isolément : c’est leur combinaison qui assure, en pratique, la meilleure sécurisation.
Quelles sont, selon vous, les conditions pour que les PPP soient une option économiquement viable pour la fourniture d’infrastructures publiques ?
La viabilité économique tient à des conditions à la fois juridiques et financières.
- Une évaluation préalable rigoureuse démontrant la valeur ajoutée du PPP par rapport à une commande publique classique, exigence que posent désormais la Loi n°2021-034 et le Décret n°2022-065/PR du 11 mai 2022 avant toute passation.
- Un partage des risques réaliste, qui n’impose pas au privé des risques qu’il ne maîtrise pas (demande, foncier, autorisations), sous peine de renchérir excessivement le coût du financement.
- Un cadre tarifaire ou de paiement public clair et prévisible sur toute la durée du contrat, condition de la bancabilité auprès des prêteurs.
- Un engagement budgétaire pluriannuel sincère de l’État, articulé avec la trajectoire des finances publiques et le plafond d’endettement.
- La qualité des études techniques, environnementales et financières en amont, qui conditionne la fiabilité des projections sur lesquelles reposent les prêts.
Faute de réunir ces conditions, le PPP se révèle souvent plus coûteux pour la collectivité qu’un financement public classique.
Le PPP n’est jamais une solution de financement miracle : il ne crée de la valeur que lorsqu’il procure un meilleur rapport coût-performance qu’une réalisation publique classique.
Quelles sont les modalités de règlement des différends dans les projets d’infrastructures ? Entre le recours à l’arbitrage (institutionnel ou ad hoc) et un mode alternatif de règlement des litiges, lequel recommandez-vous ?
Dans notre pratique, la réponse la plus efficace n’est pas binaire : elle est échelonnée. Je recommande de prévoir d’abord un mécanisme de résolution amiable — comité de règlement des différends ou dispute board paritaire — chargé de traiter en continu les difficultés techniques et financières d’exécution, ce qui évite la cristallisation de litiges lourds sur un contrat de longue durée. À défaut de résolution amiable dans un délai fixé, la clause doit renvoyer à un arbitrage institutionnel, CCJA pour les litiges régionaux ou CCI pour les montages impliquant des investisseurs internationaux, plutôt qu’à l’arbitrage ad hoc, dont la mise en œuvre pratique — désignation des arbitres, administration de la procédure — s’avère souvent plus lente et incertaine face à une partie publique. L’arbitrage institutionnel offre en outre l’avantage, décisif pour les prêteurs, d’une sentence bénéficiant d’un régime d’exequatur et d’exécution plus prévisible dans l’espace OHADA.
D’une manière générale, pensez-vous qu’en Afrique, et plus particulièrement au Togo, la législation régissant les PPP et leur financement est adaptée ? Donne-t-elle aux bailleurs de fonds et aux investisseurs potentiels les assurances voulues ?
Le cadre togolais issu de la Loi n°2021-034 et de ses décrets d’application est moderne et globalement convergent avec la Directive n°01/2022/CM/UEMOA : évaluation préalable obligatoire, institution d’une Unité PPP dédiée, procédures de passation encadrées, régime clair de partage des risques. C’est un progrès net par rapport à la situation antérieure. Deux réserves demeurent toutefois. D’une part, ce cadre est encore jeune : la jurisprudence et la pratique administrative qui donnent corps à la loi restent limitées, ce qui laisse une part d’incertitude que seuls des dossiers menés à leur terme permettront de résorber. D’autre part, la soutenabilité budgétaire des engagements de long terme pris par l’État reste un point de vigilance constant pour les bailleurs, indépendamment de la qualité du texte. Le cadre juridique togolais donne donc aujourd’hui des assurances réelles mais encore perfectibles — la confiance des investisseurs se construira surtout par l’accumulation de projets menés avec rigueur et transparence.
Propos recueillis par A.C. DIALLO – ©Magazine BUSINESS AFRICA



Laisser un commentaire