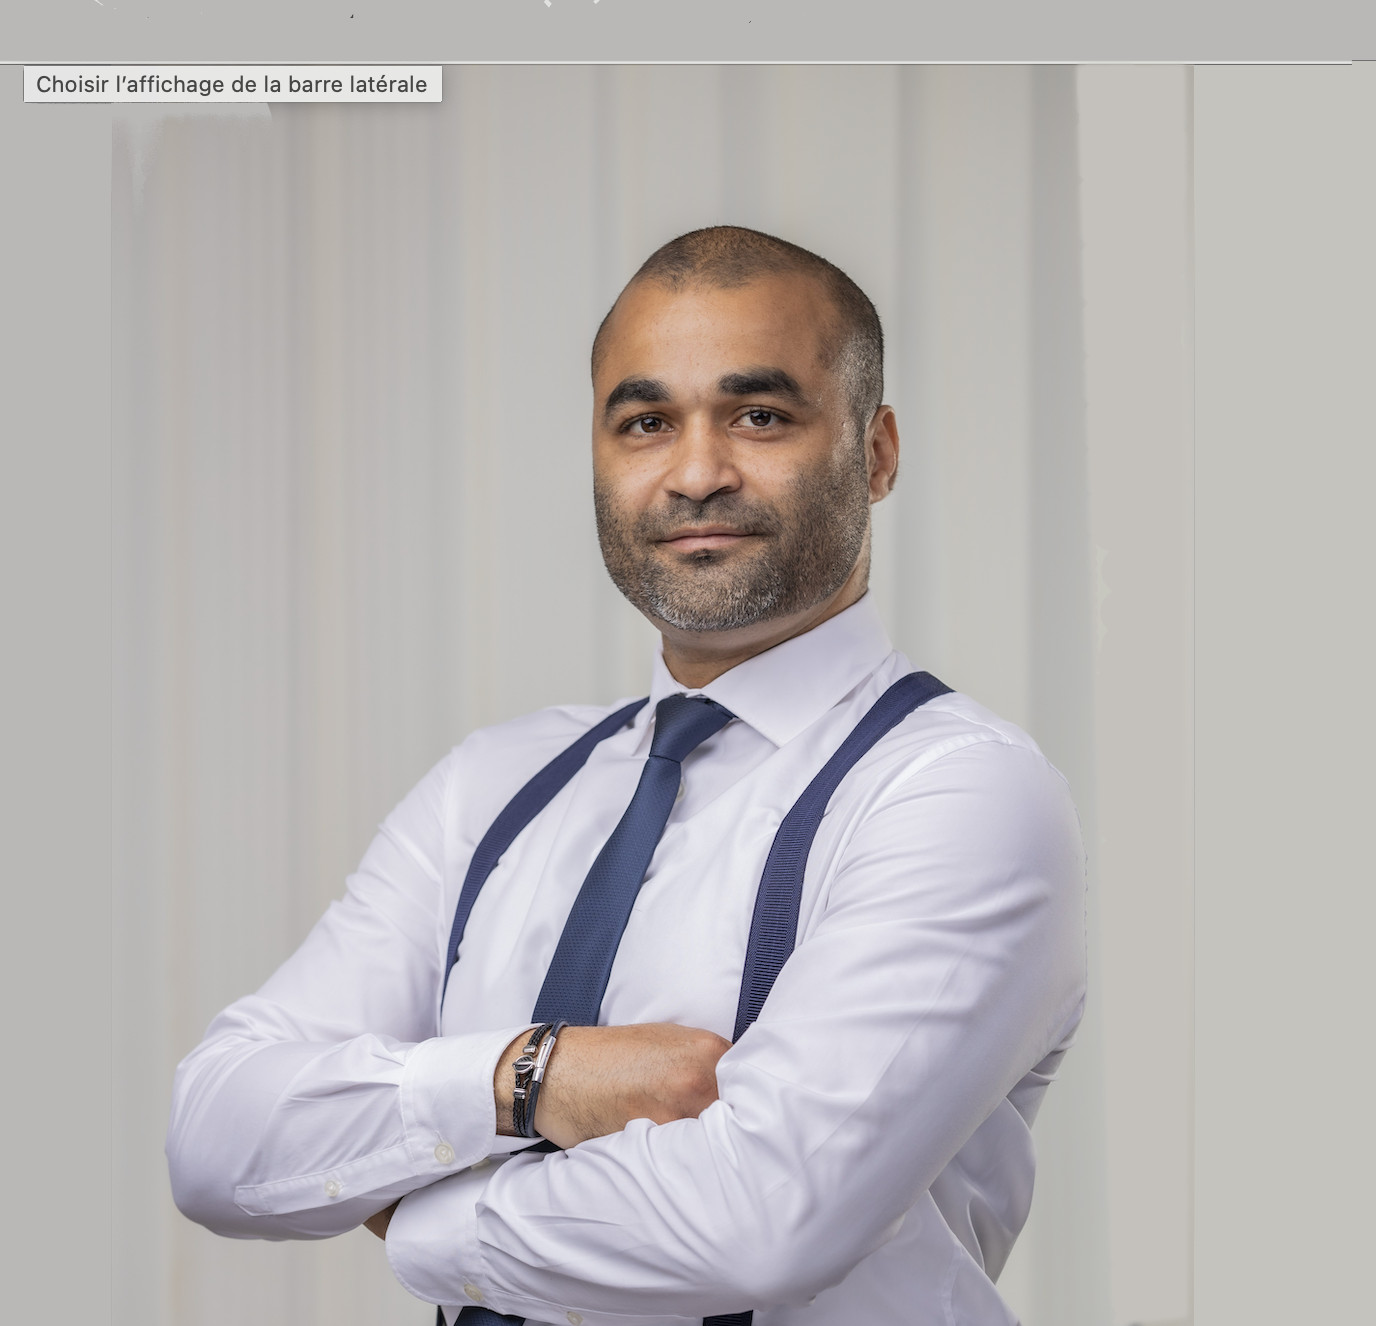
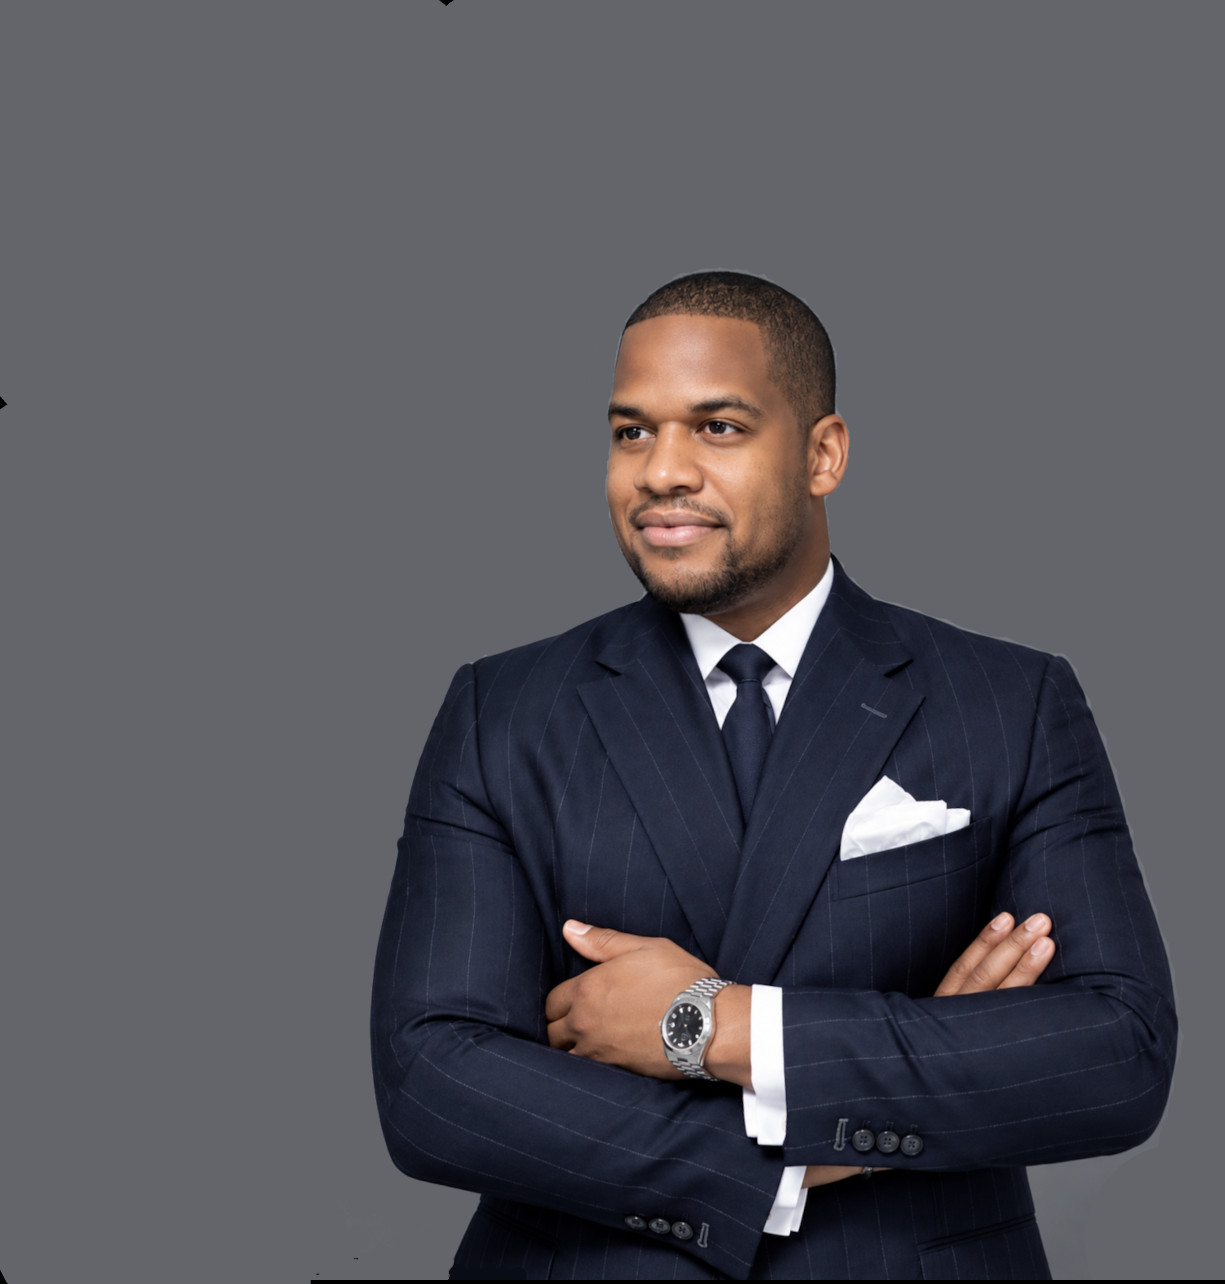
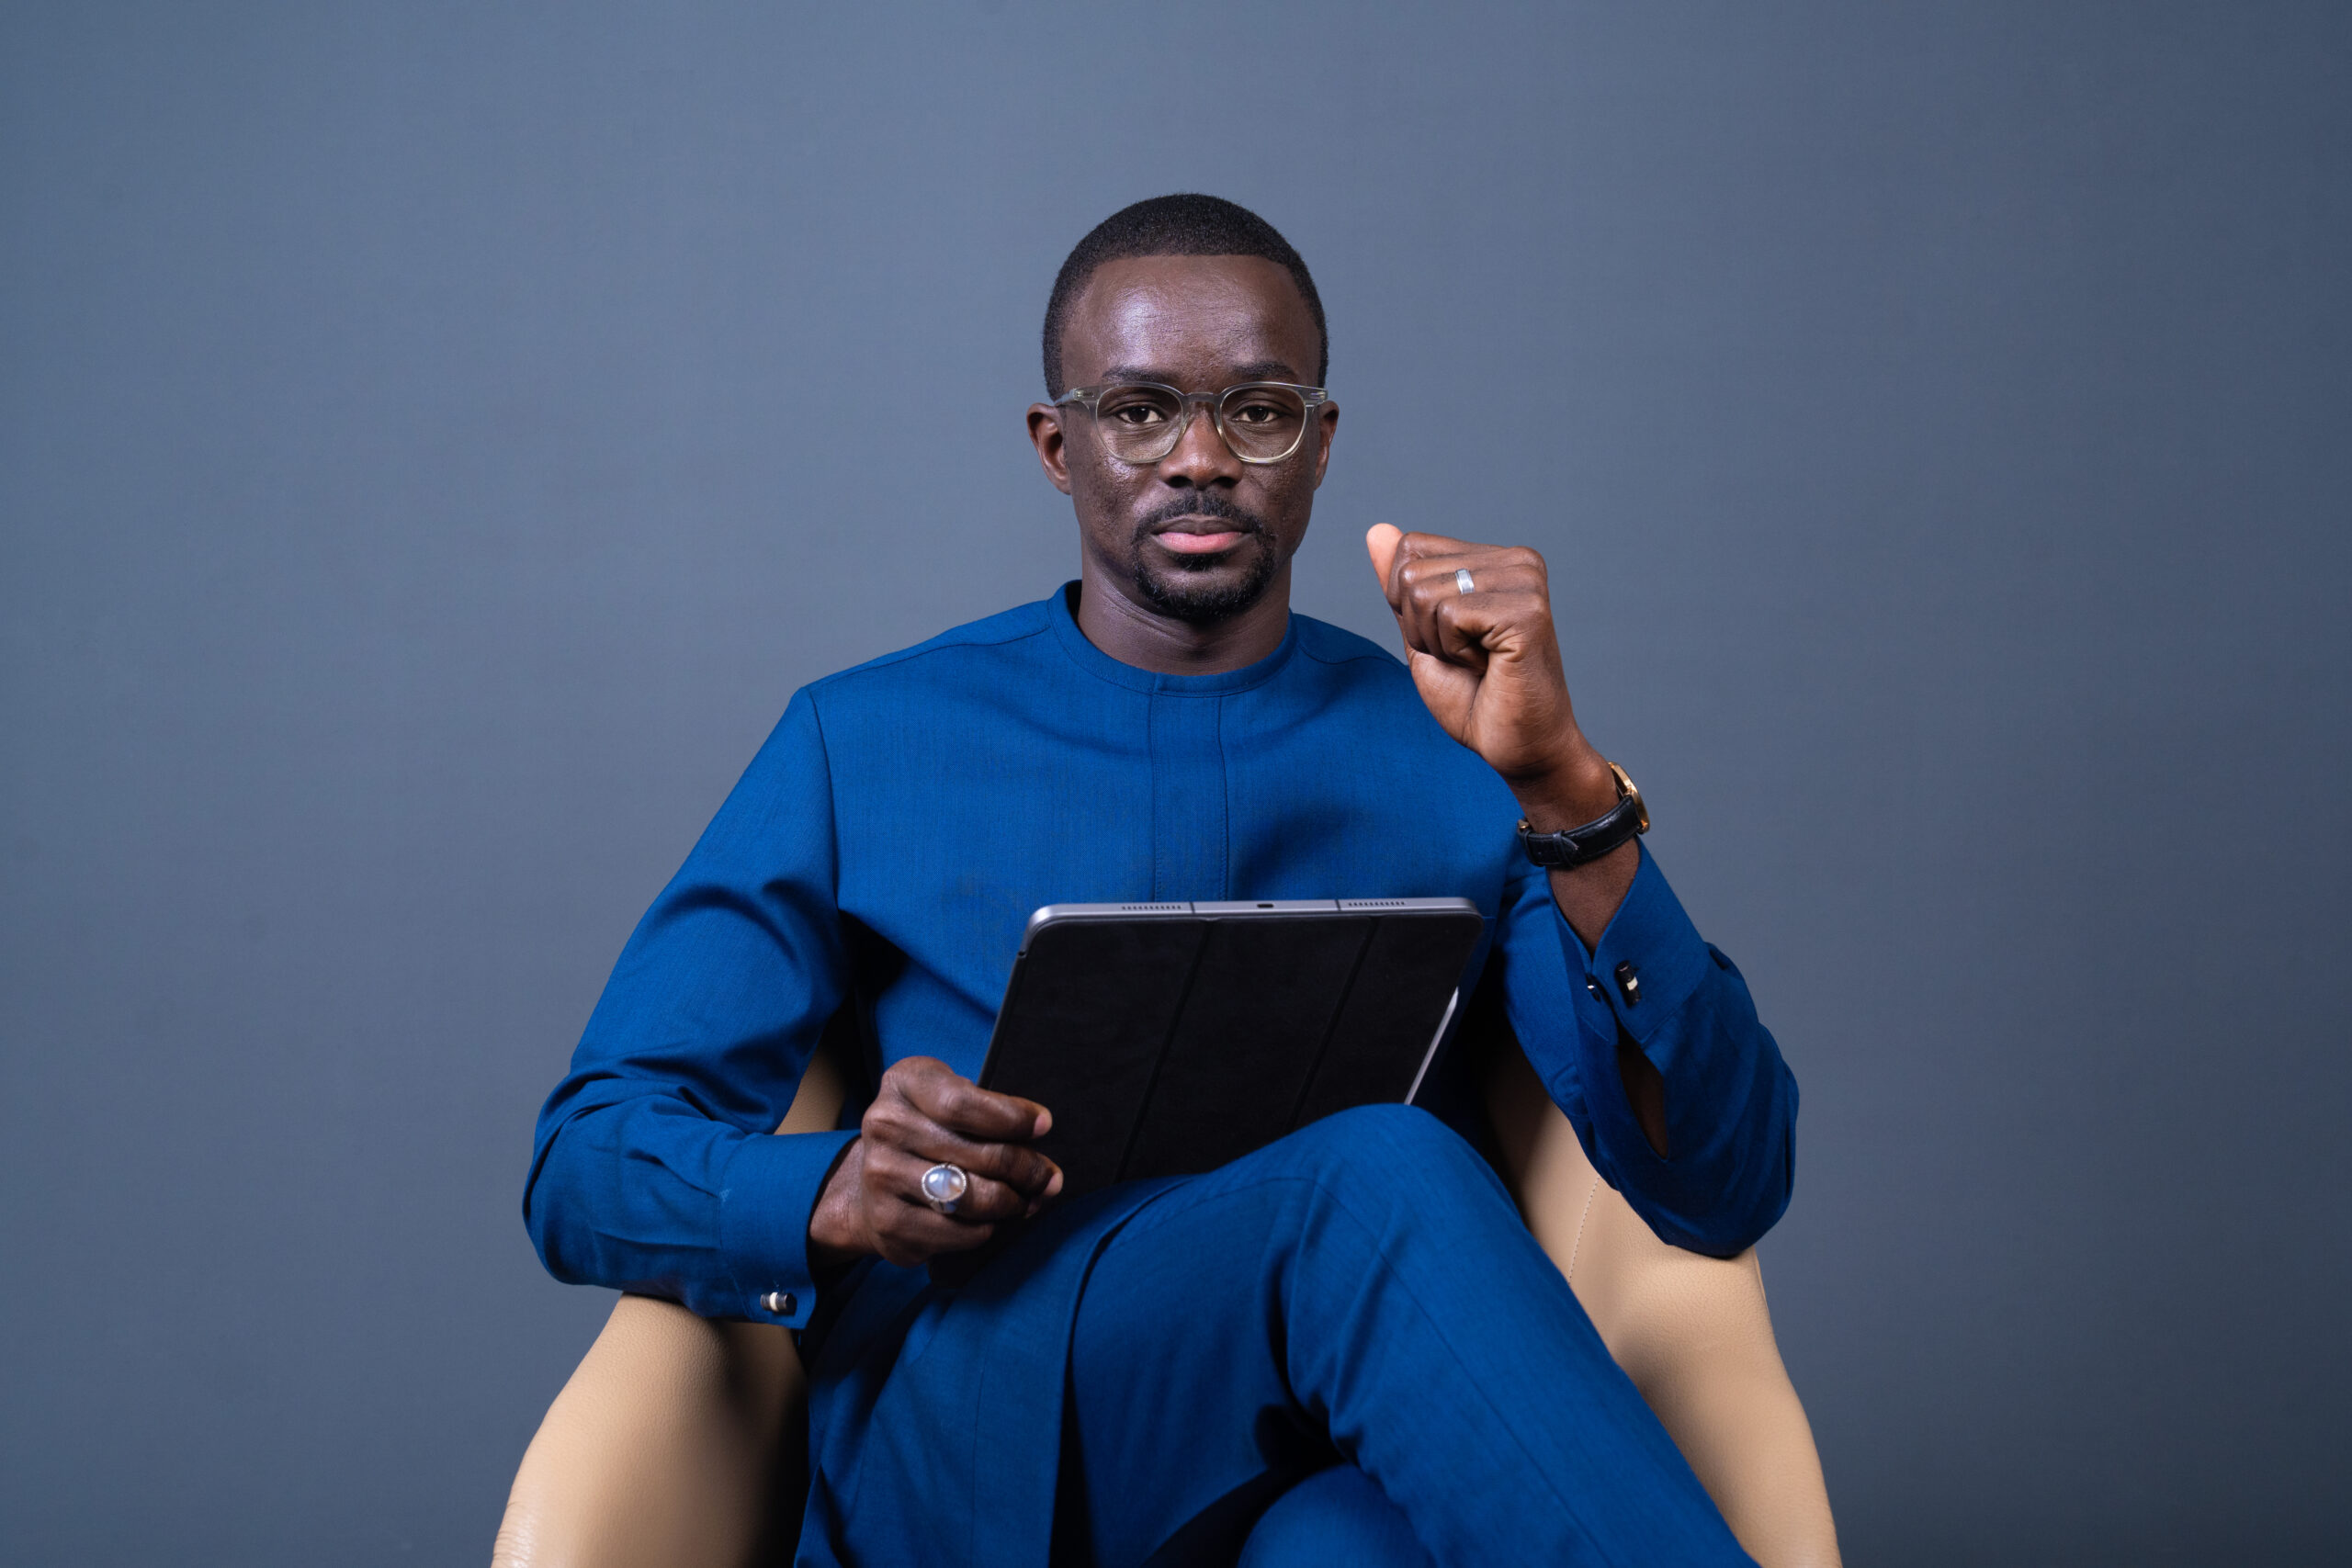
Guillaume KETY dirige AFRIKA FORWARD, un Cabinet de conseil à l’investissement, bénéficiant d’une dizaine d’années d’expérience et qui a accompagné plus d’une centaine de projets d’investissement dans divers secteurs, principalement en Côte d’Ivoire, mais aussi en Afrique, Sénégal, Cameroun, Mauritanie. Dans cette interview, il partage son analyse sur l’évolution du climat des affaires et livre ses recommandations pour attirer plus d’investissements directs étrangers (IDE) sur le continent.
Selon la Cnuced, les investissements étrangers en Afrique ont bondi de 75 % pour atteindre un niveau record de 97 milliards de dollars en 2024. Cette tendance va-t-elle se poursuivre ou s’inverser, au regard de la conjoncture économique actuelle, marquée par des tensions commerciales et géopolitiques ?
Il faut avant tout noter que sur la période allant de 2017 à 2025, les flux d’investissement vers l’Afrique connaissent une hausse moyenne d’environ 13%, là où la tendance moyenne mondiale sur la même période s’apparente à des montages russes à tendance baissière avec un recul d’environ 6% (ces deux chiffres tiennent compte du choc lié à la période Covid 19). Le bon de 75% des IDE vers l’Afrique confirme donc cette tendance. Cela dit, il faut le regarder de près. En effet, il s’explique pour l’essentiel par une seule opération : le mégaprojet de développement urbain et touristique de Ras El-Hekma, en Égypte, financé par Abu Dhabi Developmental Holding Company, qui a fait passer les IDE égyptiens de 9,8 à 46,6 milliards de dollars en une seule année. Hormis cette transaction exceptionnelle, la progression réelle des IDE vers le continent en 2024 était de 12 %. A la même période, les IDE mondiaux ont reculé de 11 %, passant de 1 670 milliards de dollars en 2023 à 1 490 milliards en 2024. Il s’est donc agit pour cette année d’un chiffre solide réalisé par le continent africain.
Notons que le Rapport sur l’investissement dans le monde 2026 de la CNUCED, publié en juillet dernier, montre que les flux vers l’Afrique sont retombés à environ 70 milliards de dollars en 2025, soit un recul d’environ 26 %, alors même que les IDE mondiaux progressaient de 4 %, à 1 600 milliards de dollars. Autrement dit, l’Afrique a décroché au moment même où le reste du monde repartait.
Au regard de ces variations, on comprend bien que l’analyse des taux de croissance des flux d’investissement ne doit pas uniquement tenir compte des chiffres, mais aussi et surtout des raisons qui ont conduit à ces résultats.
On pourrait dire qu’en dehors des crises mondiales, l’attractivité des investissements telle qu’elle est estimée et calculée reste souvent dépendante d’un petit nombre de méga-transactions plutôt que d’un flux large et diversifié. C’est une mécanique que l’on retrouve dans la majeure partie du monde. Ce qui distingue l’Afrique, c’est une certaine concentration à l’échelle des pays : l’Égypte et l’Afrique du Sud ont dominé les classements presque chaque année depuis 2018, et une étude USDA/BAD montre que quatre pays (Maurice, Afrique du Sud, Nigeria, Égypte) concentraient près de 65 % du stock d’IDE du continent sur 2014-2018
Toutefois, je choisis d’être optimiste sur la tendance de fond, en ce qui concerne les IDE vers l’Afrique et cela pour trois raisons majeures. D’abord, malgré la baisse enregistrée en 2025, les années 2024 et 2025 font partie des trois meilleures années pour l’Afrique, en termes de flux d’IDE depuis 1990, et le niveau des flux sur ces deux dernières années demeure au-dessus de la moyenne observée entre 2010-2024 : il y a donc un vrai plancher structurel. Ensuite, le nombre de projets greenfield a augmenté même quand leur valeur baissait, ce qui traduit un engagement plus large des investisseurs sur des projets de taille moyenne, un signal plus sain qu’une poignée de méga-deals. Enfin, le contexte géopolitique actuel : guerres commerciales, course aux minéraux critiques, accélération de la mise en œuvre de la Zone de libre-échange continentale africaine (ZLECAf), pousse une partie des capitaux à chercher de nouveaux points d’ancrage, et l’Afrique en fait partie.
De nombreux pays africains ont adopté des mesures législatives et réglementaires pour attirer plus d’investissements nationaux et internationaux. Quel bilan en faites-vous ? Cela suffit-il ?
Effectivement, on peut dire que la mise en place de cadres juridiques incitatifs a contribué à l’attraction d’investissements nationaux et internationaux en Afrique. Dans son rapport sur les IDE 2025, la CNUCED note que les mesures incitatives et les mesures de facilitation de l’investissement ont représenté plus de 70 % de l’ensemble des mesures favorables aux investisseurs durant cette année. Ces mesures doivent évidemment être continuellement renforcées et actualisées afin de refléter les besoins des investisseurs.
Les exemples concrets ne manquent pas : la Mauritanie a refondu son code des investissements en 2025 pour simplifier les procédures et harmoniser les régimes fiscaux ; le Maroc a réformé ses Centres régionaux d’investissement et créé le Fonds Mohammed VI pour l’investissement, dans l’objectif de mobiliser 550 milliards de dirhams d’investissements privés sur 2022-2026. Ici même, en Côte d’Ivoire, le CEPICI vient de lancer, en juillet 2026, son Guichet unique de déclaration de l’investissement privé, avec l’appui de la Banque Africaine de Développement, pour centraliser un suivi jusque-là partagé entre plusieurs administrations.
Les mesures législatives et réglementaires d’incitation à l’investissement sont importantes car elles permettent d’encadrer les processus d’investissement, de créer un cadre propice, de garantir, au niveau des textes, les intérêts des investisseurs et de leur accorder un certain nombre d’avantages, notamment fiscaux, permettant ainsi une hausse de rentabilité des projets.
Ceci étant, les mesures incitatives, bien que nécessaires, à elles seules, ne sont pas suffisantes.
En effet, l’attractivité des investissements tient compte d’autres facteurs essentiels tels que la sécurité, la présence d’infrastructures de base (routes, chemins de fer, énergie, etc..), les délais d’obtention des autorisations nécessaires à l’exercice des activités, le coût des facteurs de production (eau, électricité, matières premières), la présence de zones industrielles viabilisées et l’accès au foncier, les procédures d’importation d’équipements, la disponibilité des compétences humaines.
En somme, pour attirer les investissements nationaux et internationaux, il faut un environnement des affaires sain et en constante amélioration.
Quelles sont les actions prioritaires à engager par les Etats africains pour redynamiser le secteur de l’investissement, qu’il soit national ou étranger ?
Les Etats africains ne sont pas tous au même niveau de développement, et encore moins de cadre incitatif à l’investissement. Cela dit, à mon sens voici quelques actions qui pourraient être engagées en vue de redynamiser le secteur de l’investissement sur le continent :
1/ Renforcer le cadre macroéconomique et la stabilité politique. La combinaison de ces deux facteurs constitue un des piliers fondamentaux sur lequel repose toute décision d’investissement à long terme.
En effet, ces piliers réduisent drastiquement les risques de perte de capital pour les investisseurs. Cela constitue un point majeur sur un continent où la perception du risque reste parfois élevée aux yeux de certains investisseurs. Les indicateurs macroéconomiques tels que l’inflation contrôlée, la stabilité de la monnaie et/ou dette publique soutenable, offrent aux entreprises la visibilité nécessaire pour projeter leurs revenus et sécuriser leurs marges.
De plus, la stabilité politique et le respect des règles du jeu constituent également des critères majeurs pour l’investisseur. Les investisseurs tant nationaux qu’étrangers ont besoin de certitude quant à leurs titres de propriété, les avantages dont ils bénéficient, leurs contrats en cours, ainsi que la sécurité des biens et des personnes.
2/ Consolider le climat des affaires et la gouvernance. Ces deux actions sont fondamentales pour attirer et surtout retenir les investissements dans la région. L’amélioration du climat des affaires permet entre autres, la facilitation des formalités administratives, bureaucratiques et favorisent l’initiative privée. Une gouvernance consolidée garantit la sécurité des investissements au niveau juridique, règlementaire et est un gage de lutte contre la corruption. Le continent souffre de taux de crédit élevé, or le risque pays qui est évalué par la note souveraine, est fortement influencé par le climat des affaires. Son amélioration impacte donc positivement cette note et peut permettre à l’Etat et aux entreprises locales d’emprunter à des taux plus bas sur les marchés nationaux et internationaux.
Tout est lié.
D’autres actions qui me paraissent primordiales consistent en la facilitation les procédures de réalisation des investissements (agréments, autorisations, licences, accès au foncier industriel et commercial), la sécurisation du droit des affaires, la dématérialisation et la centralisation des procédures et la faciliter les transferts de fonds entre les Etats.
3/ Développer les infrastructures économiques de base, les zones industrielles, franches et zones économiques spéciales (ZES). Les infrastructures de base (électricité, routes, ports, rails, eau, télécommunications) sont les fondations de toute activité économique. La réduction des coûts de production et logistiques, l’accès à une énergie stable, abordable et fiable et la connectivité numérique sont des critères majeurs dans la prise de décision des investisseurs. La mise en place de zones industrielles compétitives, de Zones Économiques Spéciales (ZES) et franches, sont à mon sens un « game changer ». Dans un monde compétitif, ces espaces sont un réel atout pour attirer des investisseurs en quête d’un environnement propice à l’installation et au développement de leurs projets.
Ces zones ont l’avantage de centraliser l’ensemble des démarches administratives et de réduire drastiquement les délais, peuvent offrir des incitations fiscales et douanières attractives selon les modèles, et surtout permettent aux entreprises qui s’y installent d’être immédiatement fonctionnelles, car installées sur des espaces viabilisés, connectés au réseau électrique, dotés de stations d’épuration et de liaisons directes vers les grands axes de transport. Ce sont des atouts majeurs et ces modèles existent.
Evidemment, comme je l’ai indiqué plus haut, tous les pays africains ne sont pas logés à la même enseigne en ce qui concerne ces zones. Parmi les pays les plus avancés du continent dans ce modèle, on peut citer le Maroc, l’Egypte, l’Afrique du Sud ou même l’Ethiopie.
4 / Finaliser la mise en œuvre de la Zone de libre-échange continentale africaine (ZLECAf). Le commerce entre pays africains représente encore moins de 20 % du commerce total du continent. Il devrait atteindre 230 milliards de dollars en 2026, en hausse de 10 % selon Afreximbank. Un marché intégré de 1,3 à 1,4 milliard de consommateurs reste un des meilleurs arguments de l’Afrique face à la fragmentation réglementaire qui peut être un frein aujourd’hui pour les investisseurs industriels. Cette fragmentation concerne aussi les marchés et freine la taille des capitaux disponibles. L’unification des bourses et l’harmonisation des réglementations tel que la ZLECAf sont cruciales.
5/ Faciliter l’accès au financement des projets d’investissement portés pa des PME locales. C’est un vrai sujet. Les petites et moyennes entreprises (PME), qui représentent plus de 80 % du tissu économique africain, souffrent d’un déficit de financement chronique. L’accès au crédit local leur permettrait de se formaliser, de gagner en compétences et de croître substantiellement. Une PME locale compétitive est un atout majeur pour un investisseur étranger, qui peut envisager des joint-ventures ou le recours à des sous-traitants performants. Les coûts du crédit demeurent trop élevés pour les porteurs de projets. L’État pourrait apporter son soutien à travers des mécanismes de partage de risques, notamment la mise en place et/ou le renforcement de fonds de garantie.
De façon plus globale, le développement des infrastructures à travers les Partenariats Public-Privé (PPP) pourrait être positivement impacté par un meilleur accès au financement. En effet les PPP, nécessitent souvent des levées de fonds locales (obligations souveraines ou corporatives) pour compléter les apports en capitaux étrangers.
Comment, selon vous, l’Afrique peut-elle attirer les fonds de pension des pays développés à investir plus massivement sur ses projets ?
Les fonds de pension sont des institutions qui gèrent l’épargne destinée aux retraites. Ils disposent de capitaux très importants, qu’ils peuvent investir dans différents projets.
Les plus gros fonds de pension au monde gèrent ensemble des dizaines de milliers de milliards de dollars (63 100 milliards de dollars d’actifs gérés par les fonds de pension dans la seule zone OCDE en 2025). Le plus grand d’entre eux étant désormais le fonds souverain de la Norvège (le Government Pension Fund Global), qui a récemment dépassé le géant du Japon. Ces mastodontes proviennent principalement d’Amérique du Nord, d’Asie-Pacifique et d’Europe du Nord.
En comparaison, l’Afrique entière a reçu environ 70 milliards de dollars d’investissements étrangers en 2025. La question est de savoir où ces fonds investissent-ils ? dans quoi ? et selon quels critères ?
Ils investissent massivement dans les actions internationales, les obligations, l’immobilier, les infrastructures et intègrent de plus en plus l’intelligence artificielle pour optimiser leur gestion, principalement en Amérique du Nord (qui représente entre 45 % et 50 % des investissements globaux), suivie par l’Europe (environ 25-30 %) et l’Asie-Pacifique.
Les principaux critères qui guident leurs choix d’investissement sont l’horizon de placement à long terme, la sécurité et la gestion des risques (solvabilité, limitation de risque), la capacité de conversion d’une partie des actifs en liquidité et la rentabilité.
Le constat est que l’Afrique ne capte qu’une part minime des investissements mondiaux des fonds de pension, à savoir moins de 1%. Dans le même temps, les propres fonds de pension nationaux peinent à s’orienter vers les actifs productifs à long terme. Cet état de fait s’explique principalement par la perception du risque pays et l’étroitesse des marchés financiers locaux.
En parallèle, l’épargne-retraite du continent représente des ressources intérieures importantes, avec des actifs sous gestion évalués entre 775 et 2 000 milliards USD, mais son allocation reste conservatrice, avec :
- Moins de 1% alloué en Private Equity (en direction des start-up et PME) ;
- Moins de 5% aux infrastructures non souveraines ;
- Et entre 70% et 80% immobilisés dans les titres publics (Trésor public , dette souveraine).
Il est important de noter que les fonds de pension doivent respecter des règles strictes de notation, de liquidité et de taille minimale d’investissement, ce qui écarte d’office la plupart des projets africains pris individuellement. Pour les attirer, il faut d’abord réduire le niveau de risque qu’ils perçoivent.
Je pense également que les Etats africains doivent travailler à créer un environnement propice à l’investissement dans des projets, en ciblant les fonds de pension africains autant que ceux des pays développés. En effet, l’investissement par des fonds de pension africains locaux sur leur propre continent pourrait être un signal fort de confiance aux marchés internationaux.
Trois leviers me semblent prioritaires.
1/ D’abord, créer des plateformes regroupant plusieurs projets. Un fonds de pension est plus intéressé par des projets qui requièrent des investissements intensifs. Il faut donc mettre en place des plateformes qui rassemblent des dizaines de projets en un seul instrument financier, coté et bien noté. Africa50, Afreximbank et l’Africa Finance Corporation jouent déjà ce rôle d’intermédiaire. Le modèle de la Caisse de Dépôt et de Gestion marocaine, qui regroupe une épargne dispersée pour financer des projets de long terme, mérite d’être reproduit à l’échelle régionale.
2/ Ensuite, s’appuyer sur le climat et les minerais critiques. De nombreux fonds de pension occidentaux ont pour mandat de réduire leurs émissions de carbone, ce qui les pousse vers les énergies renouvelables et les minerais critiques, deux domaines où l’Afrique a de vrais atouts. Le problème, c’est que le continent ne capte aujourd’hui que 14 % des investissements privés mondiaux dans le climat, bien en dessous de son potentiel.
3/ Enfin, réduire le risque de change. Sans marchés financiers locaux plus solides et sans outils de couverture contre les variations de devises, un fonds de pension étranger continuera de voir l’exposition à la monnaie locale comme un obstacle rédhibitoire.
De plus, les fonds de pension africains représentent eux-mêmes un potentiel important : leurs actifs sont passés d’environ 420 milliards de dollars en 2019 à plus de 1 000 milliards de dollars en 2024. Cela montre que l’Afrique dispose déjà d’une épargne institutionnelle conséquente, qui pourrait être davantage orientée vers le financement de son propre développement.
L’essentiel des IDE en Afrique est concentré dans les industries extractives, comment attirer plus d’IDE dans le secteur manufacturier ou dans les services ?
L’Afrique dispose de ressources extractives importantes tels que le pétrole, le gaz et autres minerais qui attirent naturellement les investisseurs. De plus, ce sont des ressourcent naturelles dont les demandes mondiales sont actuellement très élevées et qui offrent des perspectives de rentabilité largement au-dessus de la moyenne. L’industrie manufacturière, quant à elle ne représente qu’environ 10 % du PIB africain, contre 20 % en Asie de l’Est et dans le Pacifique, et 15 % en Amérique latine et aux Caraïbes.
Dans son classement 2025 des pays africains les mieux dotés en investissements étrangers, la CNUCED note elle-même que les projets manufacturiers restent l’exception dans un classement dominé par les hydrocarbures et les mines. L’extension de l’usine Stellantis de Kénitra, (site majeur de production automobile basé au Maroc), portée à 535 000 unités et associée à une hausse de 91 % des investissements étrangers marocains en 2025 (3,34 milliards de dollars), est citée comme un cas presque isolé de succès manufacturier à grande échelle.
Côté services, le constat est tout aussi net : entre 2005 et 2019, les services ne représentaient que 17 % des exportations africaines. Les deux tiers concernaient le tourisme et le transport. Les services à forte intensité de connaissance (technologies, finance) n’en constituaient que 20 % selon la CNUCED.
La conséquence la plus parlante : chaque année, l’Afrique importe pour environ 230 milliards de dollars de biens manufacturés, souvent fabriqués à partir de ses propres matières premières. Dans ces cas-là, le continent exporte de la valeur brute, et réimporte de la valeur ajoutée.
Un des principaux leviers pour changer cette situation et attirer plus d’IDE dans ces deux secteurs, c’est la Zone de libre-échange continentale africaine (ZLECAf). Selon la Banque mondiale, sa mise en œuvre complète pourrait faire progresser les investissements étrangers vers l’Afrique de 120 %, et les investissements entre pays africains d’environ 85 %. Effectivement, le marché est un critère majeur pour l’investisseur : la ZLECAF constitue un marché continental de 1,4 milliard d’habitants et plus de 3 000 milliards de dollars de PIB cumulé. L’ONUDI projette d’ailleurs que la production manufacturière africaine pourrait passer de 500 à 1 700 milliards de dollars d’ici 2030, créant jusqu’à 14 millions d’emplois.
Evidemment d’autres critères, dont j’ai parlé précédemment sont importants. Je pense notamment au développement des infrastructures économiques et sociales, à la création de Zones économiques spéciales, à l’amélioration du climat des affaires et au capital humain.
On évoque souvent, comme principal frein aux investissements étrangers, la perception du risque qui serait trop élevée en Afrique ? Êtes-vous d’accord avec cette thèse ?
Je pense qu’il faut nuancer cette affirmation. Il existe bien des risques en Afrique, notamment des risques politiques, économiques, réglementaires, financiers ou encore liés aux infrastructures. Ces risques peuvent naturellement rendre certains investisseurs plus prudents.
Cependant, il ne faut pas considérer l’Afrique comme un marché unique présentant partout le même niveau de risque. La situation varie fortement d’un pays à l’autre et même d’un secteur à l’autre.
Par exemple, un investisseur qui étudie un projet d’agro-industrie en Côte d’Ivoire ne fera pas face exactement aux mêmes risques qu’un investisseur dans un projet minier dans un pays confronté à une forte instabilité politique. Il est donc important d’affiner les analyses risque en tenant compte des spécificités du pays, du voire projet. Il faut combiner les critères macro et micro-économiques.
Il existe également un écart entre le risque réel et le risque perçu. Une perception négative peut parfois conduire les investisseurs à demander une rentabilité plus élevée pour investir en Afrique. Cela augmente le coût du financement et peut rendre certains projets moins compétitifs.
Pour réduire cette perception du risque, les États doivent donc continuer à renforcer la stabilité du cadre juridique, la transparence, la qualité des infrastructures et la prévisibilité des politiques publiques. Les banques de développement peuvent également jouer un rôle important en apportant des garanties et des mécanismes de partage des risques.
En définitive, le problème n’est pas seulement de convaincre les investisseurs que l’Afrique présente des opportunités. Il faut aussi leur donner les moyens de mieux évaluer et de mieux maîtriser les risques liés à leurs investissements.
Investir dans un pays, qu’il soit situé en Afrique ou ailleurs dans le monde, nécessite une compréhension et une connaissance de l’environnement. Se faire accompagner est extrêmement important.
C’est pourquoi j’encourage aussi fortement les investisseurs à se faire accompagner par des institutions publiques (Agences de Promotion des Investissements, Chambres de Commerce et d’Industrie, etc.) et aussi par des structures privées, notamment des cabinets de conseil. Je pense évidemment à mon cabinet, AFRIKA FORWARD, www.afrikaforward.com conseil à l’investissement, bénéficiant de 10 ans d’expérience, composée d’une équipe dont l’expérience est supérieure à ce chiffre et qui a accompagné plus d’une centaine de projets d’investissement dans divers secteurs, principalement en Côte d’Ivoire, mais aussi en Afrique, Sénégal, Cameroun, Mauritanie, etc.
Quel est votre sentiment sur le rôle des Agences de Promotion des Investissements, créées dans de nombreux pays africains. Leur mission se justifie-t-elle dès lors que le cadre juridique et l’environnement des affaires sont suffisamment incitatifs ?
J’ai été formé à la promotion et à l’attraction des investissements dans une Agence de Promotion des Investissements (API), notamment le Centre de Promotion des Investissements en Côte d’Ivoire (CEPICI). J’espère pouvoir répondre avec objectivité.
Je suppose que lorsque vous évoquez le cadre juridique, il s’agit du cadre juridique relatif à l’investissement.
Si c’est bien le cas, il faut savoir que les API, dans la plupart des pays, jouent un rôle majeur dans la mise en œuvre et l’actualisation du code des investissements et sont la cheville ouvrière des programmes de réformes relatives à l’amélioration de l’environnement des affaires. C’est le cas en Côte d’Ivoire. Alors, même quand ces aspects que vous citez sont déjà incitatifs, ils nécessitent d’une part un suivi pour l’assurance de leur mise en œuvre, et d’autre part des travaux d’actualisation au vu de la constante évolution de l’environnement économique mondial, régional et national.
Cela étant, les missions des API, ne se limitent pas à ces points. En effet, une API est chargée notamment de :
- Promouvoir les opportunités d’investissement du pays, à travers l’attraction des investissements et le ciblage des investisseurs (tant nationaux qu’étrangers) ;
- Faciliter l’investissement, à travers la centralisation de certaines démarches administratives relatives à l’investissement (Guichet Unique) et la mise à disposition d’informations utiles à l’investissement.
- Gérer et mettre en œuvre le code des investissements (octroi d’avantages fiscaux et respect des garanties et obligations des investisseurs) ;
- Suivre les investissements et les investisseurs pour permettre une amélioration constante des procédures et promouvoir l’extension des investissements dans le pays ;
- Participer à la stratégie de promotion des investissements en ligne avec les Programmes nationaux de développement des Gouvernements. En Côte d’Ivoire, il s’agit du Plan Stratégique de Promotion des Investissements (PSPI) aligné sur le Plan National de Développement (PND).
Certaines API ajoutent à ces missions la gestion directe des grands travaux d’infrastructures. C’est le cas de l’APIX (Agence de Promotion des Investissements et des Grands Travaux) au Sénégal. C’est un cas rare. Vous conviendrez donc avec moi que les missions d’une API sont primordiales dans leur contribution à la croissance des investissements privés.
Cela dit, le monde étant en mouvement, on pourrait envisager une évolution du modèle des API existantes aujourd’hui. Plusieurs pistes peuvent être envisagées.
- Dans plusieurs pays déjà, les API ont migré vers des doubles missions, à savoir l’attraction des investissements vers leurs pays et l’accompagnement de leurs propres entreprises nationales vers les marchés internationaux. C’est le cas dans plusieurs pays tels que Singapour avec Singapore Economic Development Board (EDB) et Enterprise Singapore, le Department for Business and Trade (DBT) au Royaume-Uni, le Trade & Investment South Africa (TISA) en Afrique du Sud et l’Agence Marocaine de Développement des Investissements et des Exportations (AMDIE), pour ne citer qu’eux.
- Le modèle de collaboration étroite des API nationales entre elles est également une piste à étudier en vue d’adopter une stratégie régionale et promouvoir des espaces industriels plus importants pour attirer des méga projets d’infrastructure et de manufacture, dans la droite ligne de la ZLECAF.
- Enfin, l’évolution du statut juridique des API peut être un point à regarder. En effet, transformer les API en sociétés à capitaux mixte (État / Secteur privé local) peut être un facteur d’amélioration de la compétitivité.
Ce sont quelques pistes. Il y en a d’autres.
En définitive, ma réponse à votre question est : Oui, je pense que les Agences de Promotion des Investissements (API) gardent un rôle essentiel, et sont amenées à évoluer et à s’adapter au contexte économique mondial, afin de continuer à jouer leur rôle majeur dans l’accroissement des investissements dans leurs pays respectifs.
Quelles sont, d’après vous, les perspectives de développement des investissements en Afrique, au regard du contexte géopolitique international ?
Le contexte géopolitique international actuel se caractérise par une par une transition vers un monde multipolaire que beaucoup qualifie de « fragmenté », marqué par des relations internationales tendues, une intensification des conflits armés, le retour d’un certain protectionnisme et une rivalité des grandes puissances. On note également l’accroissement d’une certaine bipolarisation entre l’Occident et le Sud global.
Si de manière globale, le continent arrive à juguler un certain nombre de freins structurels, faiblesses persistantes et menaces macroéconomiques, l’Afrique peut, dans ce contexte de fragmentation internationale, s’imposer comme un terrain d’opportunités hautement stratégique, porté par une croissance économique résiliente projetée à 4,2 % pour 2026, largement supérieure à la moyenne mondiale de 2,7 %.
Trois axes majeurs sont à considérer dans les dynamiques d’investissement en Afrique :
Premièrement, une croissance prévisionnelle moyenne forte avec des prévisions supérieures à 6% dans certains pays tels que la Côte d’Ivoire, le Bénin, le Sénégal ou la Tanzanie, malgré une instabilité politique dans certaines zones ainsi qu’un surendettement public élevé sur le continent (ratio dette/PIB moyen de 63%) à surveiller.
Deuxièmement, on note plusieurs secteurs clés en plein évolution. L’industrie manufacturière est en plein essor dans certains pays, notamment au Maroc, en Egypte ou en Tanzanie, avec des politiques accrues en matière de contenu local, permettant ainsi des transferts de compétence, nécessaires à la consolidation du tissu économique local. Le secteur de l’énergie et des hydrocarbures, secteur à fort potentiel d’investissement, est en plein croissance avec des projets d’envergure dans plusieurs pays tels que la Côte d’Ivoire, l’Ouganda ou le Sénégal. On estime à 40 milliards USD d’investissement dans le pétrole et le gaz sur le continent en 2026. Enfin plusieurs pays passent à la transformation industrielle locale de leurs ressources minières. C’est le cas de la RDC, la Guinée et la Namibie notamment.
Enfin, l’intégration régionale avec la Zone de libre-échange continentale africaine, devrait pouvoir consolider un marché intérieur d’environ 1,4 milliard de consommateurs, incitant au développement de plateformes industrielles régionales. Selon le rapport 2026 des Nations unies sur la situation économique mondiale, l’Afrique reste peu exposée aux tensions commerciales internationales grâce à la diversification de ses partenaires. L’ONU prévoit une croissance du continent de 4,0 % en 2026 puis 4,1 % en 2027, après 3,5 % en 2024 et 3,9 % en 2025. C’est un signe de résilience réel, mais fragile : la Banque mondiale a déjà revu ces chiffres à la baisse en avril 2026, à cause des effets du conflit au Moyen-Orient, du poids de la dette et d’une inflation médiane attendue à 4,8 % en 2026.
En résumé, la trajectoire ne sera pas forcément linéaire : elle pourra être perturbée par tensions politiques externes et internes, la volatilité des grandes transactions et les tensions commerciales. Mais les fondamentaux structurels de l’Afrique (démographie, urbanisation, demande en minéraux critiques, intégration continentale, réformes du climat des affaires), jouent selon moi en sa faveur sur la décennie à venir. À condition que les États sachent transformer cette fenêtre géopolitique en réformes durables.
Propos recueillis par A.S TOURE – ©Magazine BUSINESS AFRICA



Laisser un commentaire