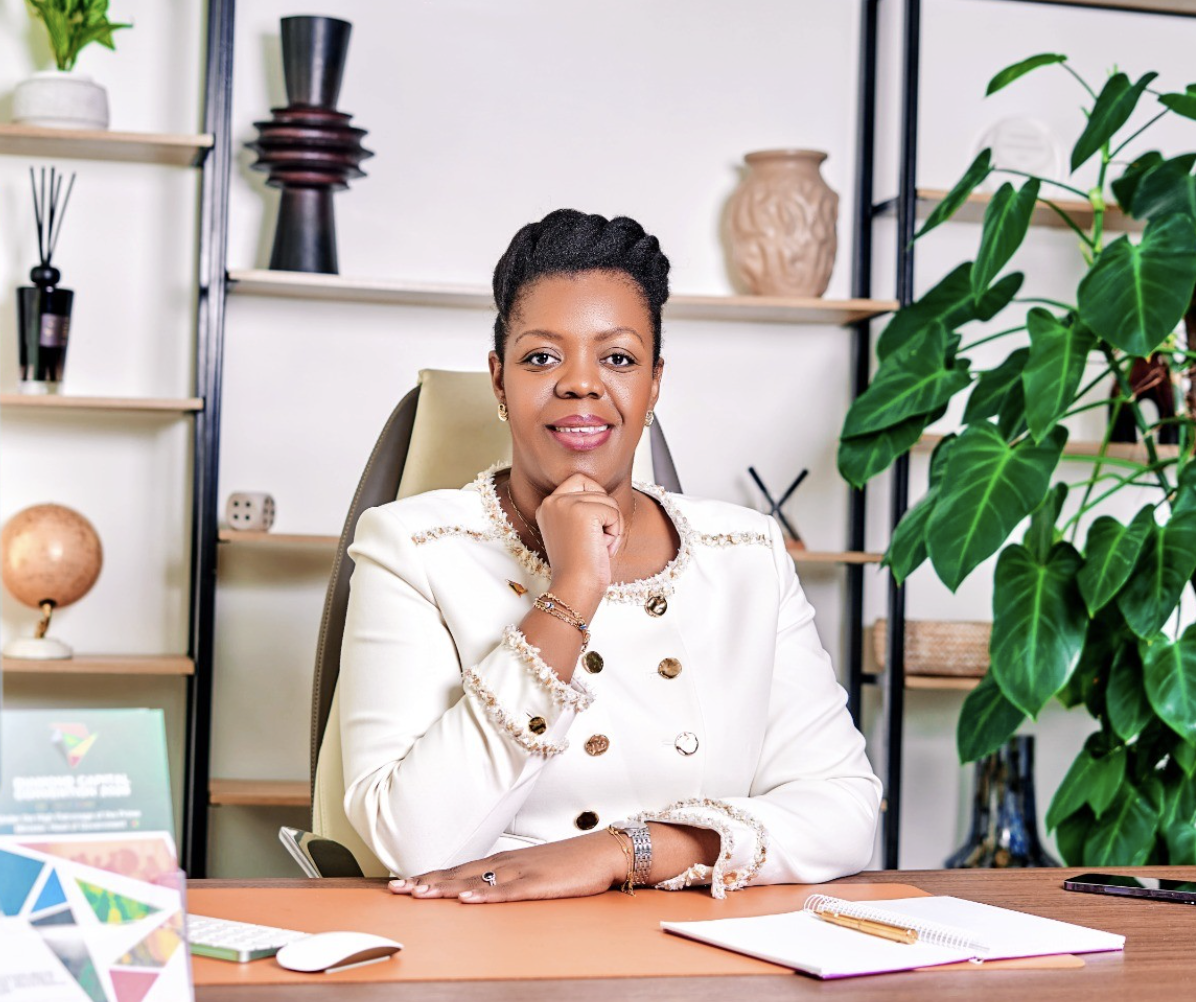
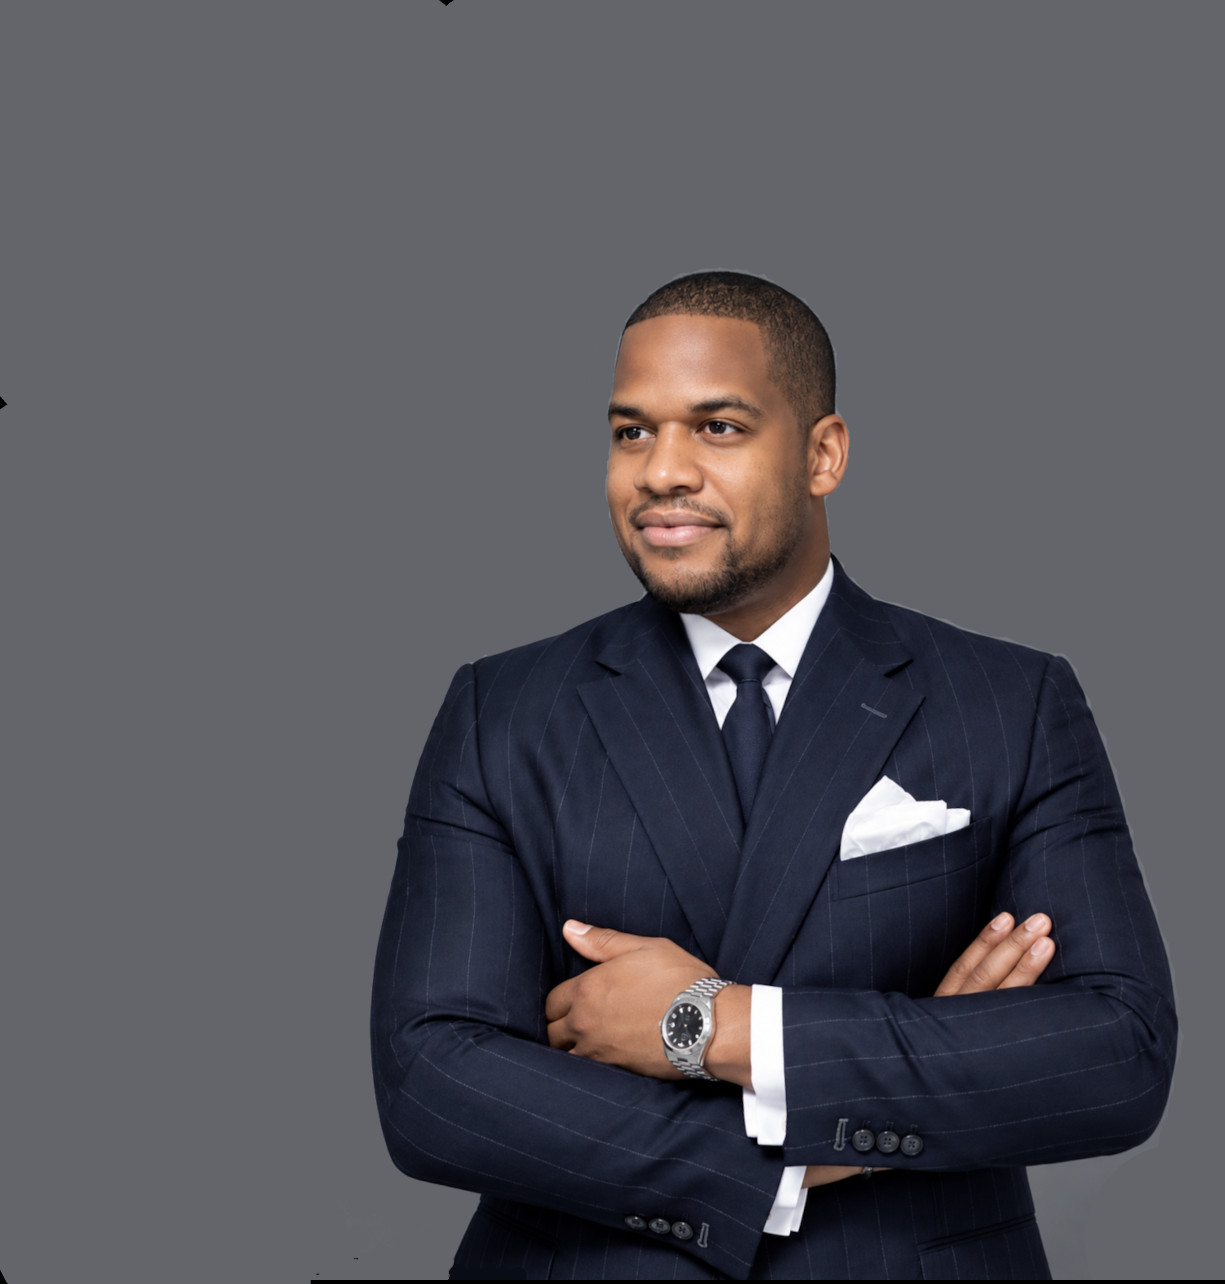
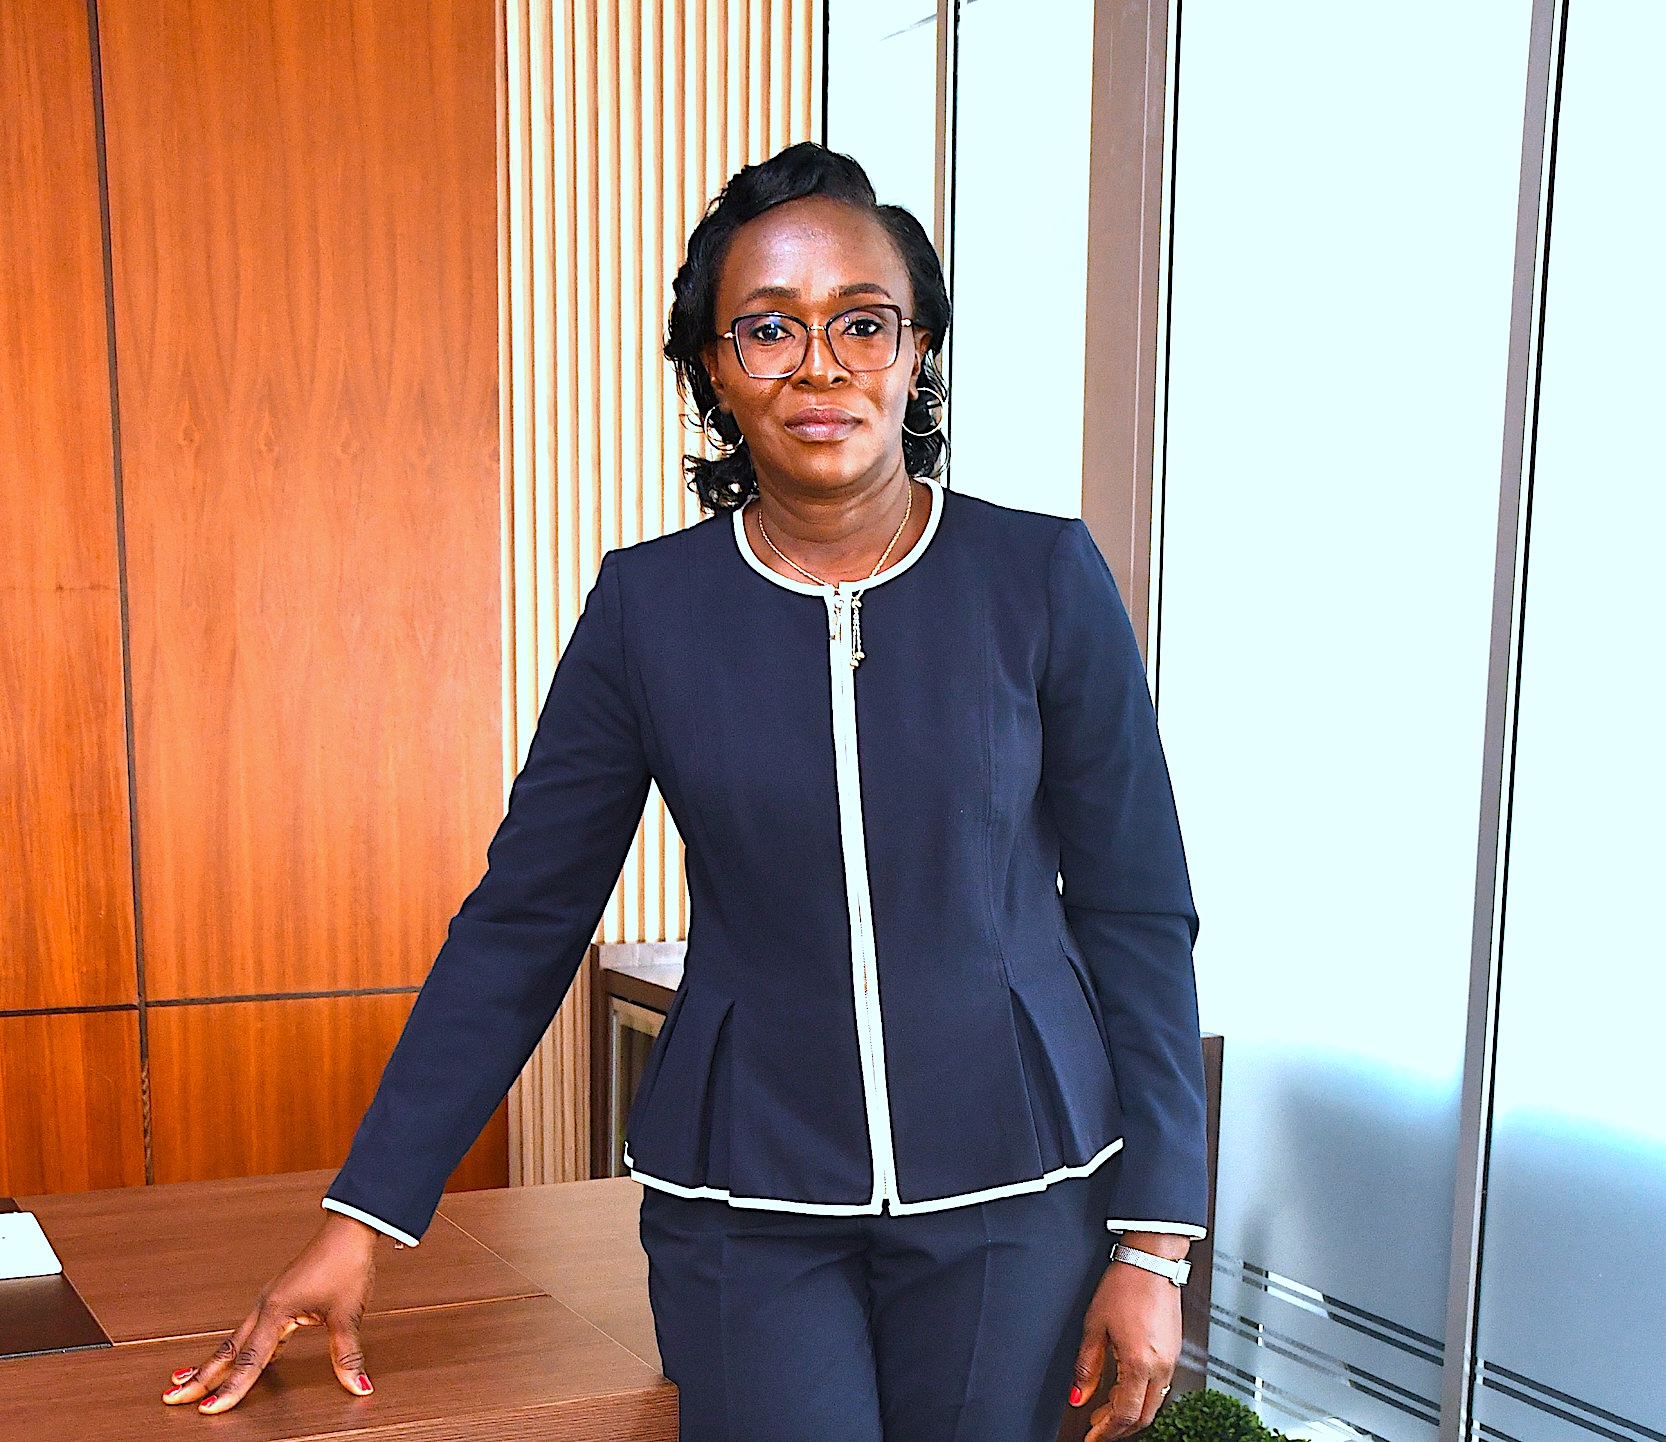
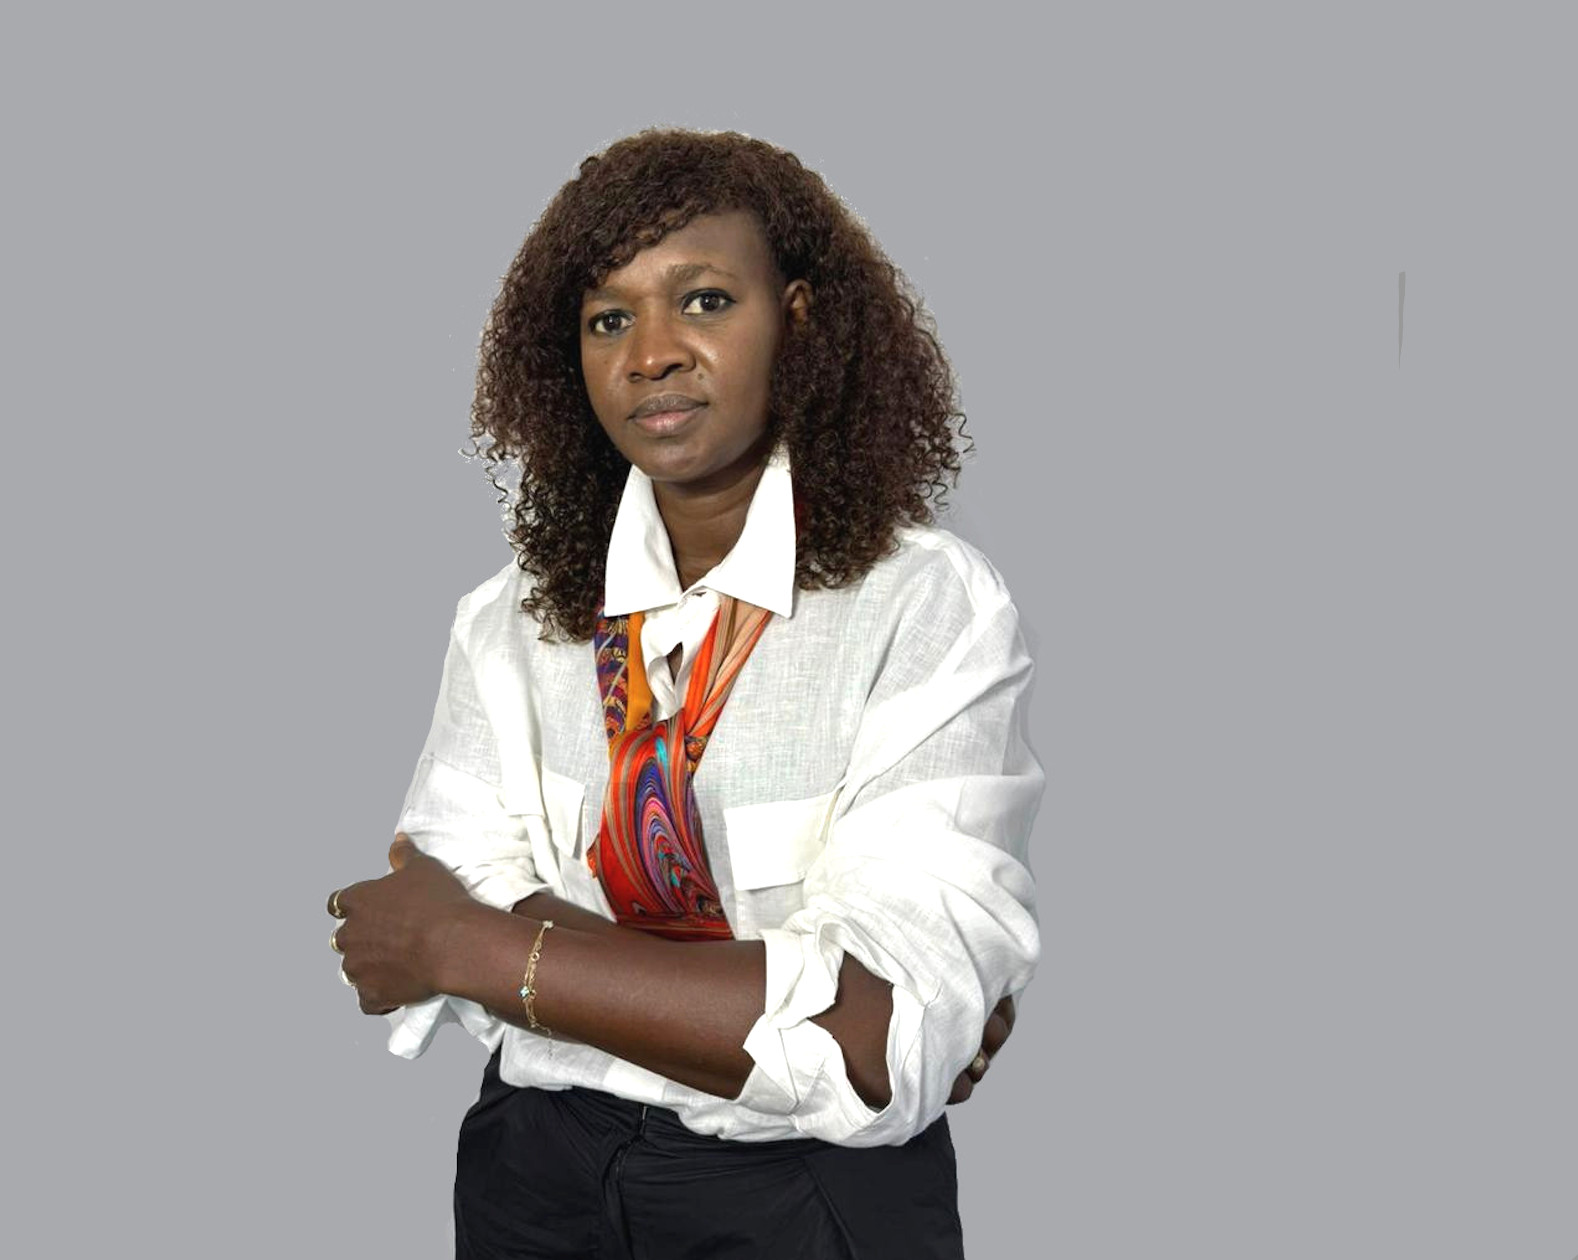
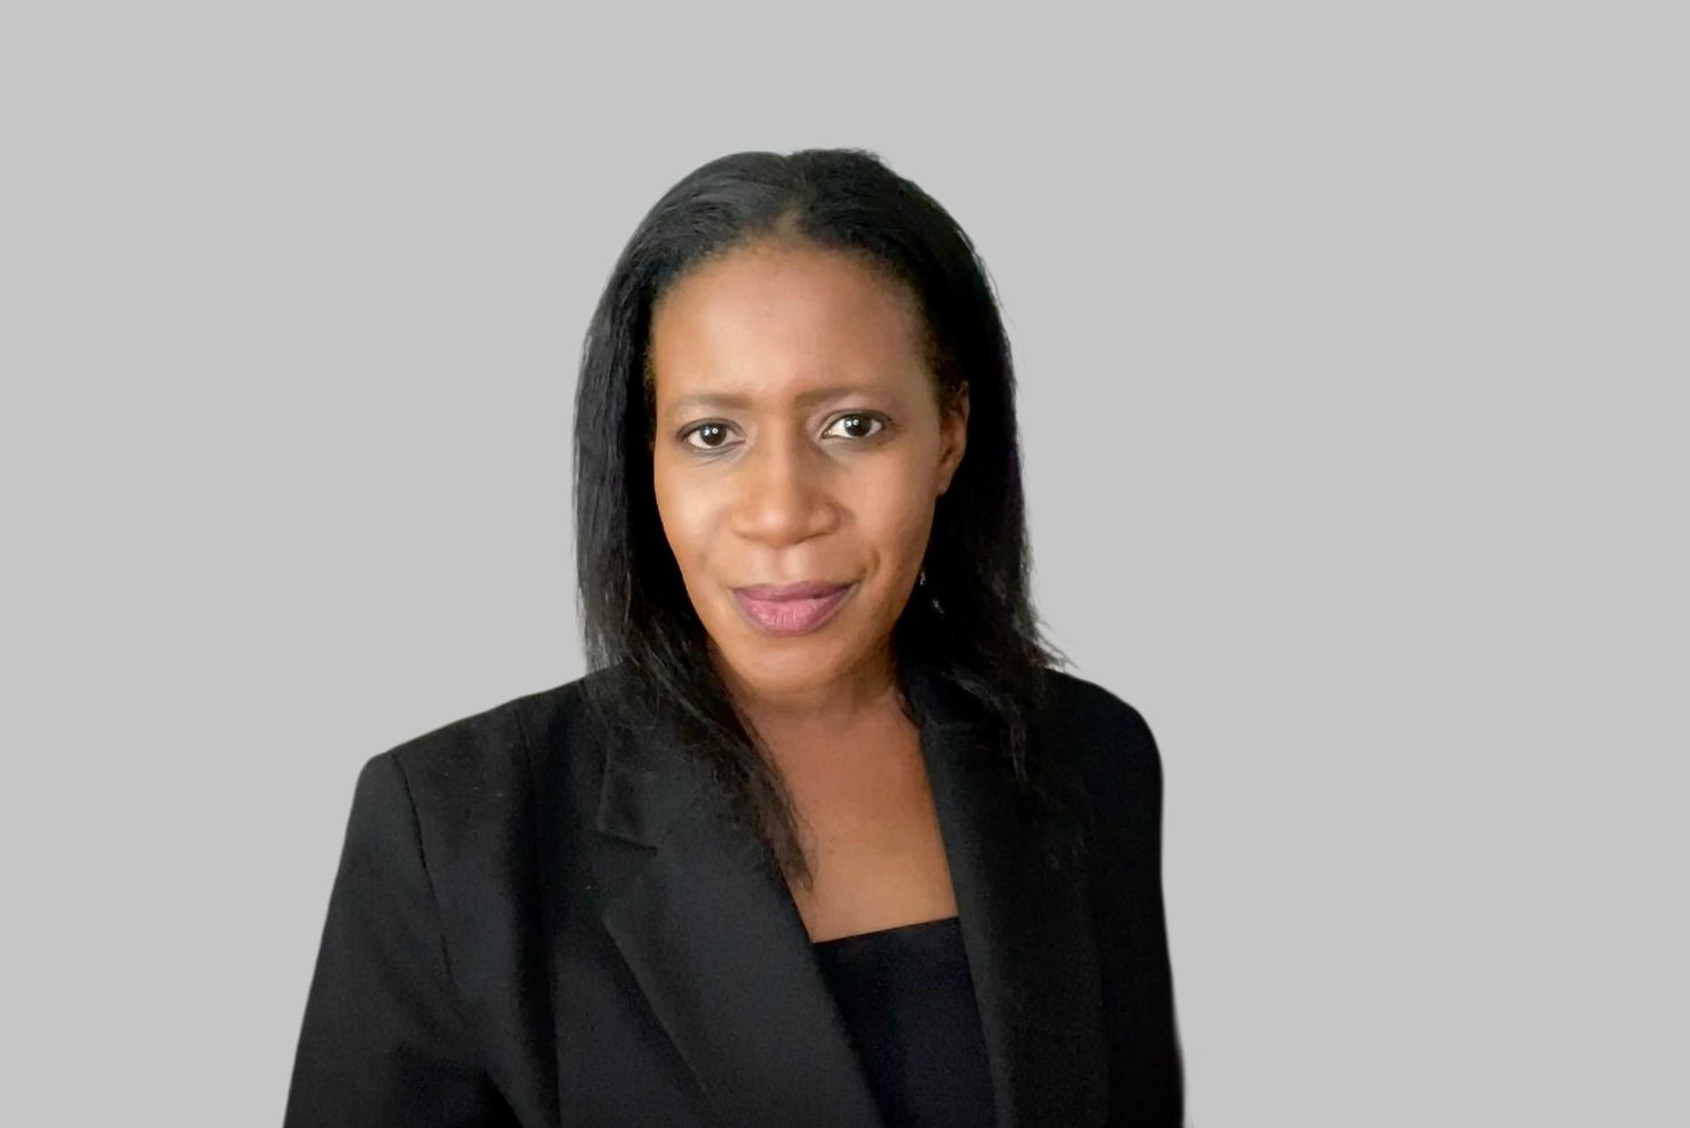
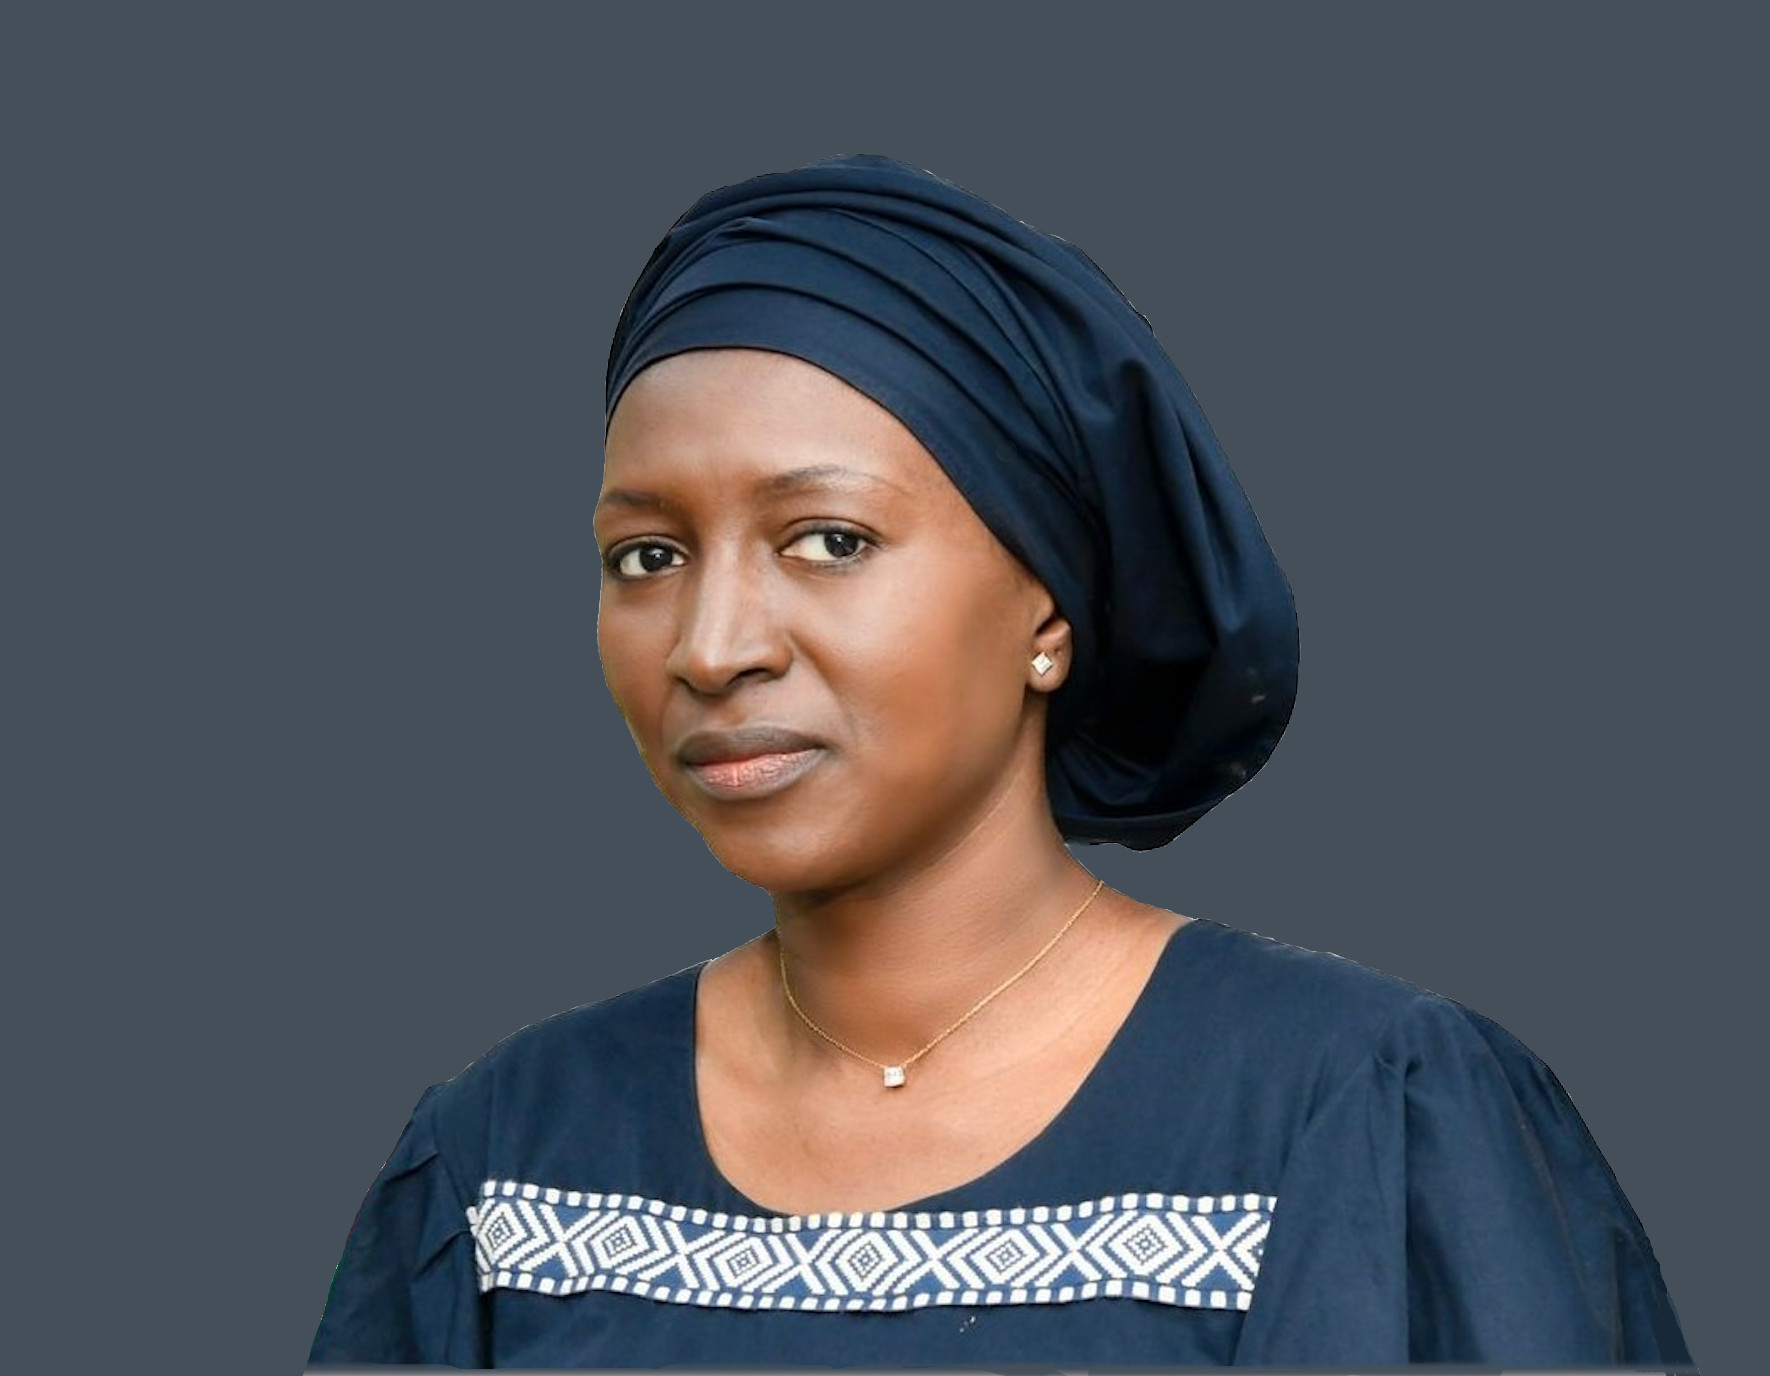
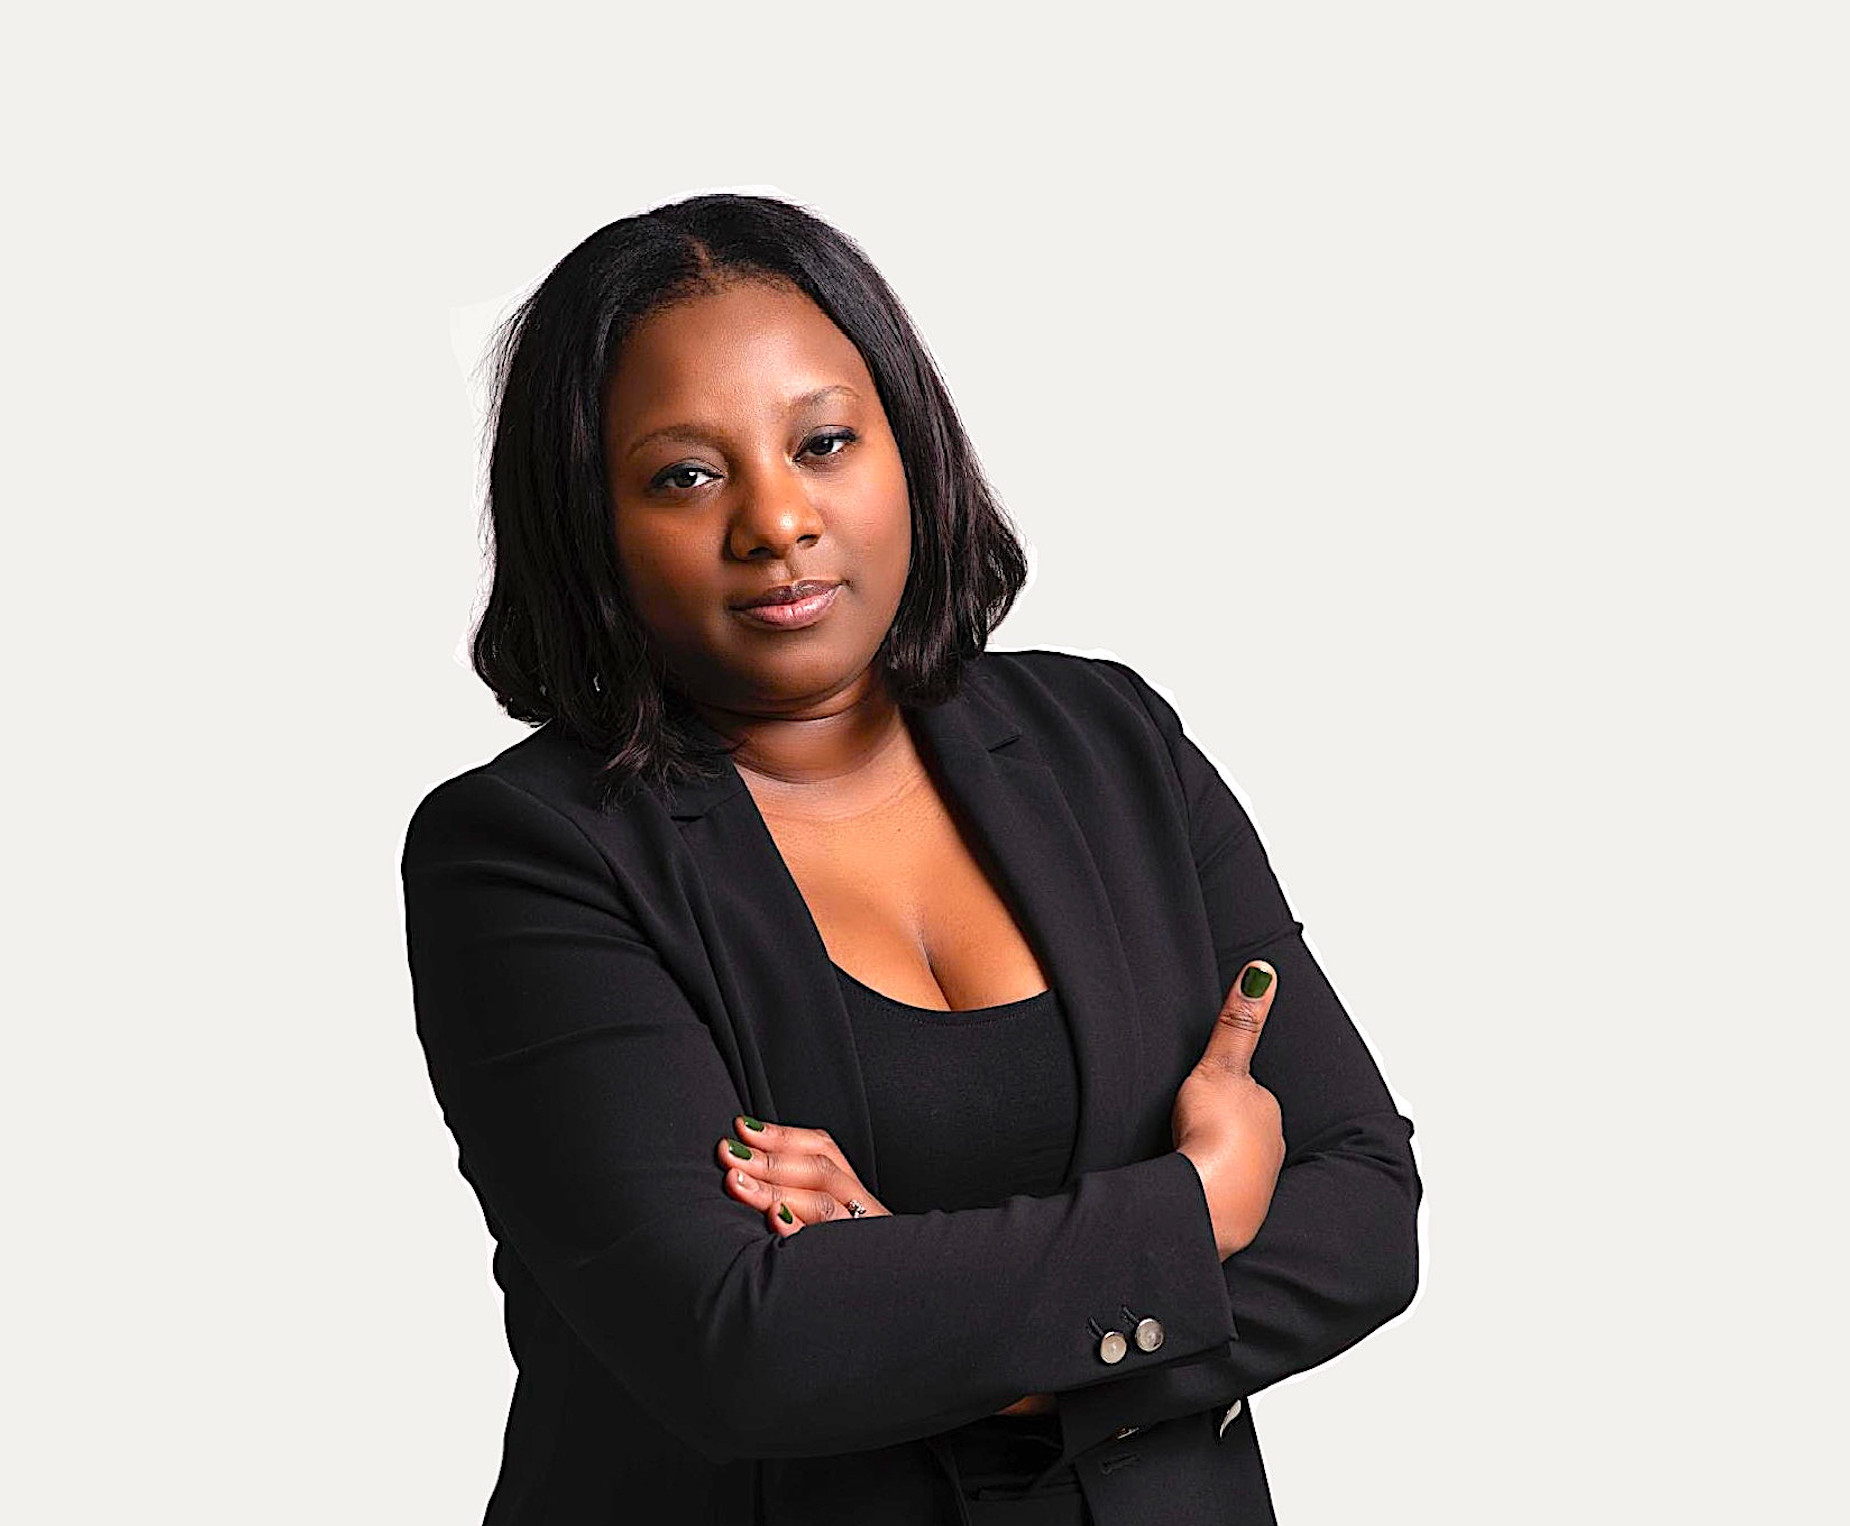
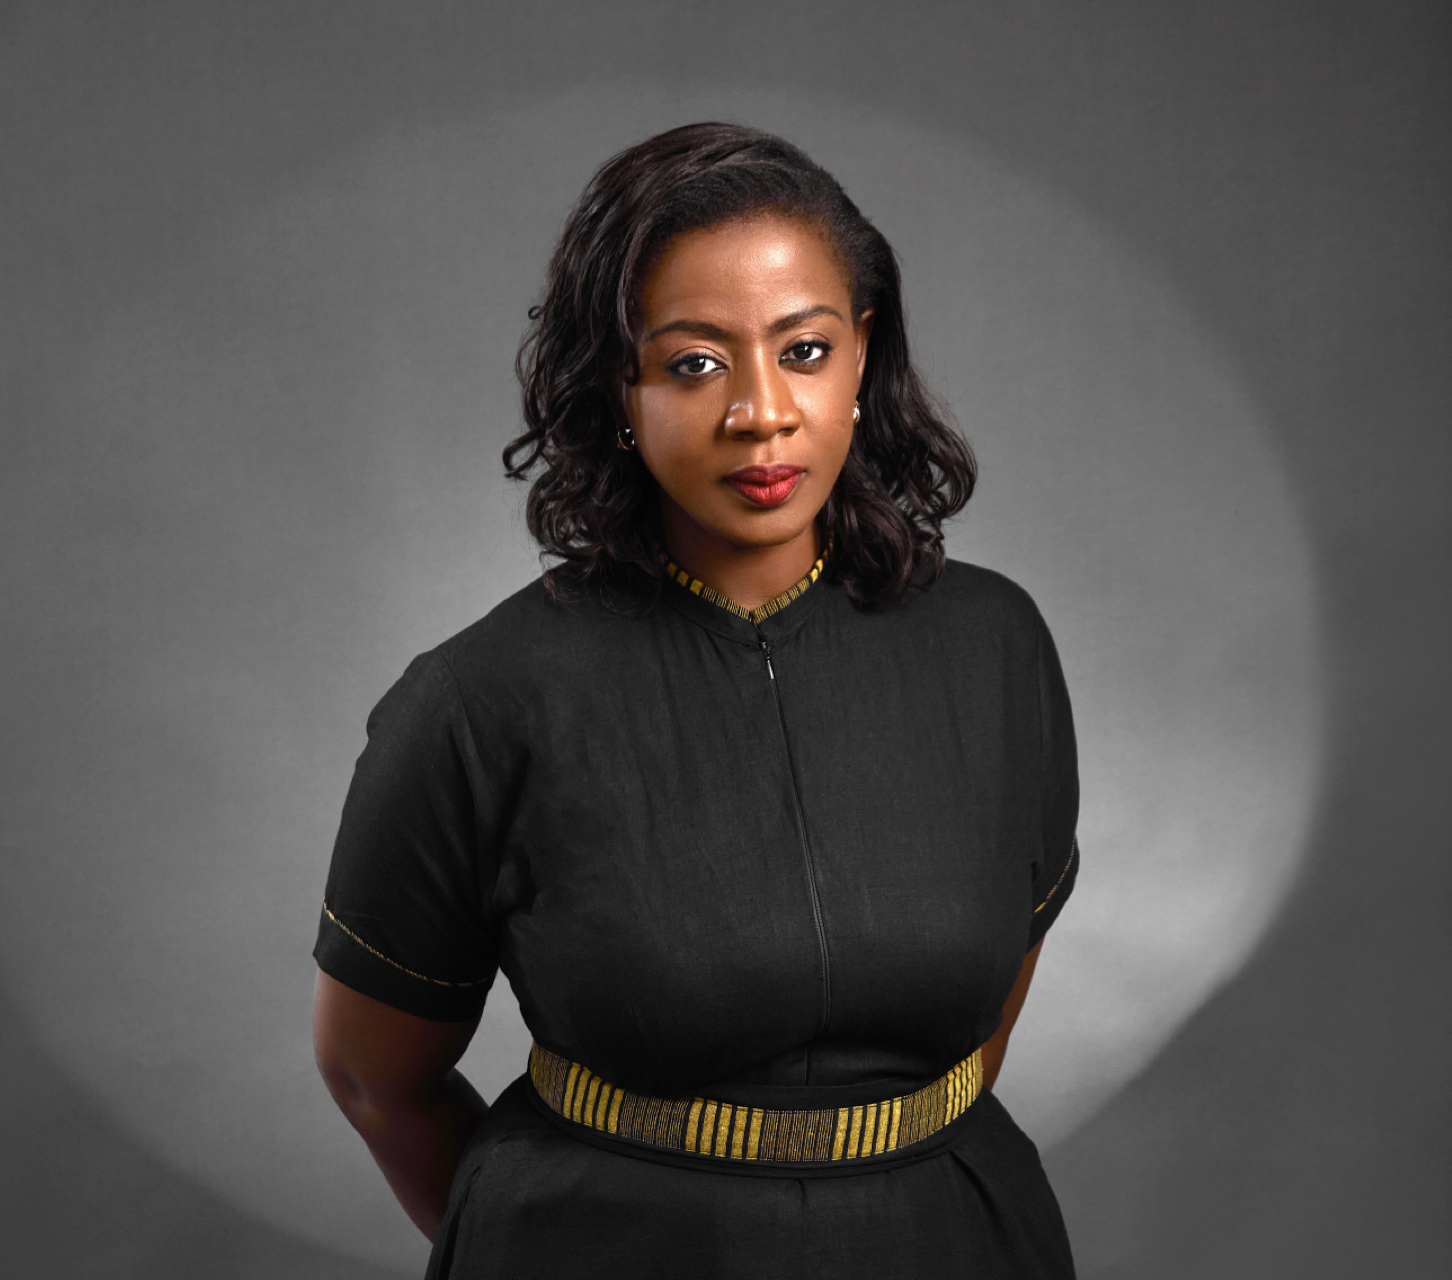
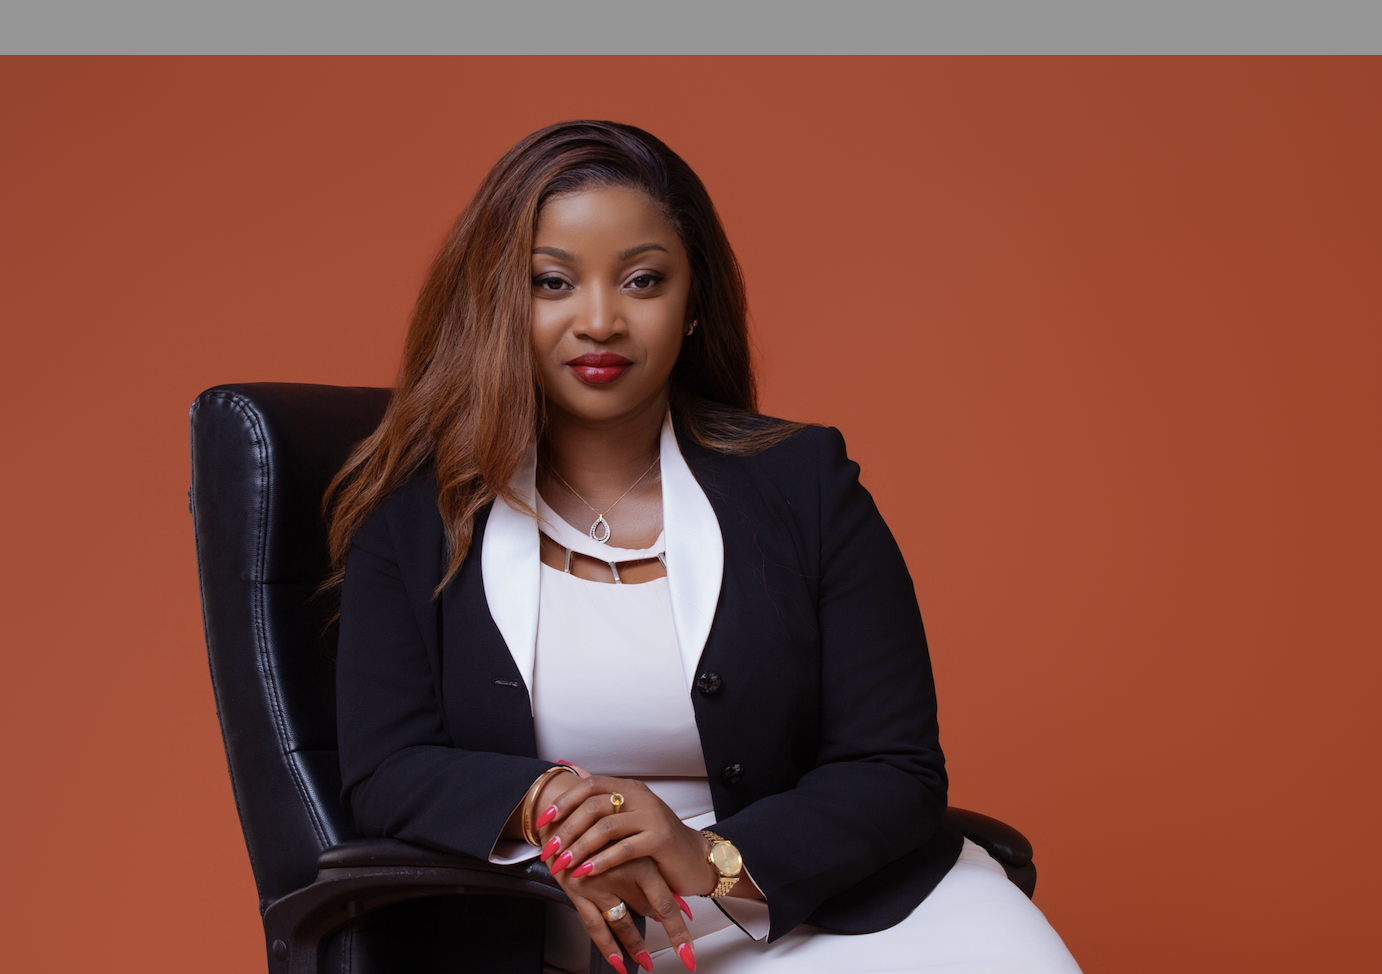
Ingrid Obouh-Fegue est Actuaire, titulaire d’un master en économie de la Toulouse School of Economics et d’un MSc en sciences actuarielles de l’Université du Kent. Elle débute sa carrière dans le secteur de l’assurance, puis effectue une dizaine d’années à la trésorerie bancaire, notamment chez Standard Chartered et BGFIBank. Ces expériences lui apprennent à regarder un financement sous plusieurs angles : le besoin de l’entreprise, le risque de l’investisseur et les conditions réelles de mobilisation des ressources. Afin de mieux accompagner les entreprises et les acteurs publics dans la structuration de leurs financements et leur accès au marché financier, Mme Obouh-Fegue crée ALMASI CAPITAL & ADVISORY, une société de bourse agréée par la COSUMAF et dont le siège est à Douala au Cameroun. La société intervient également auprès des investisseurs pour leurs placements et leurs opérations sur titres. L’objectif est de construire le lien entre une épargne disponible et des besoins de financement, avec des solutions adaptées à chaque situation. Ingrid Obouh-Fegue a la ferme conviction que l’Afrique a besoin d’intermédiaires qui expliquent, préparent les dossiers et accompagnent dans la durée. Elle demeure persuadée qu’un dirigeant ne vient pas toujours avec une demande d’émission obligataire : il vient avec un projet, une contrainte de trésorerie ou une ambition de croissance qu’il faut traduire en une solution financière crédible.
Pensez-vous que le marché financier régional de la CEMAC, tel qu’il est règlementé aujourd’hui, permet aux entreprises d’avoir les ressources financières diversifiées et à moindre coût ?
Le marché financier de CEMAC offre une possibilité réelle de diversifier les financements, mais cette possibilité reste encore trop peu utilisée par les entreprises. Le cadre réglementaire est nécessaire pour organiser les opérations et protéger les investisseurs. Il ne peut cependant, à lui seul, rendre les financements accessibles ou moins coûteux. Le coût d’une opération dépend du risque de l’émetteur, de la durée du financement, des garanties éventuelles, des frais de structuration et de la profondeur de la demande. Le marché financier n’est donc pas automatiquement moins cher que le crédit bancaire. Son intérêt peut aussi résider dans une maturité mieux adaptée au projet, une diversification des créanciers ou un renforcement des fonds propres. Pour élargir l’accès, il faut travailler sur le coût global des opérations et la préparation des entreprises : comptes fiables, gouvernance, visibilité sur les flux futurs et capacité à communiquer avec les investisseurs. Beaucoup d’entreprises ont un potentiel économique, mais ne sont pas encore prêtes à solliciter l’épargne. L’accompagnement en amont est déterminant.
Le bilan de la BVMAC reste mitigé tant les introductions en bourse demeurent encore insuffisantes, comment faire pour insuffler une nouvelle dynamique boursière dans la région ?
La faible présence des entreprises à la cote appelle une mobilisation de toute la place financière. La BVMAC joue un rôle central, mais elle ne peut pas, seule, préparer les émetteurs, convaincre leurs actionnaires et mobiliser les investisseurs.
Il faut d’abord rendre l’intérêt de la bourse concret pour les dirigeants. Ouvrir son capital peut financer une croissance, organiser une transmission ou accueillir de nouveaux partenaires. Les réticences portent souvent sur la perte de contrôle, la transparence et les obligations de publication. Il faut les traiter avec pédagogie et présenter un parcours réaliste, plutôt que demander à une entreprise de se transformer du jour au lendemain.
Ensuite, il faut préparer davantage d’entreprises à accéder au marché, mobiliser une base d’investisseurs plus large et organiser l’animation des titres après leur introduction. Une cotation sans échanges réguliers limite l’intérêt du marché pour tous. Les entreprises publiques peuvent également contribuer à cette dynamique lorsque leur situation et la stratégie de leurs actionnaires s’y prêtent.
La Diamond Capital Convention organisée par ALMASI en septembre dernier a porté cette volonté de rapprocher les entreprises, les investisseurs et les institutions. Elle relève d’une ambition collective pour notre écosystème. L’enjeu, désormais, est de convertir les échanges en entreprises préparées, en décisions d’investissement et en opérations concrètes.
La bourse en ligne serait-elle une expérience à tenter ? Quels peuvent être les avantages et les risques ?
Tout dépend de ce que l’on entend par « bourse en ligne ». Digitaliser le parcours de l’investisseur, lui permettre de consulter les informations, de suivre son portefeuille et de transmettre ses ordres à distance à une société de bourse agréée est une évolution souhaitable. Dans un marché régional qui couvre six pays, cela peut faciliter l’accès et rapprocher davantage d’épargnants des possibilités d’investissement. En revanche, si l’on imagine des particuliers achetant et revendant plusieurs fois dans la journée depuis leur domicile, comme cela se pratique sur certains marchés plus développés, il faut tenir compte de notre réalité. Ce type d’activité suppose une offre de titres suffisamment large, des échanges réguliers et la possibilité de trouver une contrepartie. Ces conditions restent à renforcer sur notre marché. Un investisseur peut transmettre un ordre en quelques secondes et devoir attendre pour qu’il soit exécuté, faute d’acheteur ou de vendeur aux conditions demandées. La rapidité de l’interface ne doit donc pas être confondue avec la liquidité du placement. Promouvoir le trading individuel sans expliquer cette réalité pourrait susciter des attentes déçues et fragiliser la confiance que nous cherchons à construire.
À ce stade, notre priorité doit être de faciliter un investissement éclairé, adapté aux objectifs et à l’horizon de chaque épargnant. Cela exige une information claire sur les risques, les frais et les conditions de revente, ainsi que des outils sécurisés. La digitalisation doit accompagner le développement de notre marché, avec une ambition qui corresponde à sa capacité réelle à servir les investisseurs.
Il est souvent évoqué l’insuffisance de produits de placements, pour expliquer le manque de dynamisme du marché boursier régional. Êtes-vous de cet avis ?
Oui, la diversité limitée de l’offre est un frein, mais elle n’explique pas tout. Un marché peut compter davantage de produits et rester peu actif si les investisseurs ne les comprennent pas, si l’information manque ou s’ils ne peuvent pas revendre leurs titres dans des conditions satisfaisantes. La diversification doit répondre à des besoins identifiés : financer des entreprises de secteurs différents, proposer des horizons de placement variés et permettre une meilleure répartition des risques. Les placements collectifs peuvent aussi faciliter l’accès des épargnants à des portefeuilles diversifiés. Pour financer l’immobilier, les infrastructures ou la transition énergétique, de nouvelles structures peuvent être étudiées, dans le respect du cadre applicable et avec une analyse rigoureuse des actifs financés.
Je privilégie des produits utiles, compréhensibles et correctement suivis. Pour un investisseur, la question est très concrète : qu’est-ce que je finance, quel risque est-ce que je prends, comment suis-je rémunéré et comment puis-je sortir ? Tant que ces réponses ne sont pas suffisamment claires, la multiplication des produits ne suffira pas.
La structuration des emprunts obligataires des Etats semble être le terrain de jeu privilégié des SGI. Est-ce bien là leur mission première ?
La structuration et le placement des emprunts des États font pleinement partie de notre métier, même si la mission des sociétés de bourse est plus large. Nous avons également vocation à accompagner les entreprises, à servir les investisseurs et à contribuer aux échanges sur les titres.
Il faut apprécier le chemin parcouru. Il y a quinze ou vingt ans, notre marché régional était encore embryonnaire. Les États et les institutions ont contribué à construire un cadre organisé de mobilisation de l’épargne. Il est préférable que les États empruntent sur un marché réglementé, avec des conditions connues et des obligations d’information. Cela doit naturellement s’accompagner d’une vigilance sur la soutenabilité de la dette et l’utilisation des fonds.
Les émissions publiques ont aussi permis de développer des compétences de structuration et de placement et de familiariser les investisseurs avec les titres financiers. Notre défi est désormais de nous appuyer sur ces acquis pour étendre cette dynamique au secteur privé.
Je trouve donc réducteur de reprocher constamment aux sociétés de bourse de privilégier les États sans examiner les conditions dans lesquelles nous travaillons. Structurer un emprunt pour une entreprise privée exige des comptes fiables, une gouvernance solide, une capacité de remboursement démontrable et une discipline d’information dans la durée. Il faut ensuite convaincre les investisseurs d’accepter ce risque. Dans notre environnement, ce travail de préparation peut être long et coûteux, sans assurance que l’opération aboutisse.
Il faut adapter au secteur privé la capacité de mobilisation construite autour des émissions publiques. Les sociétés de bourse doivent y contribuer, mais cela suppose aussi des entreprises préparées, des investisseurs disposés à diversifier leurs placements et, lorsque cela est pertinent, des mécanismes de partage des risques.
C’est précisément l’une des raisons d’être de la Diamond Capital Convention : rapprocher les entreprises, les investisseurs, les institutions et les professionnels pour expliquer les exigences du marché et identifier les obstacles à lever. La DCC porte une ambition collective : faire émerger davantage d’entreprises capables d’accéder au financement et convertir ce rapprochement en opérations concrètes.
Quel est votre sentiment sur la façon dont l’intermédiation financière est régulée dans la zone CEMAC ? Les dispositifs d’encadrement juridique et règlementaire du secteur, vous semblent-ils adaptés ?
Une intermédiation financière crédible suppose une régulation exigeante. La protection de l’épargne, la prévention des conflits d’intérêts et la qualité de l’information sont essentielles. Le cadre régional fixe les droits et obligations des acteurs et organise leur supervision. Cette base est indispensable à la confiance.
Son adaptation doit aussi s’apprécier dans la pratique : lisibilité des exigences, prévisibilité des procédures et prise en compte des risques propres aux différentes activités. Je suis favorable à un dialogue technique régulier entre les institutions et les professionnels pour identifier les difficultés d’application et proposer des améliorations documentées.
L’ambition de développer les activités de marché doit s’accompagner de conditions permettant de faire émerger des opérations : préparation des émetteurs, mobilisation de l’épargne et animation du secondaire. Les intermédiaires doivent, de leur côté, investir dans leurs compétences, leur contrôle interne et la qualité de leur service. C’est un effort partagé. La bonne régulation protège les investisseurs tout en permettant aux acteurs sérieux de développer des solutions utiles à l’économie.
Selon vous, dans les dix prochaines années, quels seront les grands défis auxquels le marché financier africain devrait faire face ?
Le grand défi sera de faire de nos marchés financiers des instruments pleinement utiles à la transformation de nos économies. Derrière les montants mobilisés, il doit y avoir des entreprises qui grandissent, des capacités de production qui se développent et des emplois qui se créent. C’est à cette utilité que nous devrons mesurer nos progrès.
Nous devons notamment mieux mobiliser l’épargne africaine pour financer des projets africains. Les capitaux internationaux ont toute leur place, mais nous devons aussi élargir la participation de nos investisseurs institutionnels, des particuliers et de la diaspora. Pour y parvenir, il faut leur proposer des placements compréhensibles, une information fiable et des conditions de sortie crédibles. La confiance se construit dans la durée, par le respect des engagements.
Un autre défi sera de préparer davantage d’entreprises à accéder à ces ressources. Entre une ambition entrepreneuriale et une opération finançable, il y a un travail considérable de structuration, de gouvernance et d’évaluation des risques. Nous devons développer les compétences et les mécanismes d’accompagnement qui permettent de franchir cette distance.
L’intégration des places africaines, la transition énergétique et les transformations technologiques ouvriront également de nouvelles perspectives. Il faudra les saisir en maîtrisant les risques, notamment ceux liés au change, à la cybersécurité et à l’utilisation de l’intelligence artificielle. Cela suppose des institutions solides et des professionnels bien formés.
Pour la CEMAC, mon ambition est qu’un dirigeant puisse intégrer le marché financier dans sa stratégie de développement, qu’un épargnant comprenne comment y investir et qu’un jeune puisse y envisager une carrière. C’est ainsi que le marché prendra une place plus concrète dans la vie économique de notre région.
Dans dix ans, j’aimerais que nous puissions parler des entreprises devenues des acteurs régionaux, des projets réalisés et des emplois créés grâce aux financements mobilisés. Nous avons la responsabilité de construire un marché dans lequel nos ambitions trouvent les moyens de se réaliser.
Propos recueillis par A.C. DIALLO – ©Magazine BUSINESS AFRICA



Laisser un commentaire