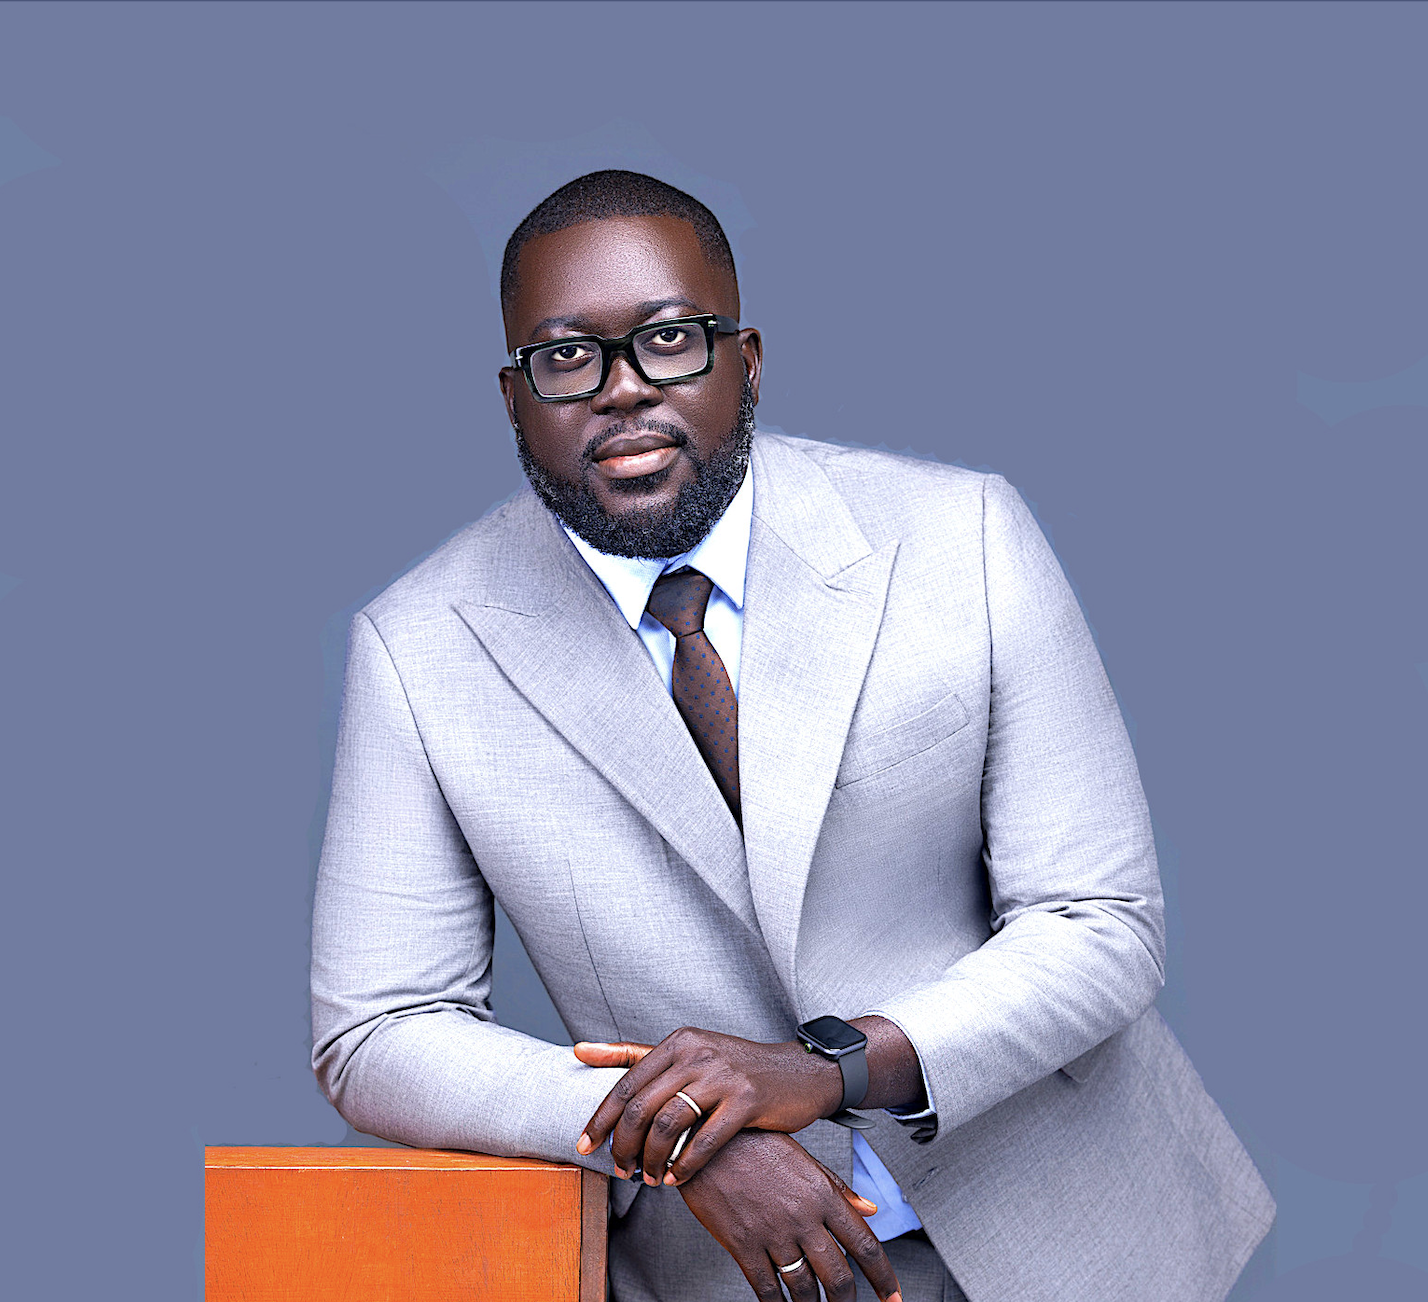
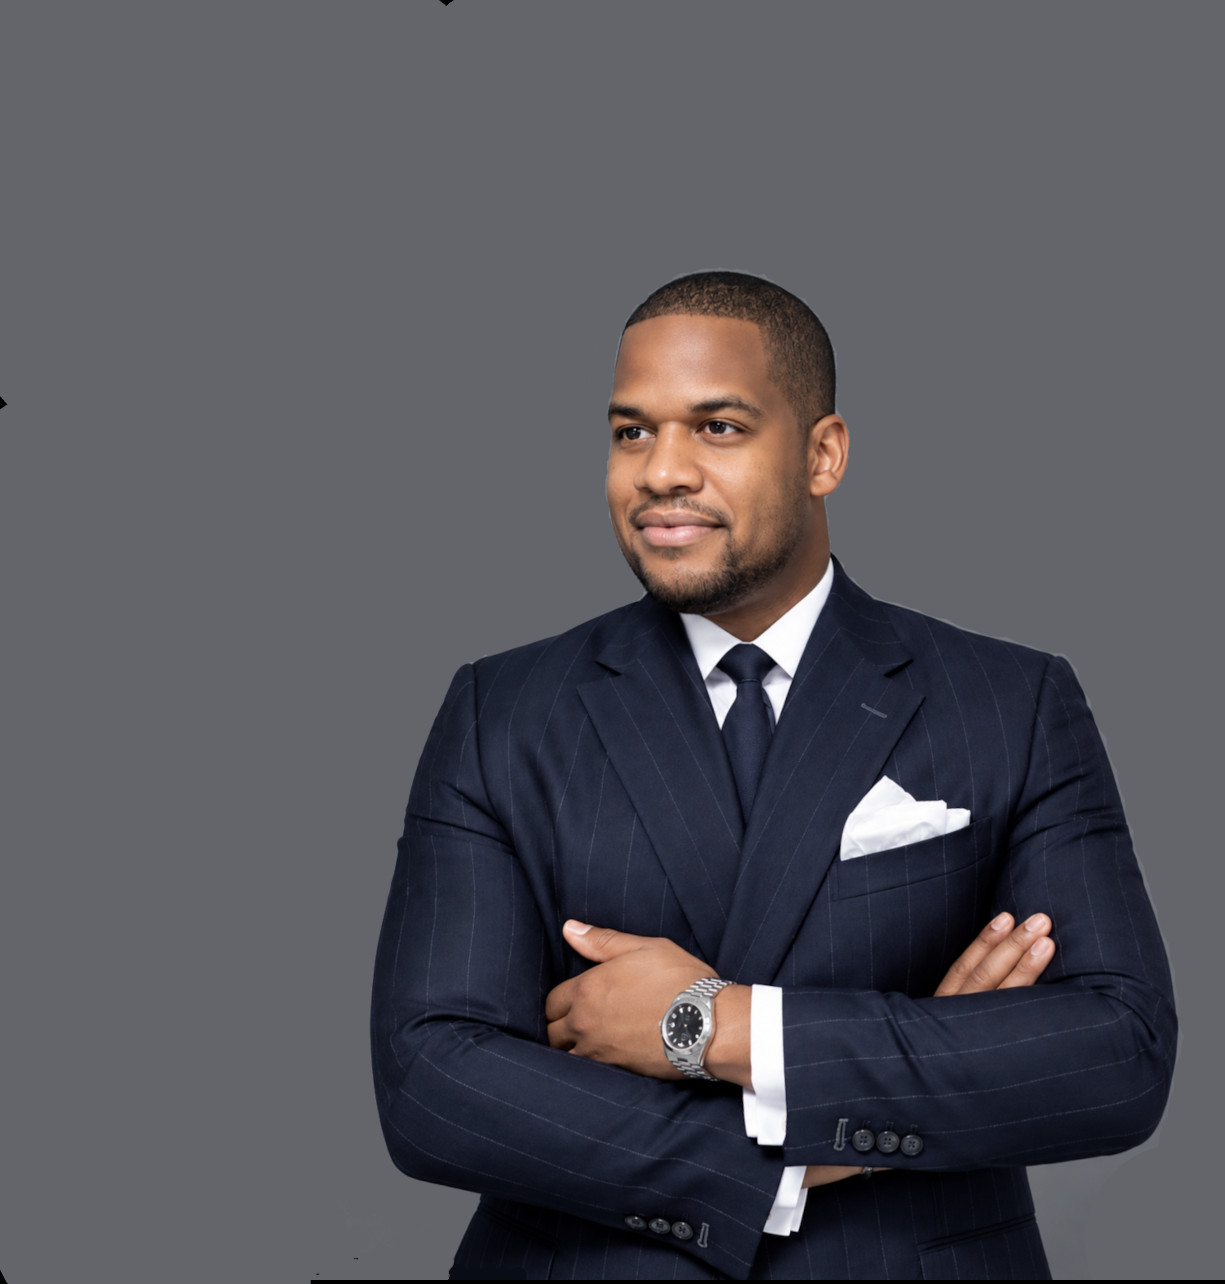
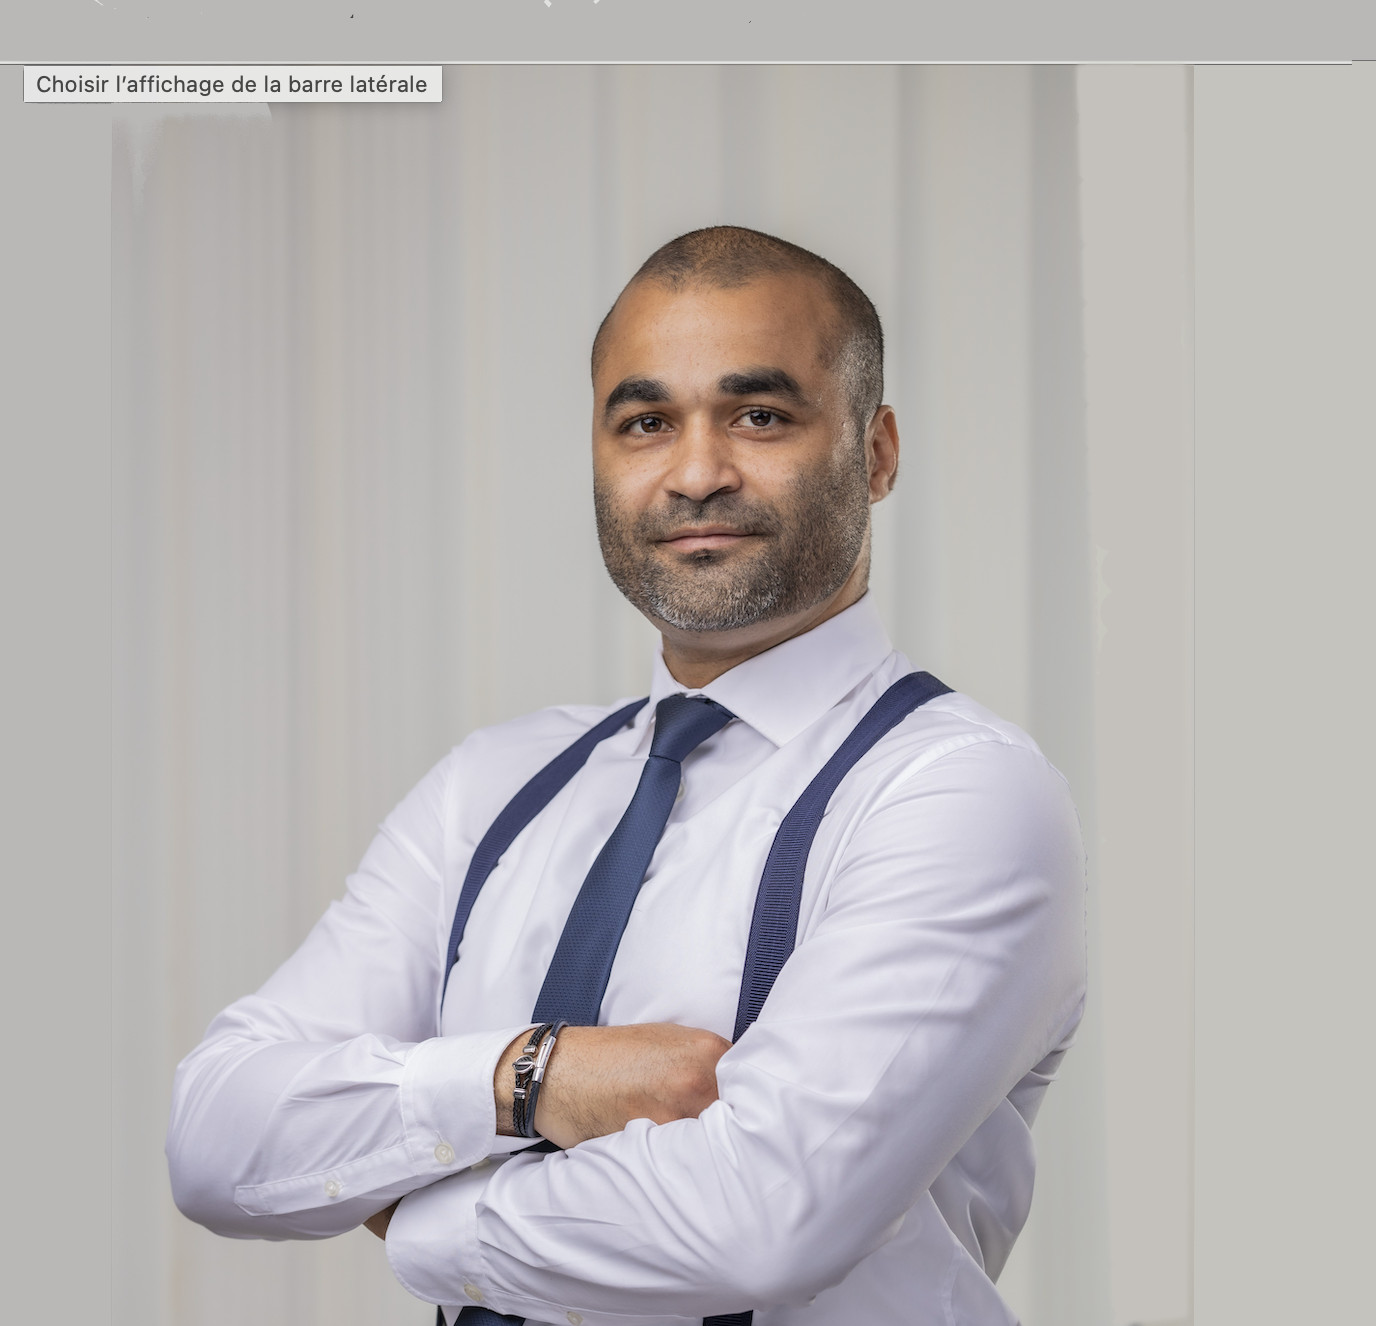
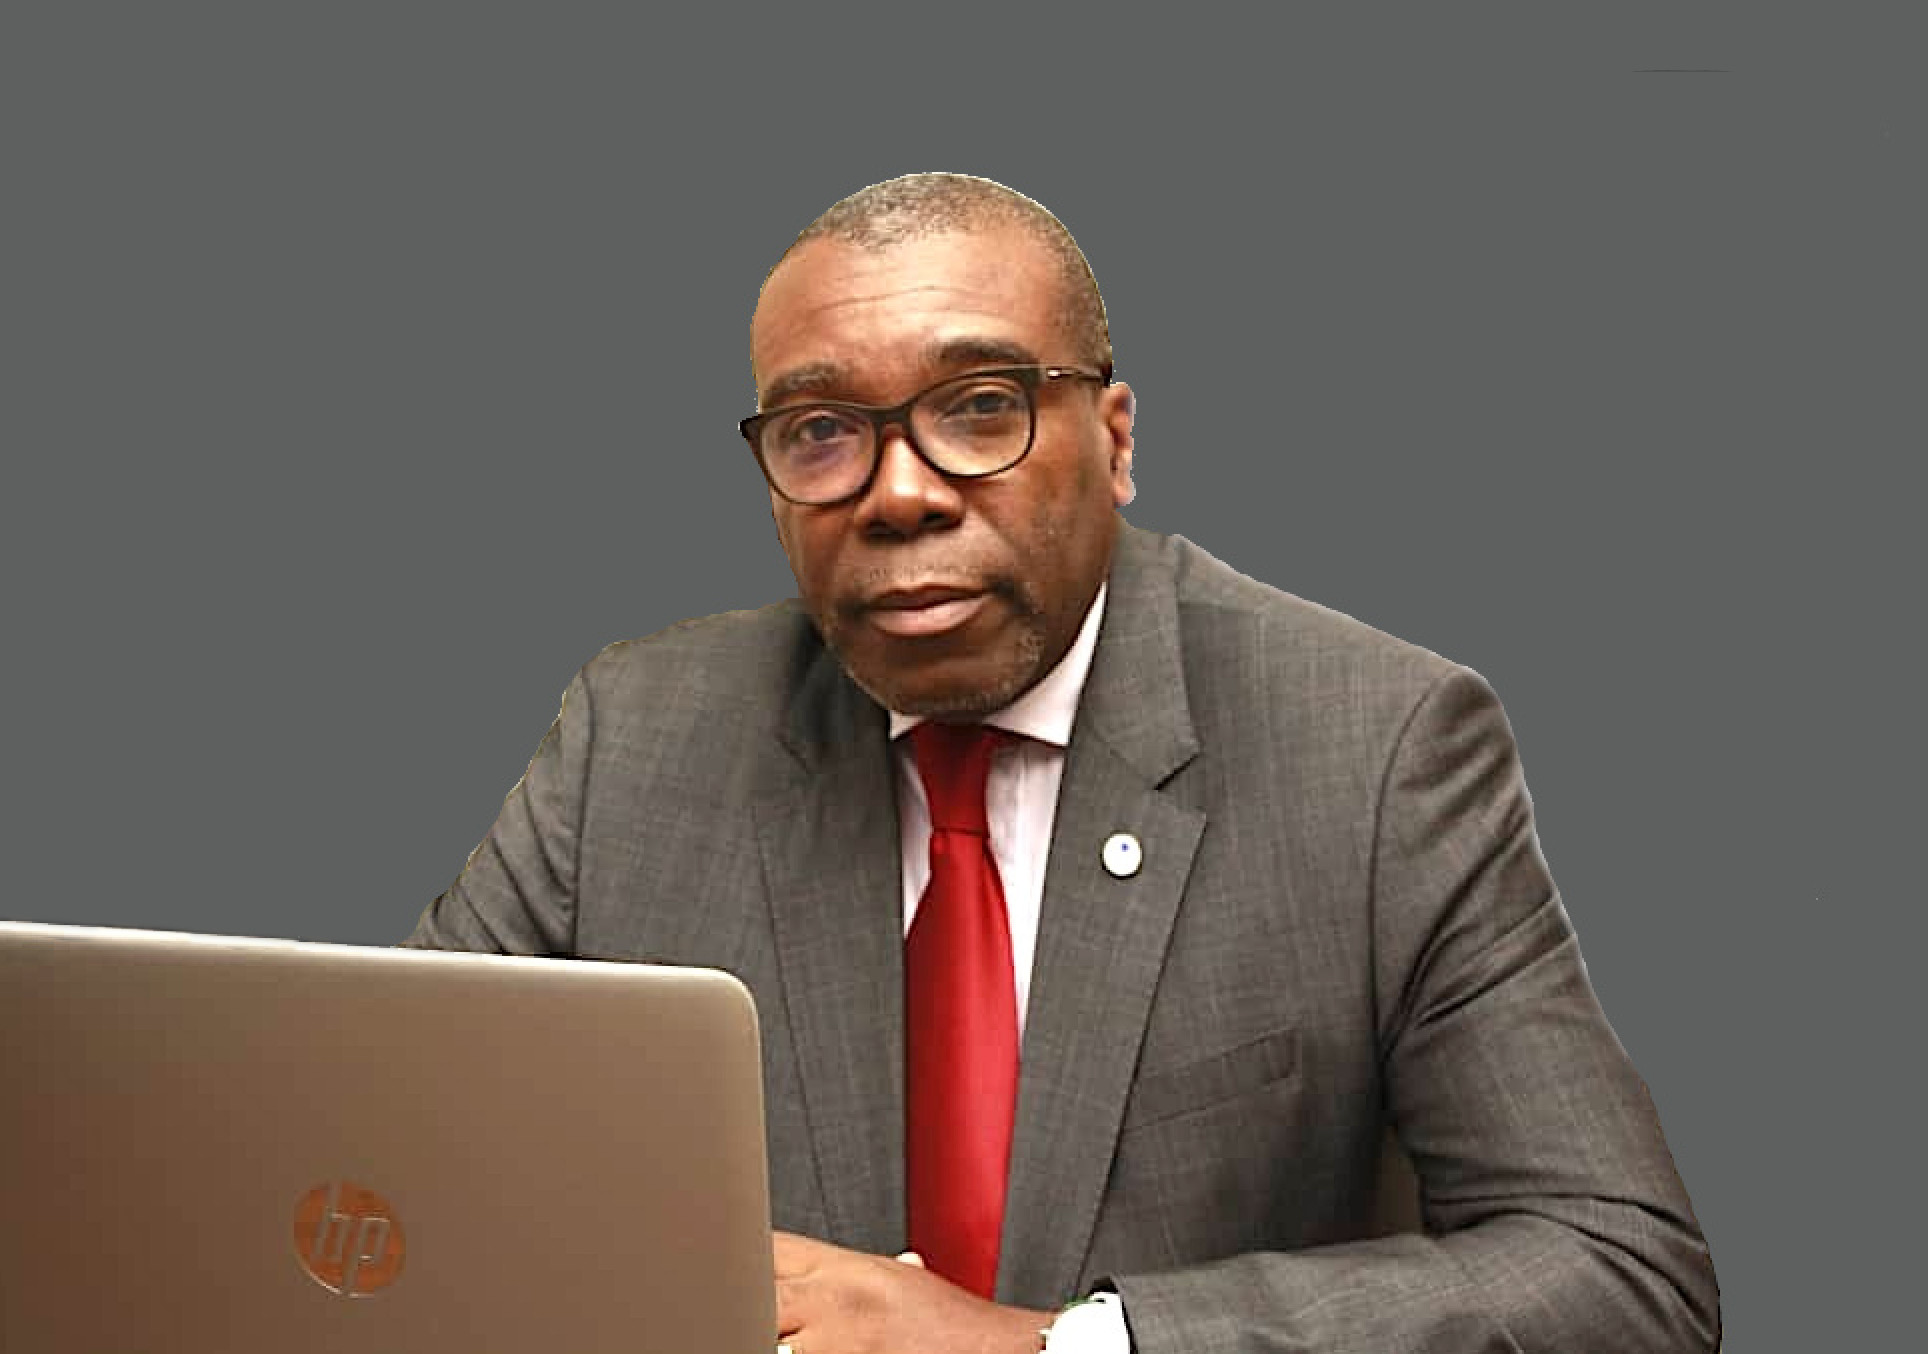
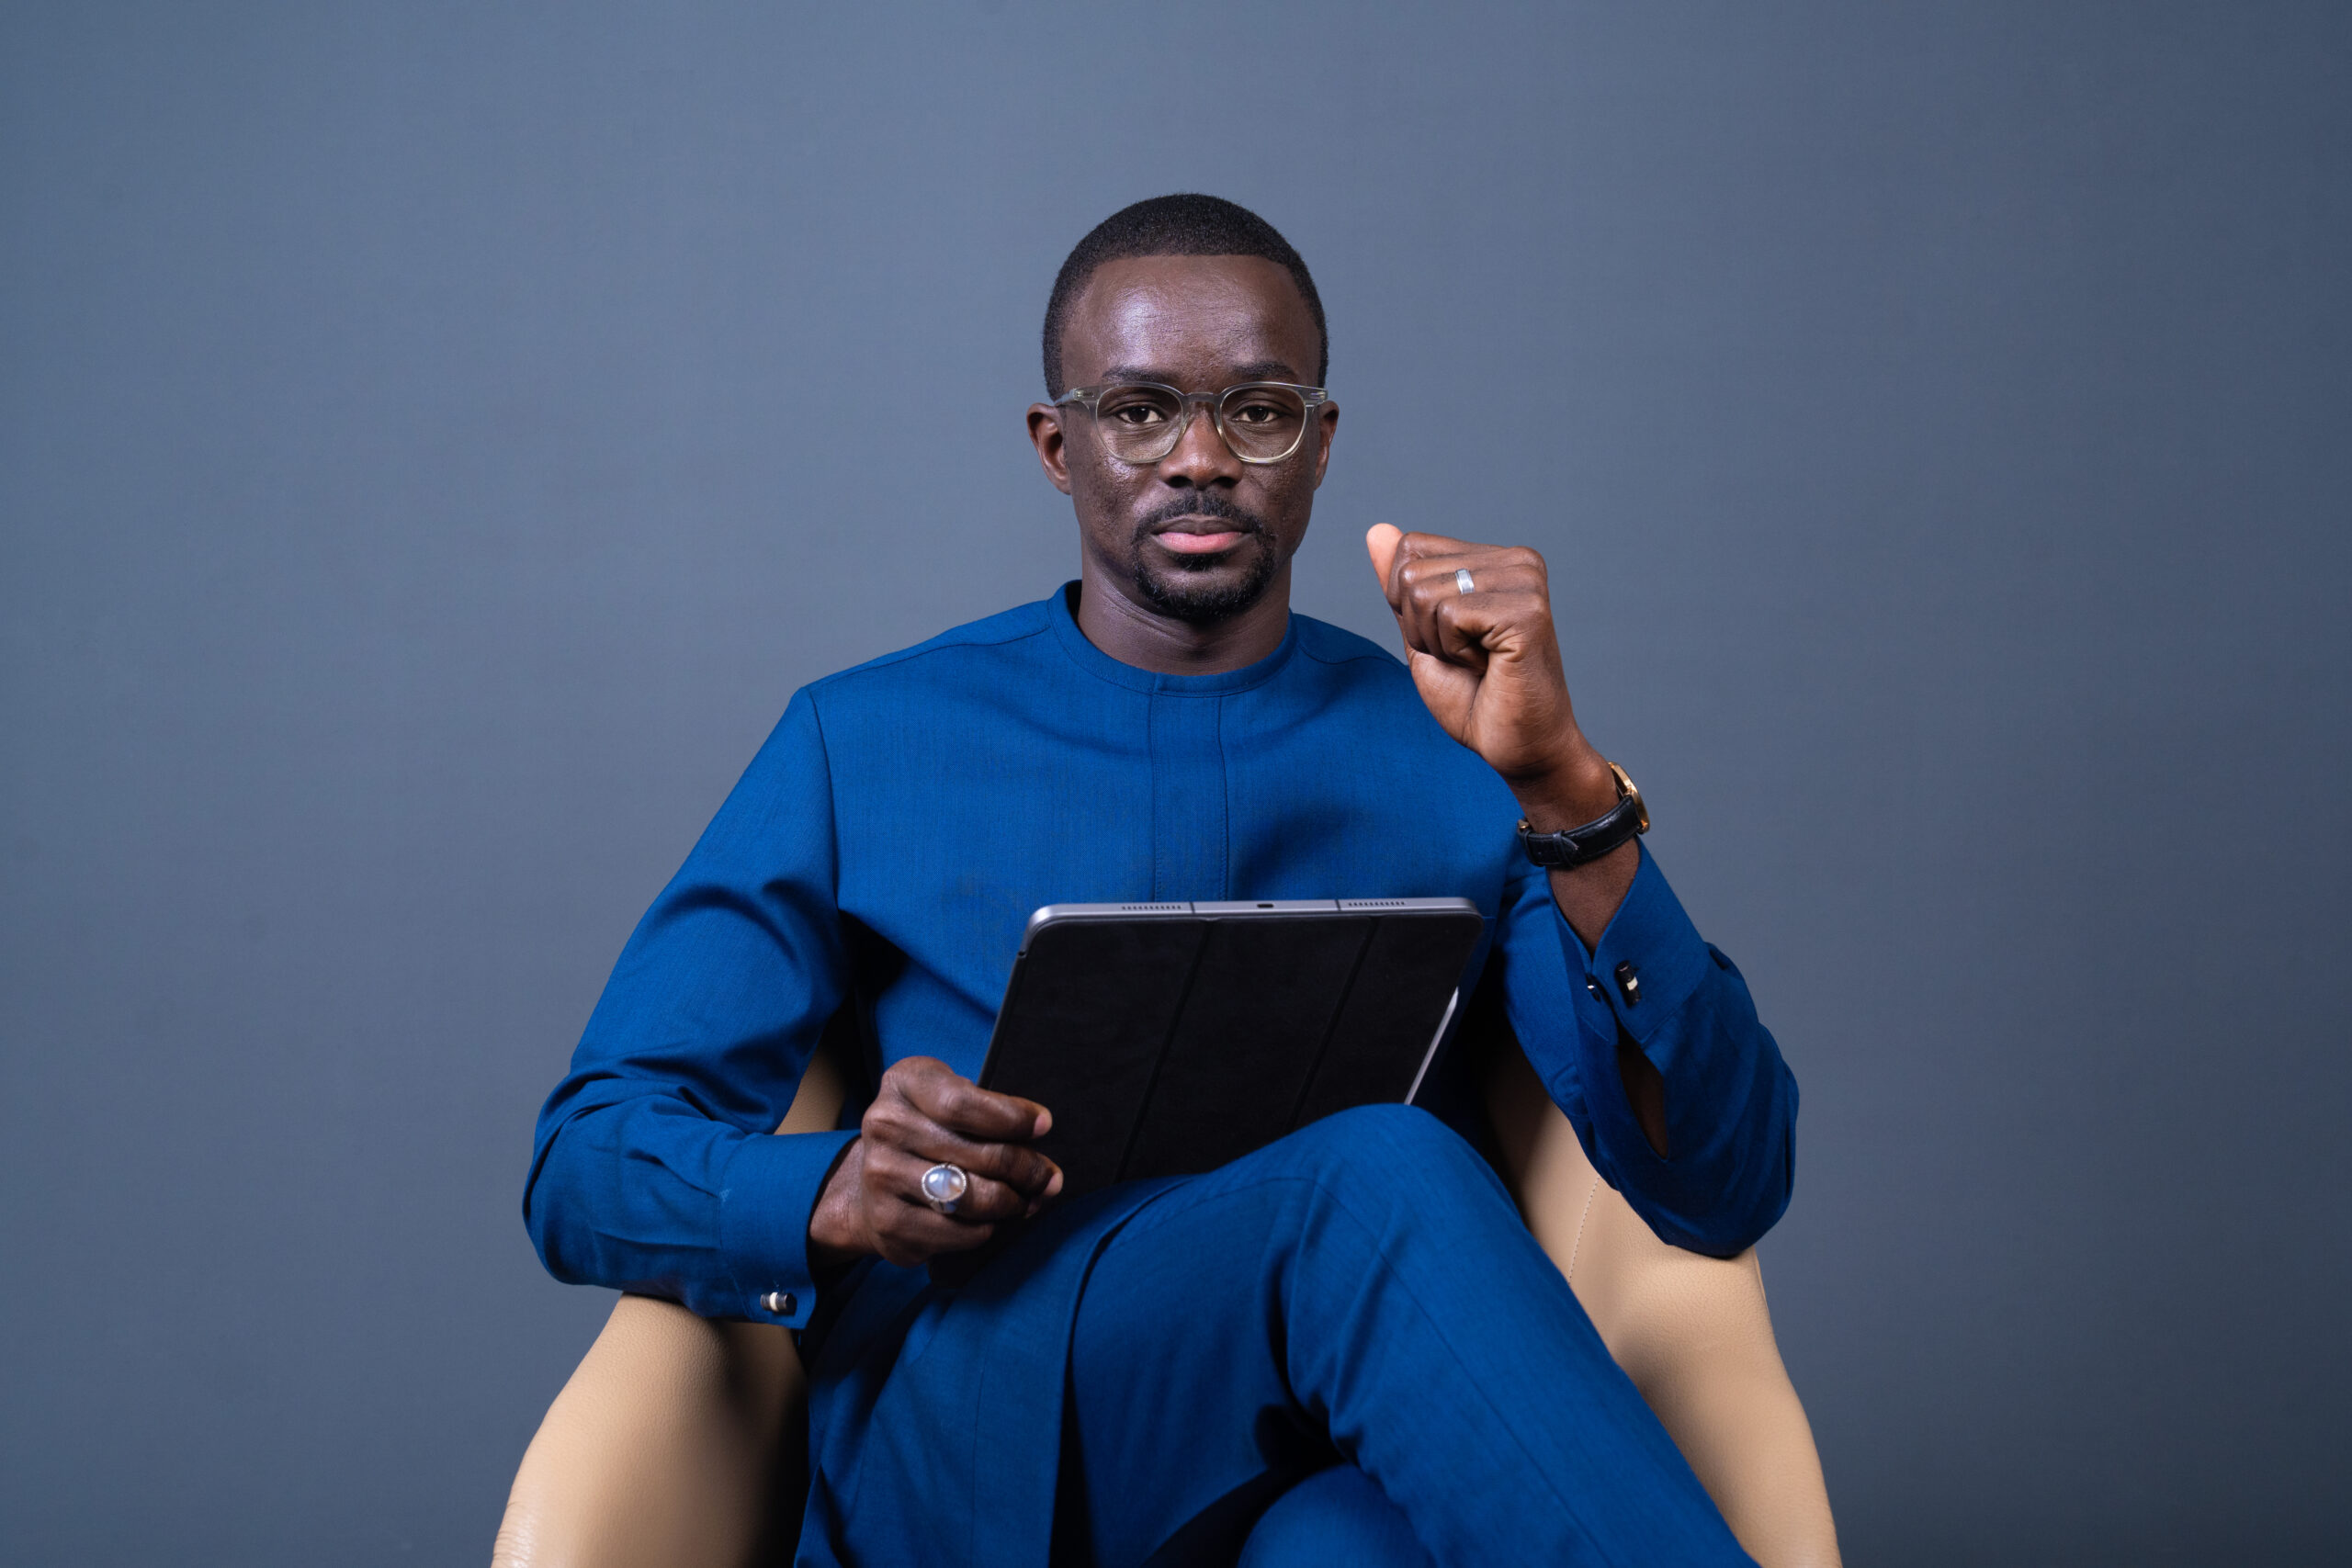
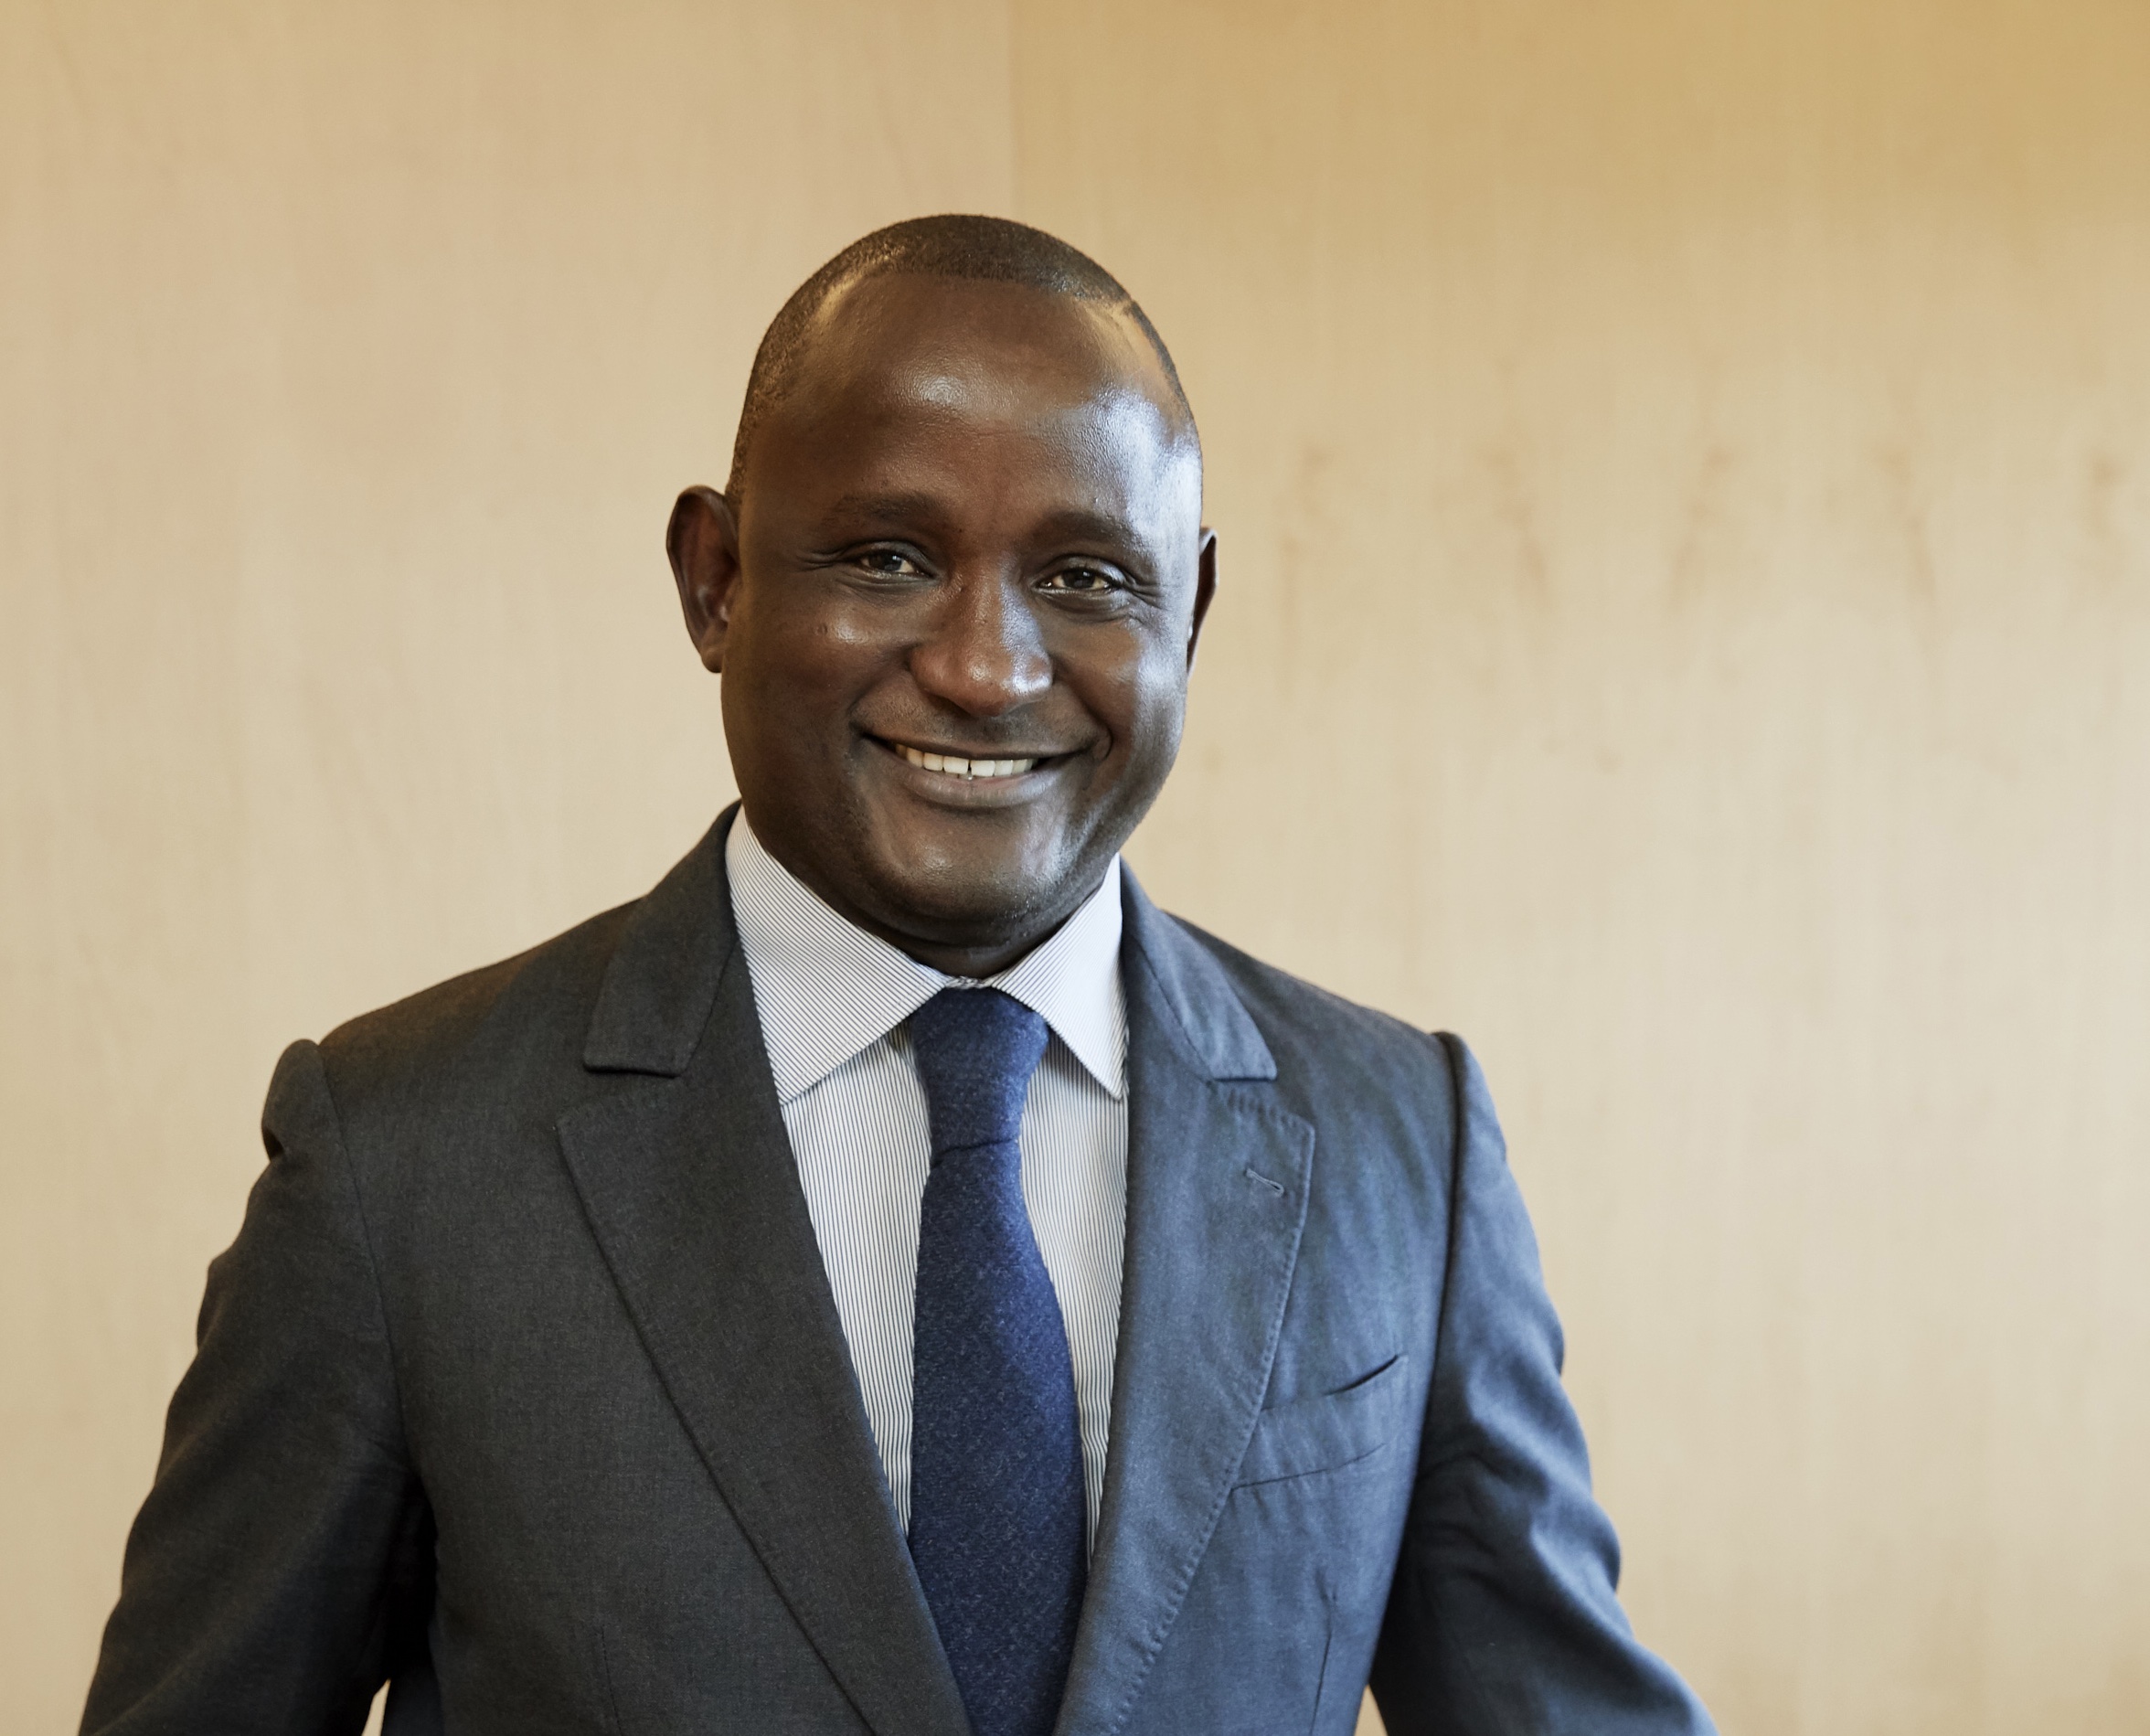
Franck TETTY est Directeur Régional Afrique de l’Ouest de Western Union. Cette multinationale américaine, spécialisée dans les transferts d’argent internationaux pour les particuliers et les entreprises, est présente en Afrique de l’Ouest avec un réseau qui couvre aujourd’hui l’ensemble des pays de la sous-région. Sa spécificité repose sur trois piliers : une capillarité de distribution très fine, à travers un maillage dense d’agents (banques, institutions de microfinance, réseaux postaux et réseaux de sous-distribution), une capacité à combiner le transfert d’espèces traditionnel avec les canaux digitaux (application mobile, paiements sur portefeuilles électroniques, virements vers comptes bancaires ou mobile money), et enfin une approche partenariale forte avec l’écosystème financier local qui lui permet de s’adapter aux réalités et aux usages propres à chaque marché, plutôt que d’imposer un modèle unique.
On note ces dernières années un net développement de la Finance Digitale en Afrique. A quoi est dû, selon vous, cet engouement et pensez-vous que cette tendance est irréversible ?
Plusieurs facteurs se conjuguent : un taux de bancarisation encore faible qui a laissé la place à des solutions alternatives comme le mobile money, une population jeune et de plus en plus équipée en smartphones, des coûts d’infrastructure télécoms en baisse, et une volonté politique dans plusieurs pays de promouvoir l’inclusion financière. La crise COVID-19 a également accéléré l’adoption de solutions sans contact. Je pense que cette tendance est effectivement irréversible : elle répond à un besoin structurel de rapprocher les services financiers des populations, et les usages digitaux, une fois adoptés, ne régressent quasiment jamais. La question n’est plus de savoir si la finance digitale va s’imposer, mais à quel rythme et sous quelle forme elle va continuer à évoluer.
En tant qu’acteur majeur de la Finance Digitale, quels sont les obstacles et contraintes que vous rencontrez dans le développement de vos activités en Afrique et singulièrement en Afrique de l’Ouest ?
Les contraintes sont multiples. D’abord, l’hétérogénéité réglementaire : chaque zone monetaire a ses propres règles en matière de change, de lutte contre le blanchiment et de protection des consommateurs, ce qui complique le déploiement de solutions harmonisées. Il faut également composer avec des infrastructures télécoms et énergétiques encore inégales selon les zones, notamment rurales. Enfin, la confiance numérique, la capacité des populations à faire confiance à un service qu’elles ne voient pas physiquement, demeure un enjeu culturel important, qui nécessite un travail continu d’éducation financière et de proximité.
Le cadre juridique et la régulation du secteur des Finance Digitale vous paraissent-ils satisfaisants ou pensez-vous que des réformes seraient nécessaires pour améliorer l’écosystème ?
Pendant longtemps, le secteur de la finance digitale, tout comme celui du transfert d’argent, a évolué dans un environnement où le cadre réglementaire restait relativement limité face à la rapidité des innovations et à l’émergence de nouveaux acteurs. Il est donc important de saluer les avancées significatives réalisées ces dernières années par la BCEAO et les autorités de l’UEMOA pour structurer et réguler davantage l’écosystème.
Les récentes mises à jour réglementaires relatives à la monnaie électronique, aux services financiers numériques et aux systèmes de paiement constituent des étapes majeures pour renforcer la confiance, la sécurité et la stabilité du secteur. De même, les efforts entrepris en faveur de l’inclusion financière méritent d’être soulignés, notamment à travers des projets structurants tels que PI-SPI, ainsi que l’autorisation et la mise en service de nombreuses initiatives digitales qui contribuent à élargir l’accès aux services financiers dans la sous-région.
Pour autant, des défis demeurent. Il reste essentiel de poursuivre les efforts en matière d’interopérabilité inter-régionale, de simplification des parcours d’identification pour les populations les moins incluses financièrement et d’adaptation continue du cadre réglementaire aux évolutions technologiques. L’enjeu est de maintenir un équilibre entre la protection des consommateurs, la maîtrise des risques et la promotion de l’innovation afin de soutenir durablement le développement de l’écosystème digital dans l’espace UEMOA.
Certains observateurs pensent que les Fintech vont, à terme, pousser les banques traditionnelles à redéfinir leur rôle, voire à les remplacer. Êtes-vous de cet avis ?
Je pense davantage à une complémentarité qu’à un remplacement. Les Fintech ont un avantage certain en matière d’agilité, d’expérience utilisateur et de rapidité d’innovation. Les banques traditionnelles, elles, disposent d’atouts que les Fintech n’ont pas toujours : la solidité du bilan, la confiance historique, la capacité à mobiliser des dépôts importants et à financer l’économie sur le long terme. Ce que l’on observe déjà, ce sont des rapprochements de plus en plus fréquents entre banques et Fintech, sous forme de partenariats ou de prises de participation. Le rôle des banques va certainement évoluer, mais je ne crois pas à leur disparition ; je crois plutôt à une redéfinition de leur valeur ajoutée autour de la donnée, du conseil et du financement.
D’après vous, quels sont en Afrique, les principaux défis auxquels les Fintech devront faire face demain ?
Le premier défi est celui de la rentabilité et de la pérennité du modèle économique, au-delà de la phase de croissance portée par le capital-risque. Le deuxième est la cybersécurité et la protection des données personnelles, des sujets encore trop peu maîtrisés par certains acteurs alors que la confiance est la matière première de ce secteur. Le troisième est la capacité à atteindre les zones rurales et les populations les plus vulnérables, souvent délaissées au profit des segments urbains plus faciles à servir. Enfin, les Fintech devront composer avec une régulation qui va nécessairement se renforcer, ce qui implique d’investir davantage dans la conformité dès la conception de leurs produits.
Quel peut être l’impact des technologies émergentes comme la blockchain et les crypto-monnaies dans le secteur de la Finance ? Dans le contexte africain, faut-il s’en réjouir ou s’en méfier ?
Les technologies émergentes comme la blockchain, la tokenisation des actifs et les stablecoins ont le potentiel de transformer profondément le secteur financier, en particulier en Afrique où les besoins en inclusion financière, en paiements transfrontaliers et en digitalisation restent importants. Ces innovations peuvent contribuer à rendre les transactions plus rapides, plus transparentes, plus sécurisées et moins coûteuses, tout en facilitant l’accès aux services financiers pour des millions de personnes encore insuffisamment servies par les circuits traditionnels.
Dans le contexte africain, je pense qu’il faut avant tout voir ces technologies comme une opportunité à saisir. Le continent a déjà démontré sa capacité à adopter rapidement des innovations financières, comme en témoigne le succès du Mobile Money. Les technologies reposant sur la blockchain pourraient constituer une nouvelle étape de cette transformation en facilitant les échanges de valeur, le commerce intra-africain et les transferts internationaux.
On observe d’ailleurs que des acteurs majeurs du secteur explorent activement ces nouvelles solutions. Western Union, par exemple, a créé son propre stablecoin USDPT, illustrant l’intérêt grandissant pour des actifs numériques adossés à des monnaies stables et conçus pour répondre à des usages concrets tels que les paiements et les transferts internationaux. Cette évolution montre que les frontières entre finance traditionnelle et finance digitale deviennent de plus en plus complémentaires.
Naturellement, le développement de ces technologies doit s’accompagner d’un cadre réglementaire adapté afin de garantir la protection des consommateurs, la lutte contre les activités illicites et la stabilité financière. Mais dans l’ensemble, je reste optimiste : avec un encadrement approprié et une approche responsable de l’innovation, la blockchain peut devenir un levier puissant pour accélérer l’inclusion financière, renforcer l’efficacité des paiements et soutenir la croissance économique du continent africain.
Vous êtes responsable des activités de Western Union en Afrique de l’Ouest, quelle place occupe l’innovation technologique dans vos activités ?
L’innovation est au cœur de notre stratégie en Afrique de l’Ouest. Les attentes et les habitudes des consommateurs évoluent rapidement, et notre responsabilité est d’anticiper ces changements pour leur offrir des solutions toujours plus simples, rapides et accessibles.
Nous investissons continuellement dans des projets digitaux qui sont déjà déployés dans certains marchés et en cours de développement dans d’autres. Notre objectif est d’accompagner la transformation des usages financiers tout en garantissant à nos clients la sécurité, la fiabilité et la proximité qui caractérisent Western Union.
L’un des piliers majeurs de notre stratégie est l’omnicanalité. Nous sommes convaincus que les clients doivent pouvoir choisir librement le canal qui correspond le mieux à leurs besoins et à leur mode de vie. C’est pourquoi nous veillons à leur offrir une expérience fluide entre les canaux physiques et digitaux, leur permettant d’envoyer ou de recevoir de l’argent aussi bien à travers notre vaste réseau d’agences que depuis le confort de leur domicile, via leur smartphone ou leur ordinateur. L’innovation ne se limite toutefois pas à la technologie. Elle se traduit également par notre capacité à développer de nouveaux partenariats avec les banques, les opérateurs de mobile money et les fintechs, afin de connecter davantage de personnes à l’économie numérique. Notre ambition est de rendre les services financiers internationaux toujours plus accessibles et inclusifs pour les populations de la région.
Propos recueillis par A.C. DIALLO – ©Magazine BUSINESS AFRICA



Laisser un commentaire