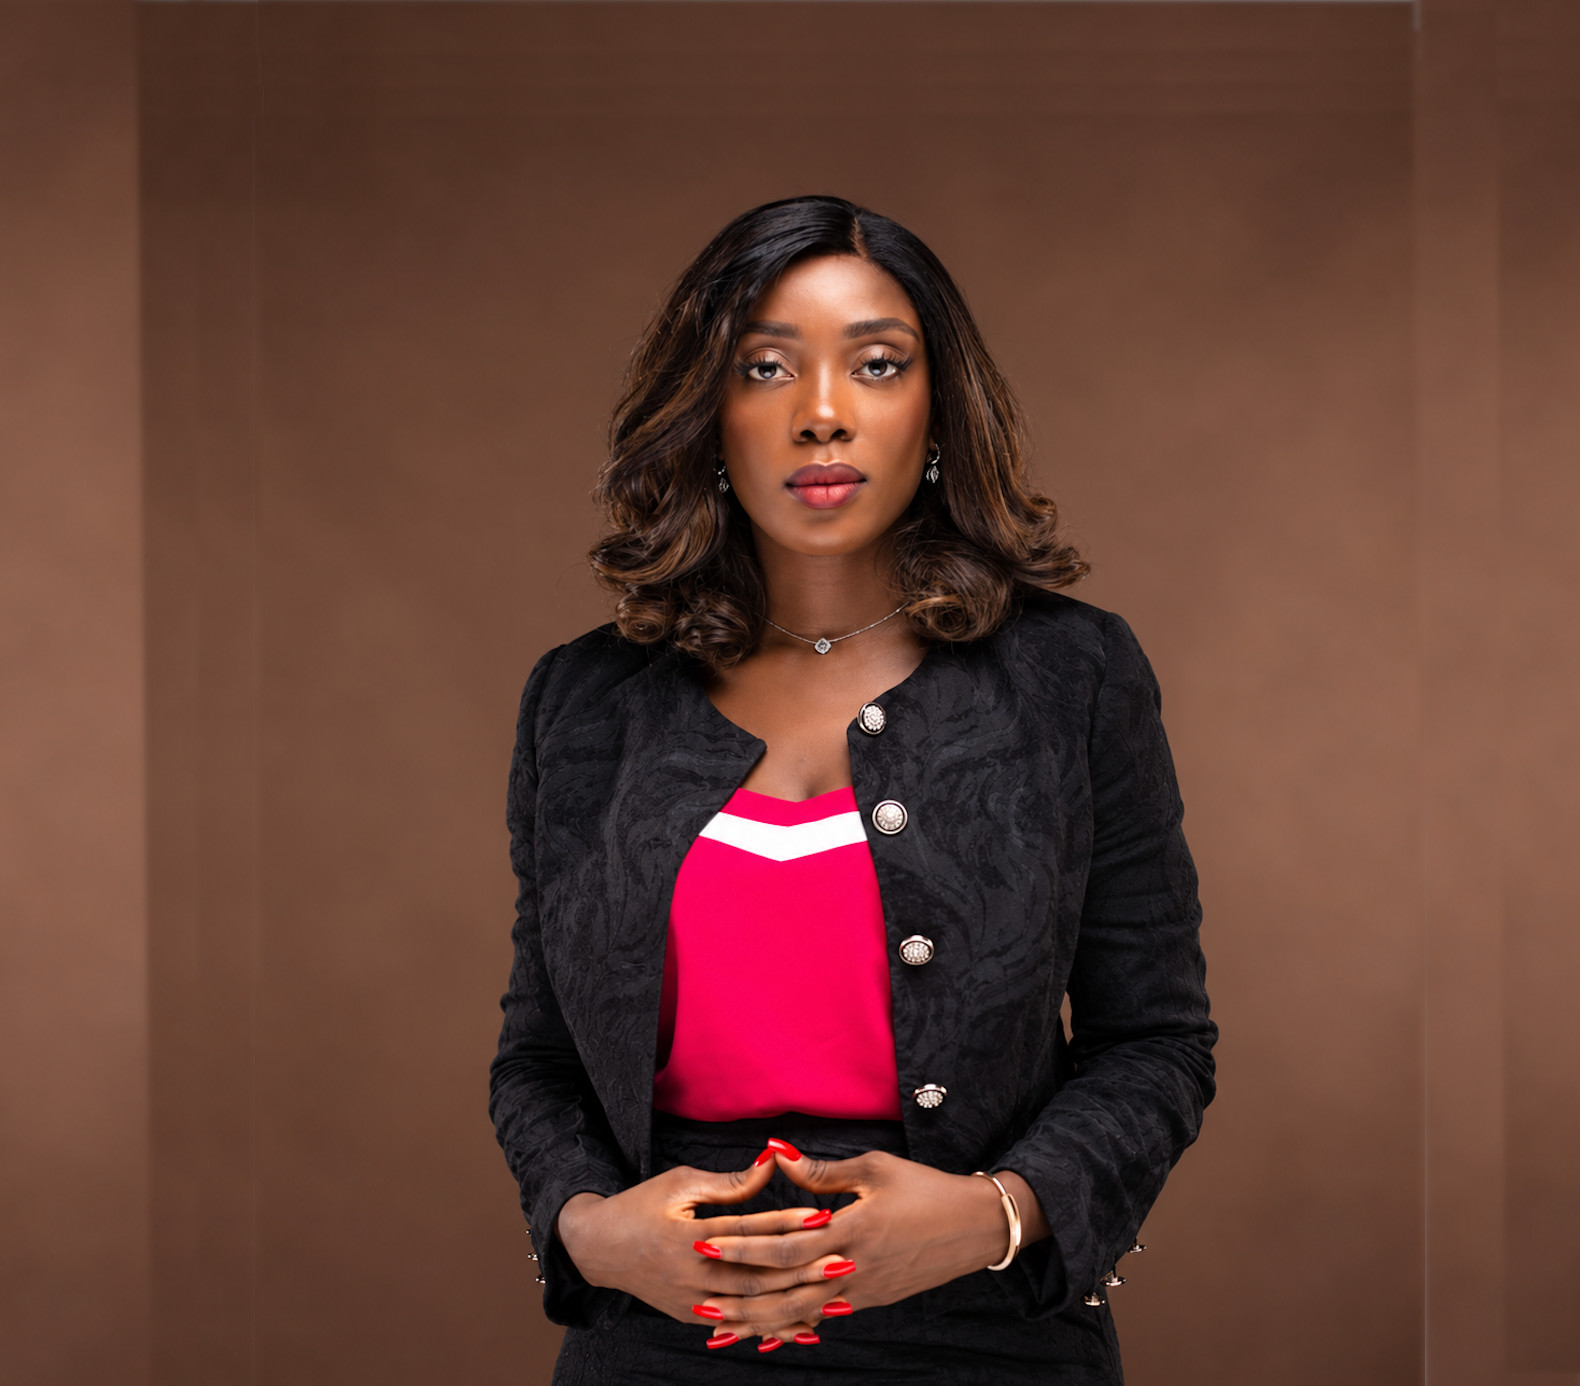
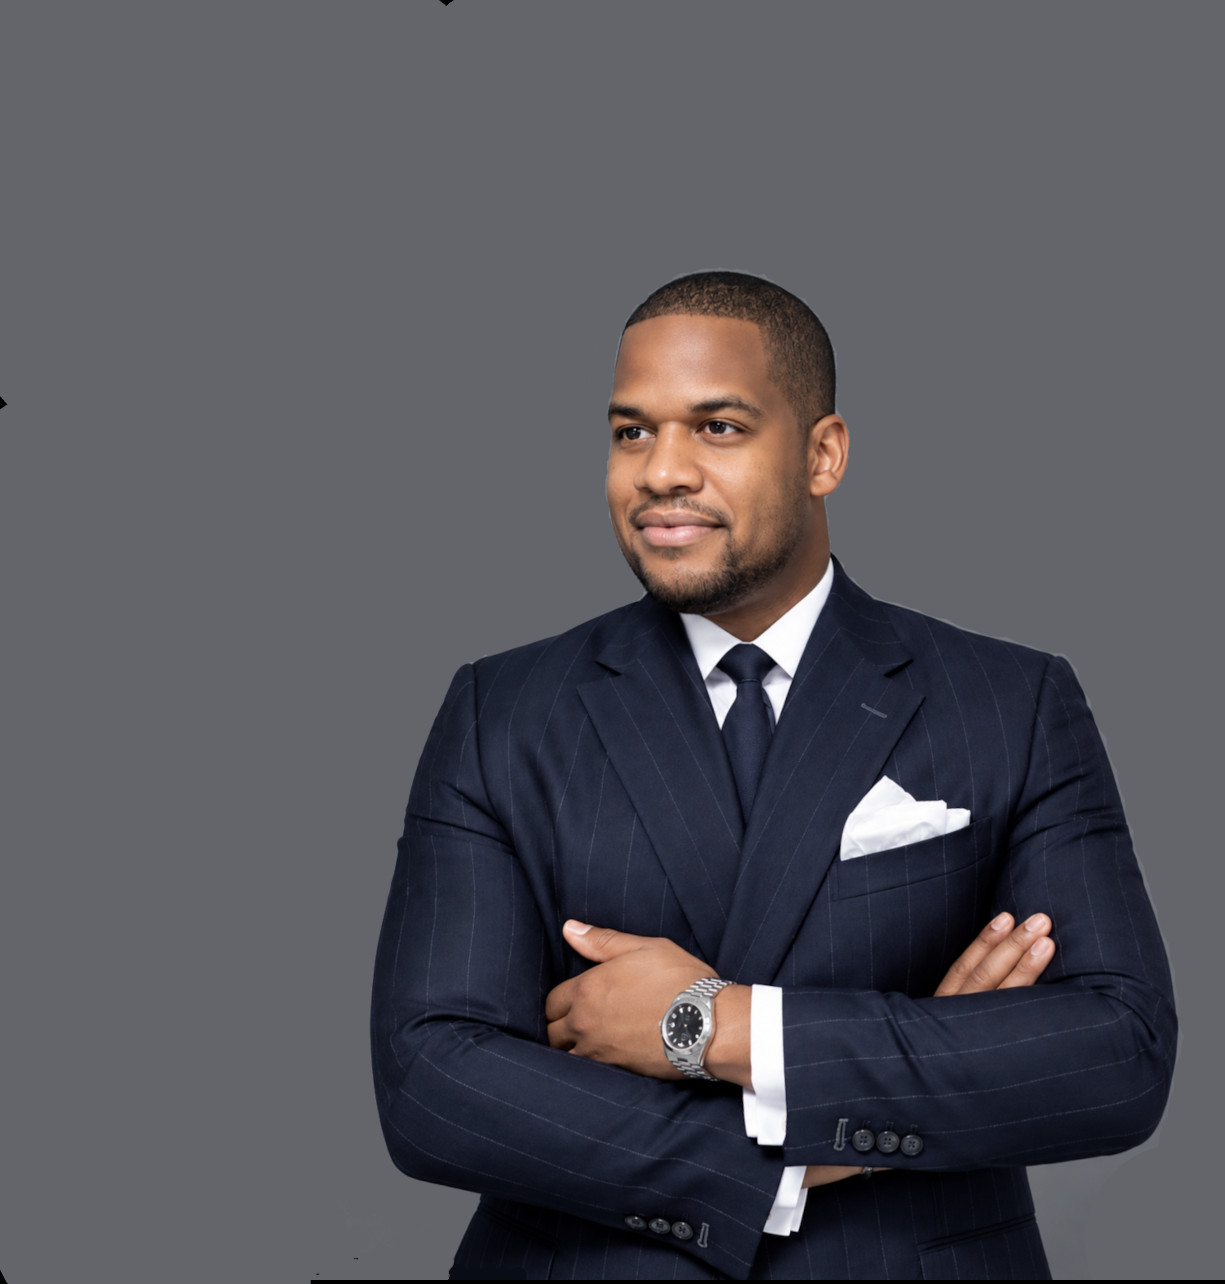
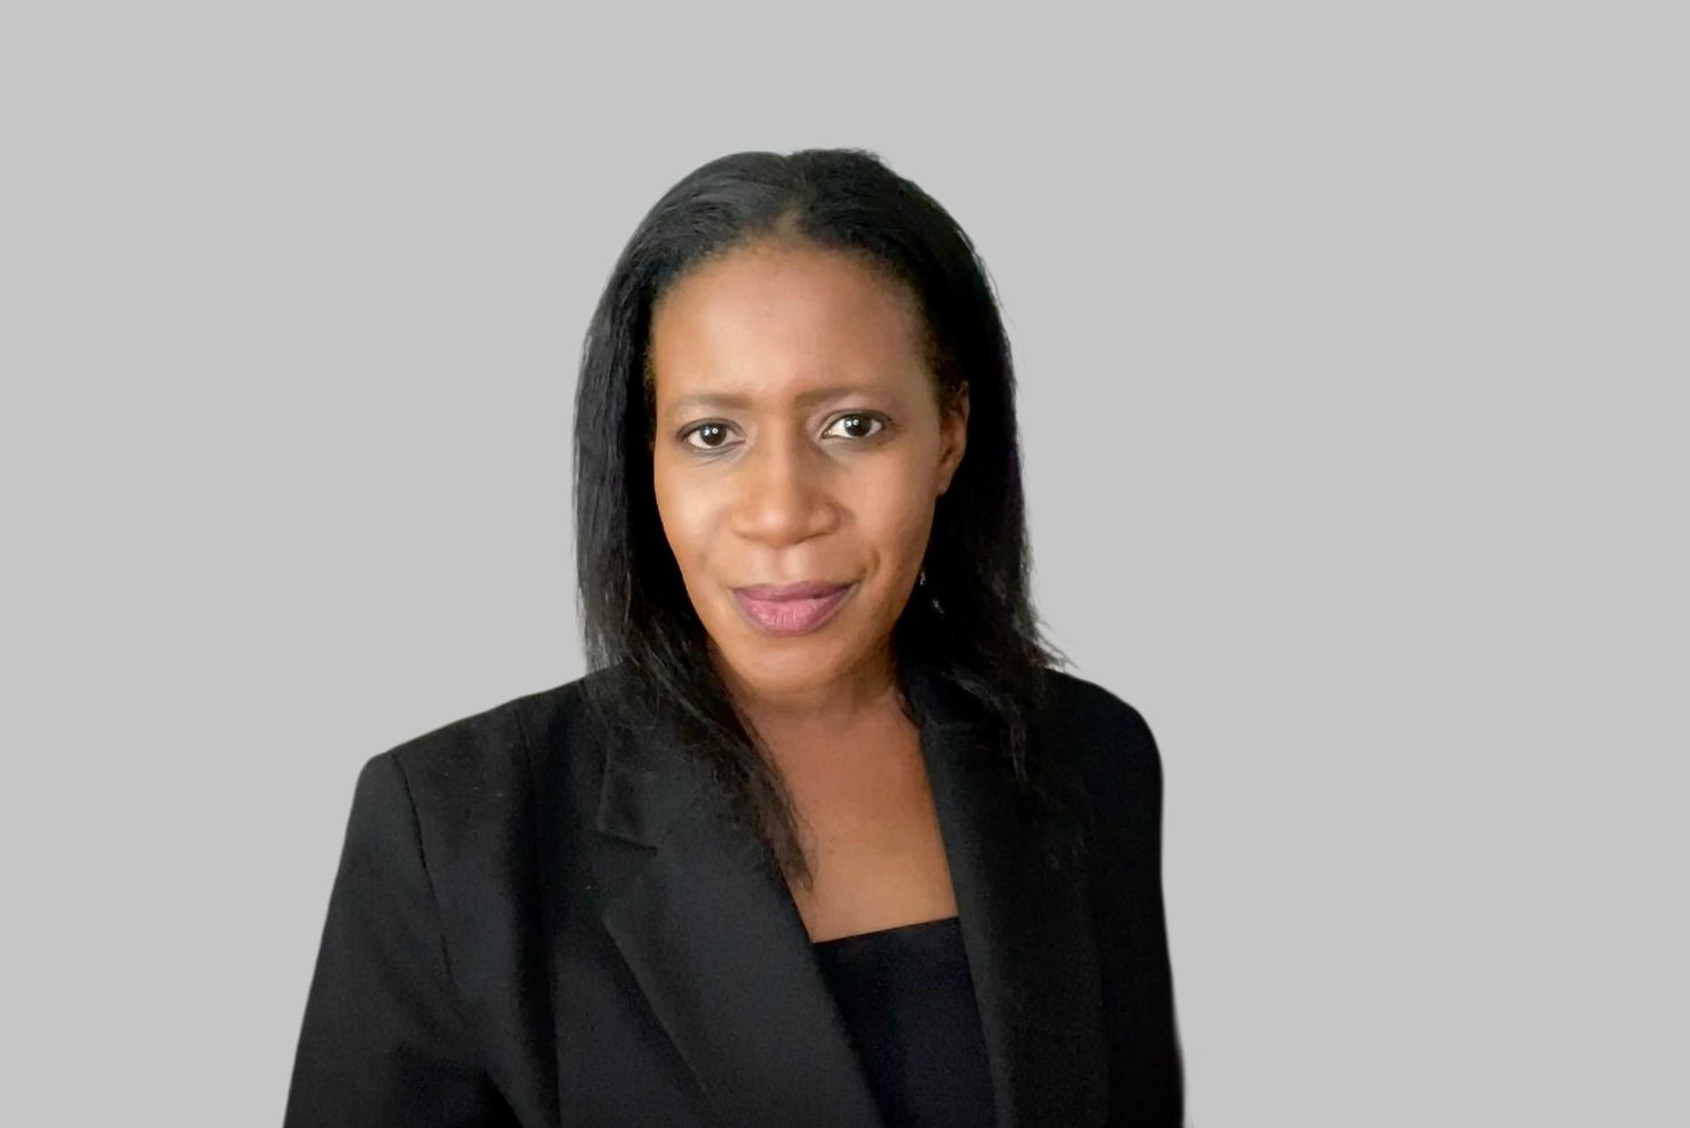
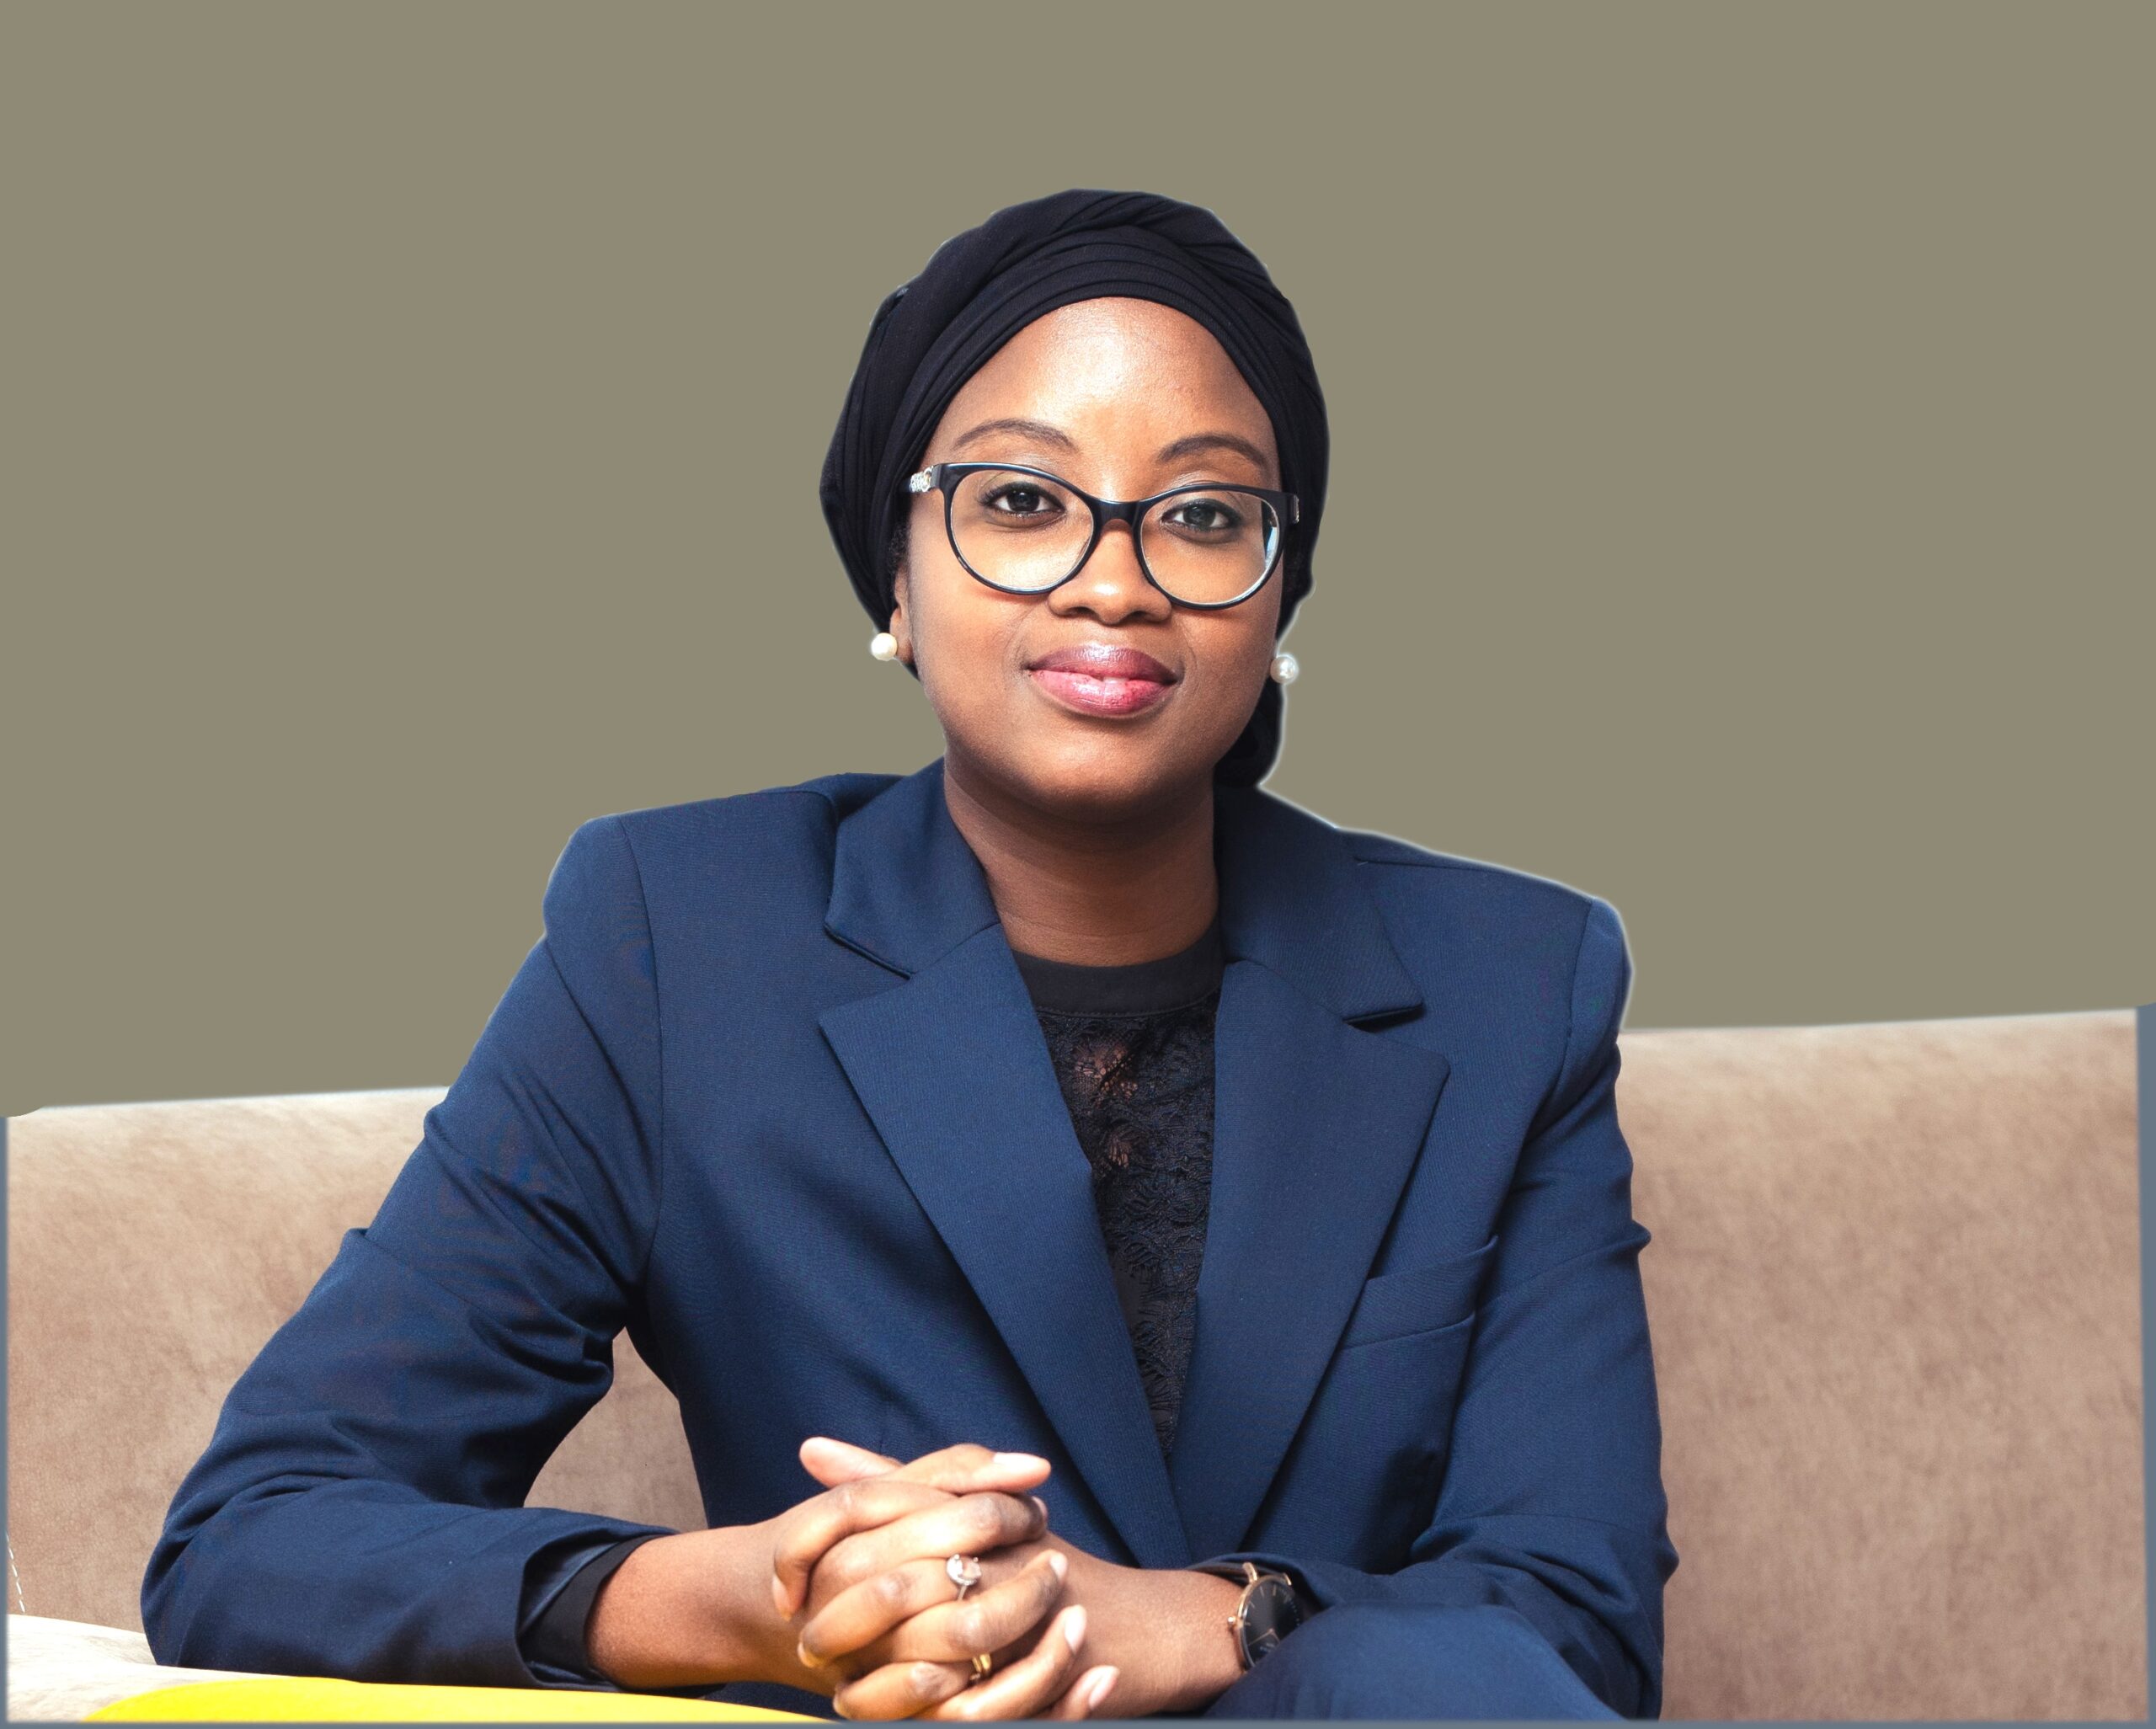
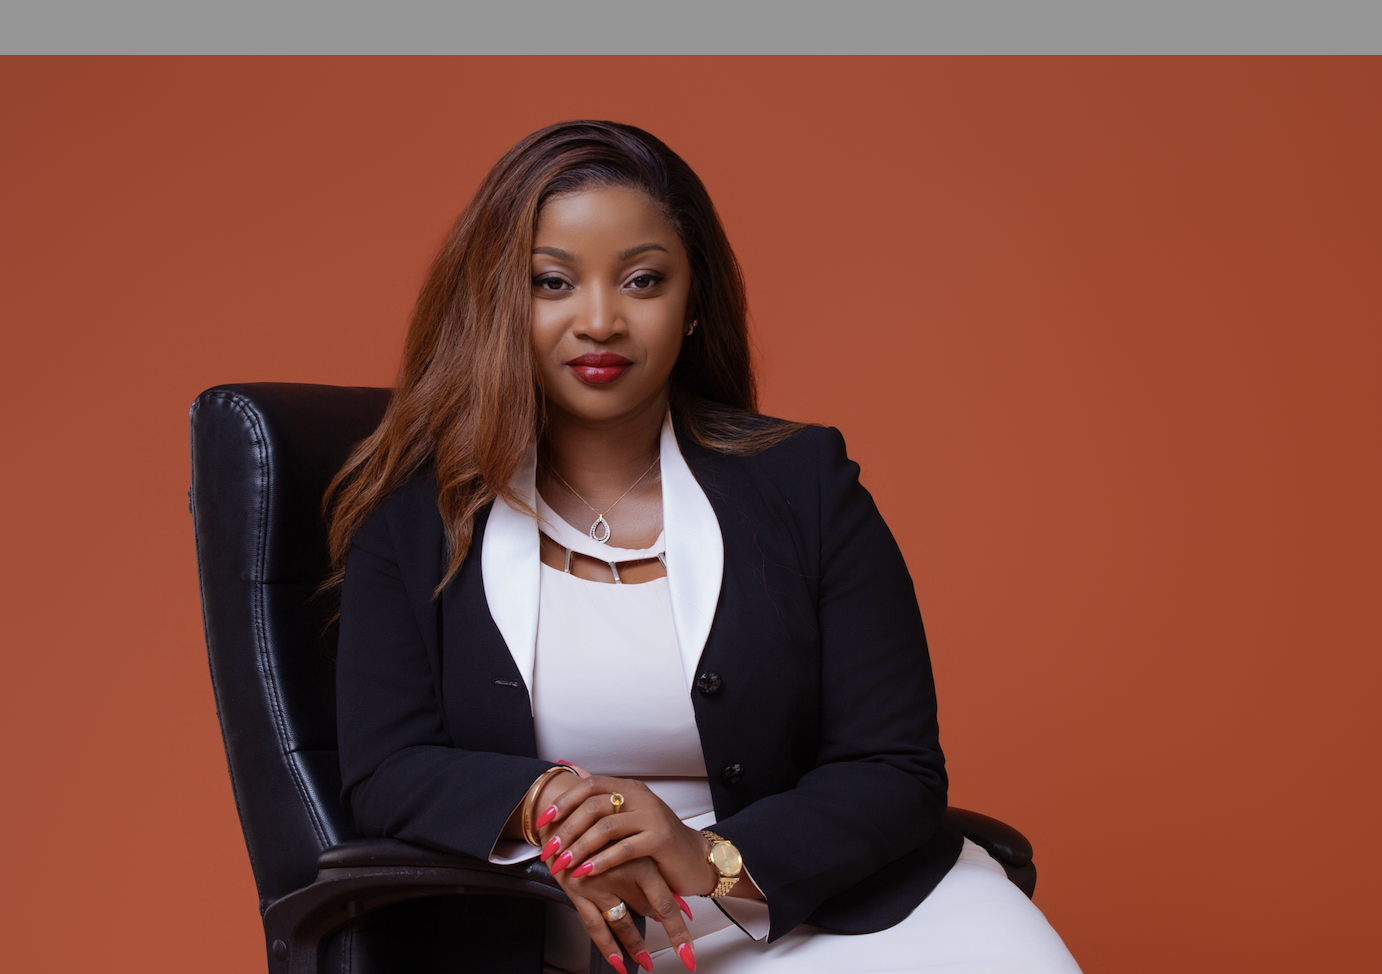
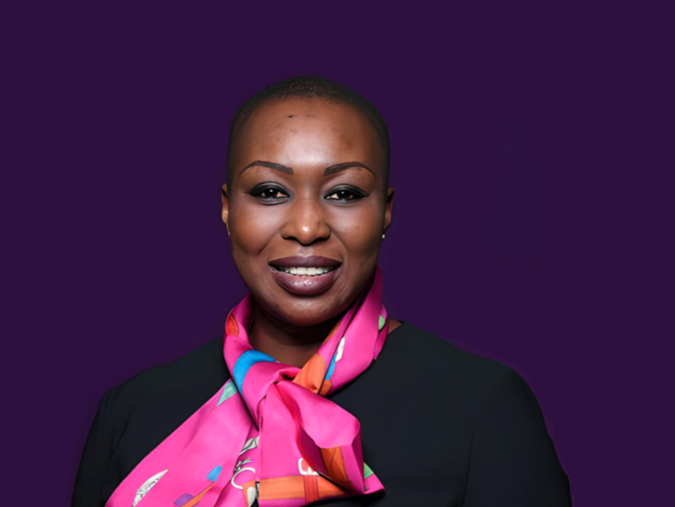
Annick KOPOIN SOKO est Associé Directeur Département Fiscal de HILI CONSEIL, un cabinet de conseil établi à Abidjan depuis 2017, qui accompagne les entreprises dans leurs problématiques fiscales, juridiques, comptables et financières. Les activités de HILI CONSEIL couvrent aussi bien le conseil au quotidien que les opérations de structuration, les projets d’investissement, les contrôles et contentieux fiscaux, ainsi que la formation des équipes. La spécificité de son approche tient à la lecture croisée de ces différentes dimensions. Parce qu’une décision fiscale doit être cohérente avec les contrats, les comptes et la réalité économique de l’entreprise, le Cabinet HILI CONSEIL s’attache à comprendre le fonctionnement de ses clients afin de leur apporter des réponses juridiquement solides et concrètement applicables, tout en accordant une place essentielle à la pédagogie. L’objectif est de permettre aux dirigeants de comprendre les enjeux et de décider en connaissance de cause.
Quel regard portez-vous sur l’évolution de la fiscalité en Afrique et, plus spécifiquement, en Côte d’Ivoire ?
Il y a des spécificités propres à chaque pays mais globalement on assiste à une volonté des états d’améliorer la collecte des recettes intérieures et de faire évoluer leur fiscalité pour coller aux réalités des pays qui sont de plus en plus ouverts sur le monde et sur le numérique. Cette évolution est saine mais doit s’accompagner de lisibilité. Il est important que l’entreprise puisse savoir comment son investissement sera traité sur le plan fiscal, de la même manière qu’elle doit connaitre le taux d’imposition. En Côte d’Ivoire on observe cette évolution avec la mise en place de nouvelles règles en matière de prix de transfert. L’annexe fiscale 2026 vient renforcer le volet contrôle et met en place une possibilité d’accord préalable sur les prix ce qui permet de sécuriser les méthodes sur certaines opérations. Je pense qu’on peut aller dans les deux sens à la fois améliorer la collecte des recettes et assurer une sécurité juridique. Cela profitera autant aux états qu’aux entreprises.
Pourquoi les prix de transfert occupent-ils aujourd’hui une place aussi importante dans la pratique fiscale internationale ?
Parce qu’ils se trouvent au cœur de la répartition des bénéfices imposables entre les pays. Lorsqu’une filiale achète des marchandises à son groupe, paie une assistance technique ou verse une redevance pour une marque, le prix retenu influence son résultat et, par conséquent, l’impôt acquitté localement. Ces échanges sont parfaitement normaux dans la vie d’un groupe. La question est de savoir si leurs conditions correspondent à celles que des entreprises indépendantes auraient acceptées dans une situation comparable. Les tensions apparaissent lorsque plusieurs administrations défendent des lectures différentes d’une même opération. Un redressement dans un pays peut alors créer une double imposition si l’autre pays ne reconnaît pas l’ajustement correspondant. C’est précisément l’un des risques que les principes internationaux cherchent à prévenir. Pour les entreprises, le sujet exige donc une préparation sérieuse : les contrats, les prestations réellement exécutées et les marges doivent pouvoir être expliqués de manière cohérente.
Certains théoriciens considèrent que les prix de transfert relèvent davantage de l’économie que de la fiscalité. Adhérez-vous à cette thèse ?
J’y adhère en partie. L’analyse des prix de transfert repose d’abord sur une compréhension économique de l’activité : qui exerce les fonctions essentielles ? Qui utilise les actifs ? Qui assume et maîtrise les risques ? Comment la valeur est-elle créée ? Prenons l’exemple de deux filiales : l’une applique une politique commerciale décidée par le groupe ; l’autre développe son marché, engage des dépenses importantes et assume le risque de ses investissements. Leurs rémunérations ne peuvent pas être appréciées de la même manière. Mais cette analyse économique s’inscrit dans un cadre juridique et produit des conséquences fiscales. Les prix de transfert sont donc une matière de rencontre entre l’économie, le droit, la comptabilité et la fiscalité.
L’analyse des prix de transfert ne consiste pas à appliquer une formule qui donnerait automatiquement un prix unique et incontestable. Il faut examiner les conditions concrètes de l’opération en l’occurrence les responsabilités de chaque entreprise, les risques qu’elle assume et les caractéristiques du marché sur lequel elle intervient. Or, deux situations économiques sont rarement parfaitement identiques. Des entreprises indépendantes peuvent ainsi convenir de prix ou de marges différents, tout en restant dans des conditions normales de marché. L’analyse peut donc conduire à retenir un intervalle de résultats acceptables plutôt qu’un chiffre unique. C’est en ce sens que l’OCDE considère que les prix de transfert ne sont pas une science exacte. Ils exigent une appréciation argumentée, fondée sur des données fiables et sur la réalité économique de l’entreprise.
Les réglementations africaines sur les prix de transfert sont-elles équilibrées ou peuvent-elles nuire à l’investissement étranger ?
Il serait difficile de porter un jugement uniforme sur des réglementations et des pratiques nationales différentes. Sur le principe, demander qu’une entreprise soit rémunérée à hauteur de son activité et de sa contribution économique est légitime. Un cadre clair peut même rassurer les investisseurs en réduisant les incertitudes et les distorsions de concurrence. L’équilibre dépend surtout de la mise en œuvre de ces réglementations. La difficulté actuelle est qu’il existe très peu de données comparables propres au marché local. Par ailleurs, les obligations documentaires sont généralement disproportionnées par rapport aux réalités économiques. Enfin, il y a très peu de possibilité de discuter réellement les méthodes utilisées par les administrations fiscales. Une filiale peut connaître une phase de démarrage difficile, supporter des coûts de financement élevés ou subir des contraintes particulières. Ces éléments doivent être examinés avant de conclure que sa rentabilité est anormale.
Je suis donc favorable à une réglementation exigeante mais accompagnée de garanties effectives pour le contribuable. Les accords préalables sur les prix constituent, à cet égard, une voie intéressante pour prévenir les différends.
Que pensez-vous des règles relatives à la digitalisation de l’économie regroupées sous le Pilier I ?
Je suis globalement favorable à l’ambition du Pilier I qui est d’adapter les règles fiscales à une économie dans laquelle une entreprise peut réaliser des revenus importants dans un pays sans y disposer de bureaux ou de personnel. Pour les économies africaines, la reconnaissance du rôle des marchés et des consommateurs constitue un enjeu réel. Il faut toutefois distinguer les deux composantes de cette réforme qui sont à un stade d’avancement différent.
Le montant A prévoit de réattribuer aux pays où se trouvent les clients ou utilisateurs une partie des bénéfices des multinationales les plus grandes et les plus rentables, même en l’absence d’implantation physique. L’Instrument multilatéral BEPS, déjà entré en vigueur, est à distinguer de la convention spécifique destinée à mettre en œuvre le montant A du Pilier I. Cette dernière n’est pas encore entrée en vigueur. La réattribution d’une partie des bénéfices aux pays de marché (les pays où se trouvent les clients ou les utilisateurs d’une plateforme numérique), reste donc, à ce stade, une réforme à concrétiser.
Le montant B intervient sur un terrain plus opérationnel. Il propose une méthode simplifiée pour déterminer la rémunération de certaines activités courantes de commercialisation et de distribution. L’OCDE a notamment publié, en février 2026, de nouvelles précisions et une version actualisée de son outil de calcul. Son application dépend cependant des choix des juridictions concernées ; elle n’est pas automatique dans tous les pays.
Pour les États africains, la réussite de cette réforme devra se mesurer aux recettes effectivement mobilisées, à la simplicité de sa gestion et à la sécurité juridique offerte aux entreprises. Une solution internationale présente un intérêt si elle permet une répartition plus équitable de l’impôt sans multiplier les coûts de conformité et les doubles impositions.
L’Afrique doit ainsi participer pleinement à la définition de ces règles, afin qu’elles prennent en compte ses réalités économiques et les moyens de ses administrations.
Quelles peuvent être les conséquences juridiques du « mispricing », c’est-à-dire de la manipulation des prix à des fins fiscales ?
Il faut d’abord distinguer une manipulation volontaire d’un désaccord technique sur la méthode ou les comparables. Un prix contesté par l’Administration ne révèle pas automatiquement une fraude.
Lorsqu’un transfert injustifié de bénéfices est établi, les conséquences peuvent comprendre un redressement du bénéfice imposable, des rappels d’impôts et les pénalités prévues par la législation applicable. Le non-respect des obligations documentaires peut également faire l’objet de sanctions spécifiques. En Côte d’Ivoire, l’Administration distingue bien les obligations déclaratives et documentaires dans son dispositif de contrôle.
Selon les faits et le droit applicable, une fraude caractérisée peut aussi exposer l’entreprise ou ses responsables à des poursuites pénales. Cette conséquence suppose toutefois que les conditions légales de l’infraction soient réunies. Au-delà du coût fiscal, ces situations peuvent provoquer une double imposition, un contentieux durable et une perte de confiance. La meilleure prévention consiste à construire une politique de prix défendable dès l’origine et à conserver les éléments qui la justifient.
Le principe de pleine concurrence reste-t-il pertinent dans une économie numérique ?
Oui, dans la mesure où le principe de pleine concurrence ne repose pas, en lui-même, sur la présence physique dans un État. Il sert à apprécier les conditions des transactions entre entreprises liées. La présence physique renvoie plutôt à une autre question : dans quelles circonstances un État peut-il imposer les bénéfices d’une entreprise étrangère, notamment au titre d’un établissement stable ? Ces deux questions sont liées, mais distinctes.
Le numérique rend leur articulation plus complexe. Une entreprise peut accéder à un marché à distance et tirer une grande partie de sa valeur d’actifs incorporels difficiles à comparer. Le principe de pleine concurrence conserve donc son utilité, mais il ne répond pas, à lui seul, à toutes les questions de répartition du droit d’imposer dans l’économie numérique. Pour les États africains, le défi consiste à participer à cette adaptation tout en préservant un système suffisamment clair pour être appliqué par les administrations et compris par les entreprises.
Propos recueillis par A.S. TOURE – ©Magazine BUSINESS AFRICA



Laisser un commentaire